Aidant familial et RSA : l’AJPA et la PCH ne sont pas des salaires
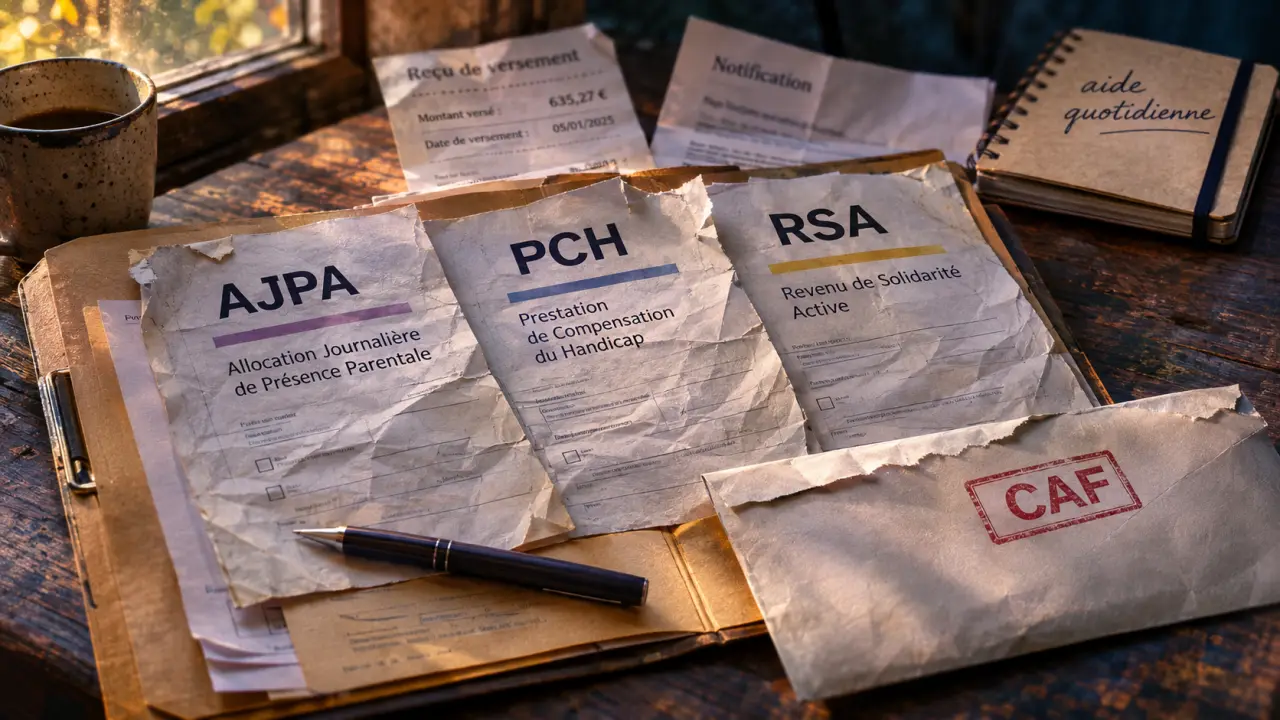
Être aidant familial n’empêche pas de percevoir le RSA. L’allocation journalière du proche aidant (AJPA) et le dédommagement versé au titre de la prestation de compensation du handicap (PCH) sont exclus des ressources retenues pour son calcul. En revanche, un salaire reçu pour aider un proche peut réduire vos droits. La distinction entre ces versements est donc essentielle, tout comme les autres revenus de votre foyer.
Identifier le versement avant d’évaluer son effet sur le RSA
Un aidant accompagne régulièrement un proche en situation de handicap, de perte d’autonomie ou de maladie. Cette aide peut concerner les repas, les déplacements, les démarches ou la surveillance quotidienne. Elle ne constitue pas nécessairement un emploi et ne donne pas automatiquement droit à une allocation.
Pour le RSA, ce n’est pas l’appellation « aidant familial » qui détermine le traitement d’une somme : c’est sa nature juridique. Le décret n° 2020-1343 du 4 novembre 2020 prévoit notamment l’exclusion de l’AJPA et du dédommagement de l’aidant familial au titre de la PCH des ressources prises en compte.
| Somme perçue par l’aidant | Nature du versement | Conséquence pour le RSA |
|---|---|---|
| AJPA | Allocation compensant une réduction ou une cessation temporaire d’activité, sous conditions | Exclue des ressources retenues |
| Dédommagement PCH | Dédommagement de l’aidant familial, sans contrat de travail | Exclu des ressources retenues |
| Salaire financé par la PCH | Rémunération d’un emploi d’aide à domicile | Revenu d’activité pris en compte |
| Salaire financé par l’APA | Rémunération d’un salarié intervenant auprès de la personne âgée | Revenu d’activité pris en compte |
Pour éviter une erreur à la racine du dossier, retracez le circuit du versement : qui bénéficie de l’aide, qui vous paie et quel document justifie la somme ? Un virement provenant du compte de votre parent ne permet pas, à lui seul, de distinguer un dédommagement PCH d’un salaire. La notification d’attribution, le plan d’aide et l’existence éventuelle d’un bulletin de paie permettent de qualifier correctement le paiement.
AJPA, PCH et APA : des mécanismes à ne pas confondre
L’AJPA et le dédommagement PCH ne diminuent pas directement le RSA
L’AJPA est destinée au proche aidant qui réduit ou interrompt son activité dans les conditions prévues par ce dispositif. Elle peut être demandée auprès de la CAF ou de la MSA selon le régime de rattachement. Son exclusion du calcul du RSA ne dispense pas de remplir ses propres conditions d’attribution. Elle n’est donc pas accordée du seul fait que vous aidez un proche ou percevez le RSA.
La PCH est, quant à elle, attribuée à la personne handicapée. Son volet aide humaine peut notamment permettre de dédommager un aidant familial. Ce dédommagement n’est pas un salaire. Il faut toutefois distinguer cette situation de celle où la personne handicapée emploie un intervenant : une rémunération salariée financée par la PCH reste un revenu d’activité.
L’APA peut financer un emploi, pas un dédommagement PCH
L’allocation personnalisée d’autonomie (APA) appartient à la personne âgée bénéficiaire. Elle peut servir à financer l’emploi de certains membres de la famille, dans les limites prévues par le dispositif. L’emploi du conjoint, du partenaire de Pacs ou du concubin n’est notamment pas autorisé dans ce cadre.
Si vous êtes salarié grâce à ce financement, votre rémunération doit être traitée comme un salaire pour le RSA. La prestation versée à votre proche et le revenu que vous recevez sont deux éléments distincts. Par ailleurs, pouvoir cumuler une prestation avec le RSA ne signifie pas que l’AJPA, un dédommagement et un salaire soient librement cumulables entre eux : leurs règles propres doivent être vérifiées.
Le droit au RSA reste apprécié à l’échelle du foyer
Le RSA est accessible, en règle générale, à partir de 25 ans, sous conditions de ressources et de résidence stable et effective en France. Des règles particulières concernent notamment les jeunes parents et les jeunes actifs remplissant une condition d’activité antérieure. Les conditions de séjour doivent également être examinées pour les personnes étrangères.
Être aidant ne crée ni accès automatique au RSA, ni majoration générale. Le calcul dépend de la composition du foyer, des ressources retenues et, selon la situation, d’un forfait logement. Celui-ci peut notamment intervenir lorsque vous recevez une aide au logement ou êtes hébergé gratuitement.
Les revenus du conjoint, du partenaire de Pacs ou du concubin comptent également. À l’inverse, aider un parent ou vivre sous son toit ne signifie pas automatiquement que vous formez avec lui un même foyer RSA.
Par exemple, une personne sans salaire qui perçoit uniquement un dédommagement PCH peut conserver un droit au RSA si les autres conditions sont remplies. Si elle vit en couple avec une personne salariée, ce salaire intervient dans le calcul, même si le dédommagement reste exclu.
Les ressources sont examinées dans le cadre d’une déclaration trimestrielle. Pour les déclarations préremplies, la période de référence correspond généralement aux mois M-4 à M-2. Vérifiez les mois affichés dans votre espace personnel : un arrêt d’activité ne se traduit pas nécessairement immédiatement par une hausse du RSA.
Sécuriser sa déclaration auprès de la CAF ou de la MSA
Signalez rapidement tout changement professionnel ou familial : début d’un emploi auprès du proche, réduction d’activité, séparation ou déménagement. Lors de la déclaration trimestrielle, vérifiez les montants préremplis et complétez les ressources demandées selon les consignes de votre organisme.
Une somme exclue du calcul du RSA ne doit pas être inscrite arbitrairement dans une rubrique « salaires » ou « autres revenus ». En cas d’hésitation, demandez une instruction écrite en précisant la nature exacte du versement. L’exclusion pour le RSA ne préjuge pas de son traitement fiscal ou de son effet sur d’autres prestations.
Préparez les documents utiles :
- la notification d’attribution de l’AJPA, de la PCH ou de l’APA ;
- le document précisant le dédommagement ou les modalités d’emploi ;
- les bulletins de salaire et le contrat de travail, s’il existe ;
- les relevés de paiement et les dates de changement d’activité ;
- la déclaration trimestrielle et la notification de RSA concernées.
Si un dédommagement PCH semble avoir été comptabilisé comme un salaire, demandez le détail des ressources retenues et leur correction. En cas de décision défavorable ou de trop-perçu contesté, suivez les voies et délais de recours indiqués sur la notification : un simple échange avec un conseiller ne remplace pas nécessairement le recours requis.
Faire adapter l’accompagnement à la réalité de l’aidance
La qualité d’aidant ne dispense pas automatiquement des obligations liées au RSA. Le parcours d’accompagnement et le contrat d’engagement doivent toutefois prendre en considération la situation personnelle, les contraintes et les possibilités effectives de la personne.
Expliquez à votre référent les tâches assurées, leur fréquence, les rendez-vous médicaux et l’absence éventuelle de relais. Décrire précisément une présence quotidienne indispensable est plus utile que la seule mention « aidant familial ». Des justificatifs peuvent aider à examiner les adaptations possibles, sans transmettre davantage de données médicales que nécessaire.
Demandez que les aménagements convenus soient formalisés. Selon votre situation, le référent RSA, les services départementaux ou un travailleur social pourront vous orienter. L’objectif est de construire un parcours compatible avec l’aide apportée, sans supposer une exemption acquise ni laisser vos contraintes invisibles dans le dossier.
- Se déclarer aidant familial : le bon interlocuteur, les justificatifs et les droits à demander - 22 novembre 2026
- Service de téléassistance à Nice : du bouton SOS aux aides, choisir sans mauvaise surprise - 21 novembre 2026
- Simulateur d’obligation alimentaire en EHPAD : une estimation, pas une facture à partager à parts égales - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Maison de retraite : entre enfants, le paiement se répartit selon les revenus, pas à parts égales
 Préparer un départ en maison de retraite sans brusquer la personne, du tri aux premiers jours
 Salle de bain PMR : 90 cm de passage, 1,50 m de giration et les bons équipements
 Formulaire aidant familial MDPH : le bon Cerfa et les besoins à ne pas laisser invisibles