Assurance obsèques à Toulouse : un comparateur utile ne s’arrête pas à la mensualité
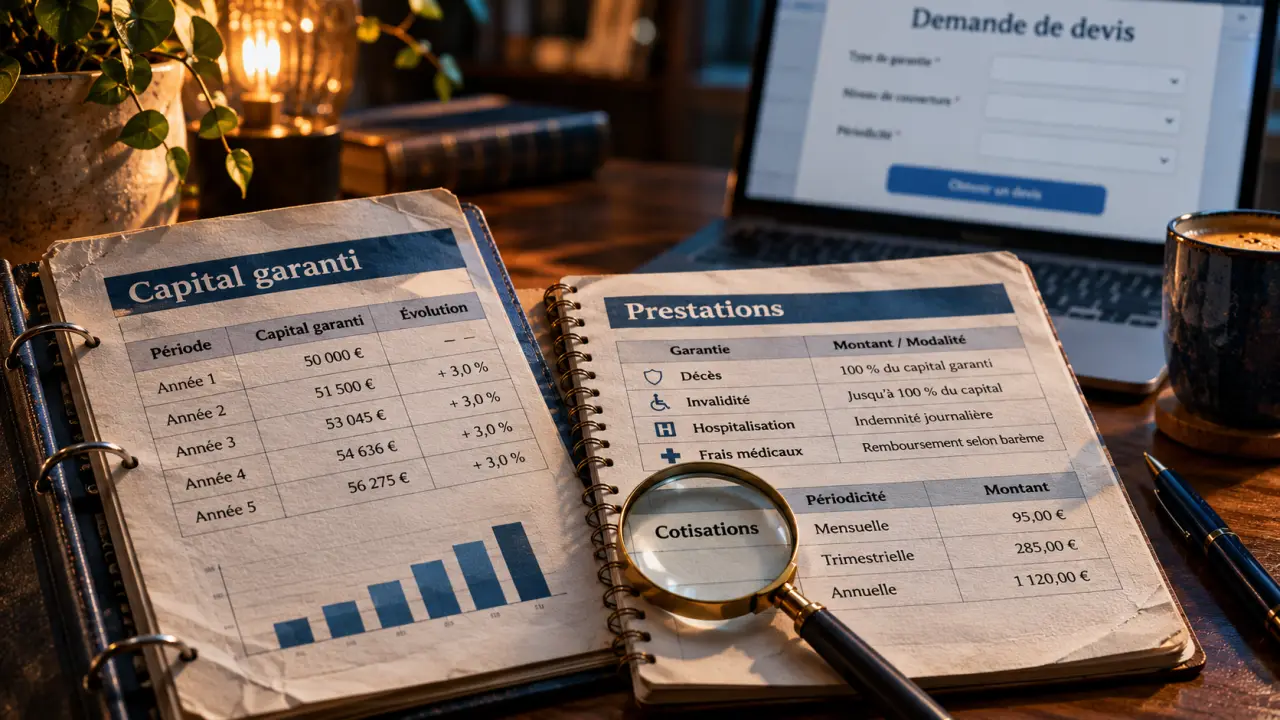
À Toulouse, un comparateur d’assurance obsèques peut aider à départager plusieurs offres, à condition de comparer autre chose que leur cotisation mensuelle. Le capital garanti, la durée des versements, les exclusions et les modalités d’organisation des funérailles déterminent ce que vos proches recevront réellement. Avant de demander des devis, précisez votre objectif : financer vos obsèques, en préparer le déroulement, ou réunir les deux dans un même contrat.
Choisir d’abord entre financer les obsèques et les organiser
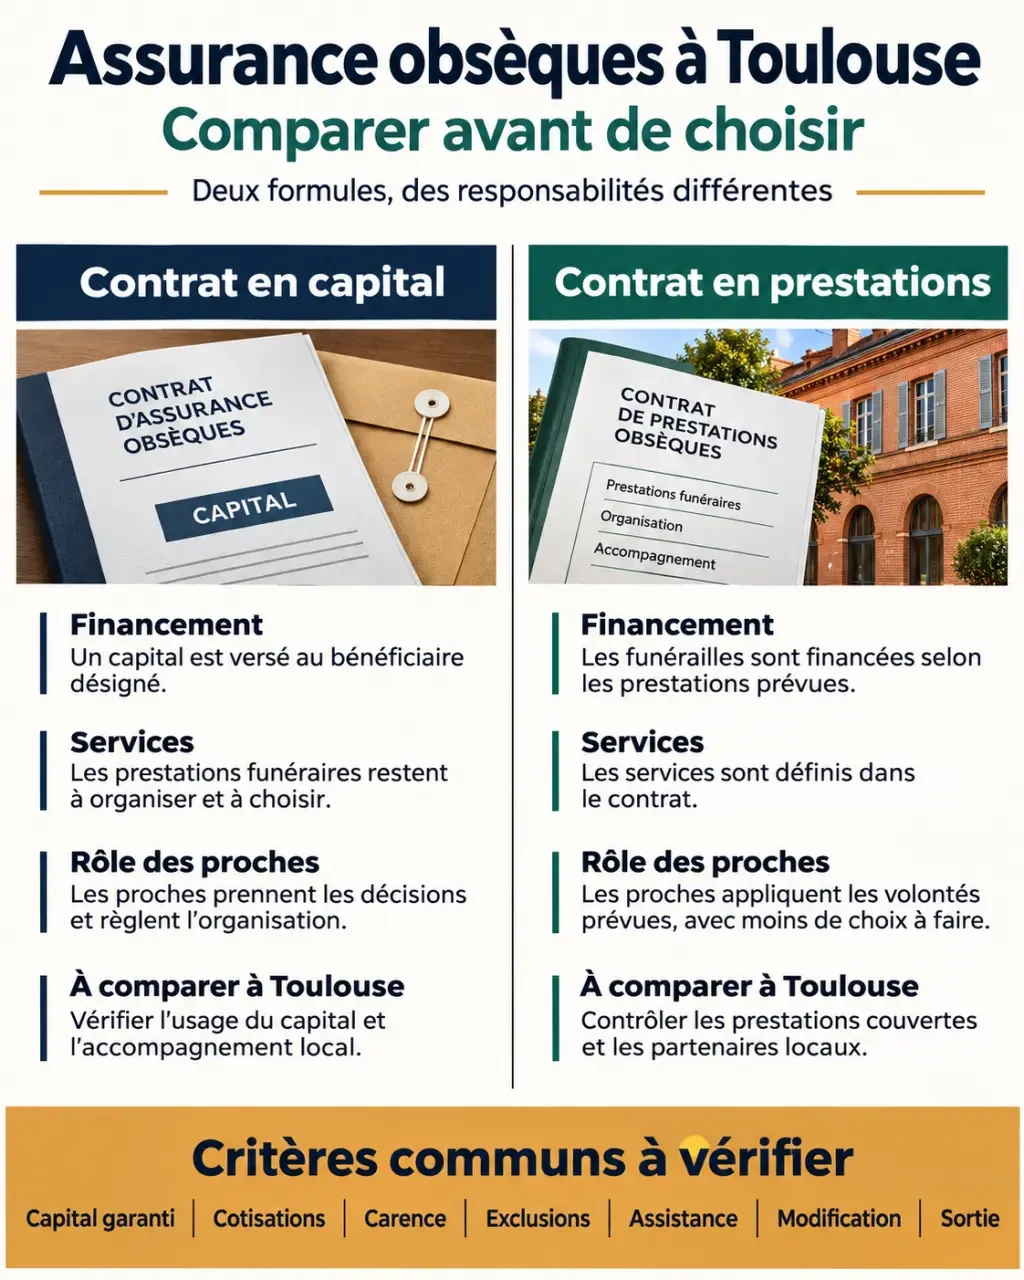
Deux contrats affichant un capital identique peuvent répondre à des besoins très différents. La première distinction à faire dans un comparateur concerne donc la nature de l’assurance, et non son prix.
Le contrat en capital : prévoir une somme affectée aux funérailles
Le contrat en capital prévoit le versement d’une somme au bénéficiaire désigné lors du décès de l’assuré, selon les conditions contractuelles. Ce capital est destiné au financement des obsèques. Il ne signifie pas, à lui seul, que les prestations funéraires sont choisies ou que les démarches seront prises en charge. Les proches peuvent encore devoir sélectionner un opérateur, arrêter les détails de la cérémonie et coordonner les intervenants.
Cette formule peut convenir si vous souhaitez surtout limiter la charge financière. Vérifiez toutefois les modalités d’utilisation du capital, le traitement d’un éventuel solde et la procédure permettant de modifier le bénéficiaire.
Le contrat en prestations : préciser aussi le déroulement
Le contrat en prestations associe un financement à une description des services funéraires prévus. Pour une personne vivant à Toulouse, il faut notamment vérifier où ces prestations pourront être exécutées et par quel opérateur. Un réseau national, une agence locale et un prestataire désigné ne proposent pas nécessairement la même souplesse.
Demandez un descriptif détaillé des prestations : transport, cercueil, cérémonie, démarches et services annexes. Une mention générale comme « organisation complète » ne permet pas de savoir ce qui restera éventuellement à payer par la famille.
Comparer des devis construits sur les mêmes hypothèses
Un classement par mensualité devient trompeur si les offres ne reposent pas sur le même capital, le même âge à la souscription ou la même durée de paiement. Avant de retenir une assurance obsèques avec un comparateur à Toulouse, demandez des simulations établies avec des paramètres identiques.
Vérifiez l’immatriculation officielle d’un intermédiaire financier — Consultez le registre ORIAS pour vérifier l’inscription des intermédiaires en assurance, banque et finance.
| Point à comparer | Vérification utile |
|---|---|
| Capital garanti | Montant prévu au contrat et mécanisme éventuel de revalorisation. |
| Cotisations | Montant, fréquence, durée des versements et conditions d’évolution. |
| Prise d’effet des garanties | Délai de carence et traitement du décès selon sa cause. |
| Exclusions | Situations non couvertes et conséquences sur les sommes versées. |
| Assistance | Services inclus, bénéficiaires, limites géographiques et conditions d’accès. |
| Modification ou sortie | Possibilités de changement, de réduction ou de rachat lorsqu’elles existent. |
Regarder le coût cumulé, pas seulement le prélèvement
Les cotisations peuvent être versées en une fois, pendant une durée déterminée ou jusqu’au décès, selon la formule. Une cotisation viagère apparemment faible peut conduire à un total versé supérieur au capital garanti si les paiements se prolongent. Ce fonctionnement doit être compris avant de signer : il ne se résume pas à une épargne que l’on récupère automatiquement.
Demandez une projection du cumul des cotisations à plusieurs échéances. Pour des versements temporaires, faites préciser le coût total prévu. Pour toute formule, vérifiez aussi les conséquences d’un arrêt des paiements : cesser de cotiser n’entraîne pas nécessairement le remboursement des sommes versées.
À Toulouse, vérifier les prestations locales et les déplacements
Le lieu de résidence compte surtout pour l’exécution des services. Une assurance accessible en ligne peut convenir à un habitant de Toulouse, sans que son assureur dispose d’une agence dans la ville. À l’inverse, la présence d’un interlocuteur local ne garantit pas que toutes les prestations souhaitées seront incluses.
Pour déterminer le capital à assurer, partez d’un devis funéraire détaillé correspondant à vos volontés : inhumation ou crémation, cérémonie civile ou religieuse, transport et destination finale. Distinguez les prestations de l’opérateur des autres frais éventuels, notamment ceux liés à la sépulture. Il n’existe pas de montant universel adapté à toutes les familles toulousaines.
Anticiper un décès ou des obsèques hors de la ville
Si vous séjournez régulièrement ailleurs ou souhaitez des funérailles dans une autre commune, examinez les garanties de transport et de rapatriement. Leur présence dans une brochure ne suffit pas : les conditions peuvent prévoir un périmètre territorial, une distance minimale, un plafond ou des formalités particulières.
Pensez au contrat comme à une membrane entre vos volontés et les décisions que vos proches devront prendre. S’il laisse passer trop d’incertitudes — qui appeler, où transporter le défunt, qui avance les frais — la famille doit combler les vides dans l’urgence. Pour tester sa solidité, imaginez un décès survenu loin de Toulouse pendant un déplacement : le contrat indique-t-il clairement le premier interlocuteur, les frais couverts et les choix qui restent à faire ? Cet exercice révèle souvent davantage qu’une liste de garanties.
Évaluer le comparateur avant de lui confier vos coordonnées
Un comparateur ne représente pas nécessairement l’ensemble du marché. Il peut présenter uniquement les contrats de ses partenaires ou servir à transmettre une demande de contact à un intermédiaire. Son utilité dépend donc de la transparence de sa sélection et de la précision des documents accessibles.
- Identifiez l’entreprise qui exploite le service et vérifiez son rôle : assureur, courtier ou simple mise en relation.
- Lorsque le service relève de l’intermédiation en assurance, vérifiez son immatriculation à l’ORIAS.
- Recherchez les critères de classement et l’existence de relations commerciales avec les organismes présentés.
- Lisez les informations sur l’utilisation de vos données et sur les sollicitations téléphoniques auxquelles vous consentez.
- Vérifiez que vous pouvez obtenir les conditions contractuelles avant toute décision.
Un formulaire qui demande votre téléphone avant de montrer la moindre information peut être avant tout un outil de prise de rendez-vous. Cela ne rend pas le service inutile, mais mieux vaut le savoir pour maîtriser les démarches et éviter de multiplier les demandes identiques.
Ne confondez pas non plus assurance obsèques et assurance décès : leur finalité et les règles d’utilisation du capital peuvent différer. Le nom commercial d’une offre ne remplace jamais la lecture de ses garanties.
Avant de signer, préparer aussi la démarche des proches
Une fois les offres présélectionnées, demandez pour chacune un devis personnalisé, la notice contractuelle et, pour une formule en prestations, le descriptif funéraire associé. Faites confirmer par écrit les points qui restent ambigus, notamment les délais de carence, les justificatifs nécessaires et les conditions de versement du capital.
- Vérifiez que le capital correspond aux prestations souhaitées et à votre budget de cotisation.
- Relisez la désignation du bénéficiaire et les possibilités de modification.
- Identifiez les dépenses qui pourraient rester à la charge de la famille.
- Notez les coordonnées du service à contacter au décès.
- Informez une personne de confiance de l’existence du contrat et de l’emplacement des documents.
La question de l’avance des frais mérite une réponse explicite : le versement peut nécessiter des pièces justificatives et ne pas intervenir au moment où l’opérateur funéraire demande son règlement. Faites préciser si un paiement direct à ce dernier est possible et dans quelles conditions.
Le contrat le plus adapté est celui qui reste compréhensible pour vos proches, pas seulement celui qui arrive en tête d’un comparateur. À Toulouse comme ailleurs, une cotisation soutenable, des garanties lisibles et une procédure connue de la famille constituent une base plus solide qu’un prix d’appel isolé.

- Assurance obsèques à Toulouse : un comparateur utile ne s’arrête pas à la mensualité - 17 novembre 2026
- Crédit santé : financer ses soins sans choisir une mensualité qui étouffe le budget - 12 novembre 2026
- Sport senior santé : marcher ne suffit pas à entretenir toutes ses capacités - 7 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Agirc-Arrco ne rembourse pas vos soins : la différence à connaître entre retraite complémentaire et mutuelle
 Mutuelle senior trop chère : la CSS, les aides de l’Assurance maladie et les démarches utiles
 Mutuelle FIV-DO à l’étranger : ce qui se rembourse vraiment après l’accord préalable
 Vaccination fièvre jaune prix : 60 € le vaccin, mais pas toujours le coût total