Crédit santé : financer ses soins sans choisir une mensualité qui étouffe le budget
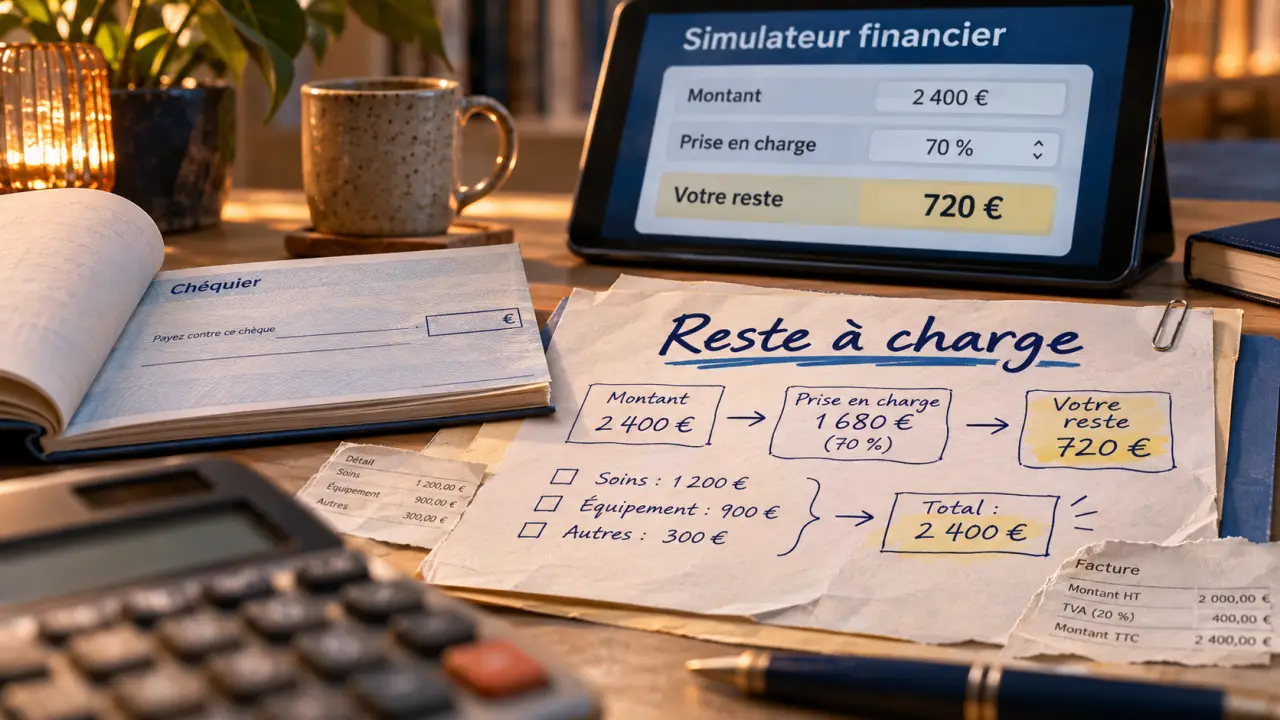
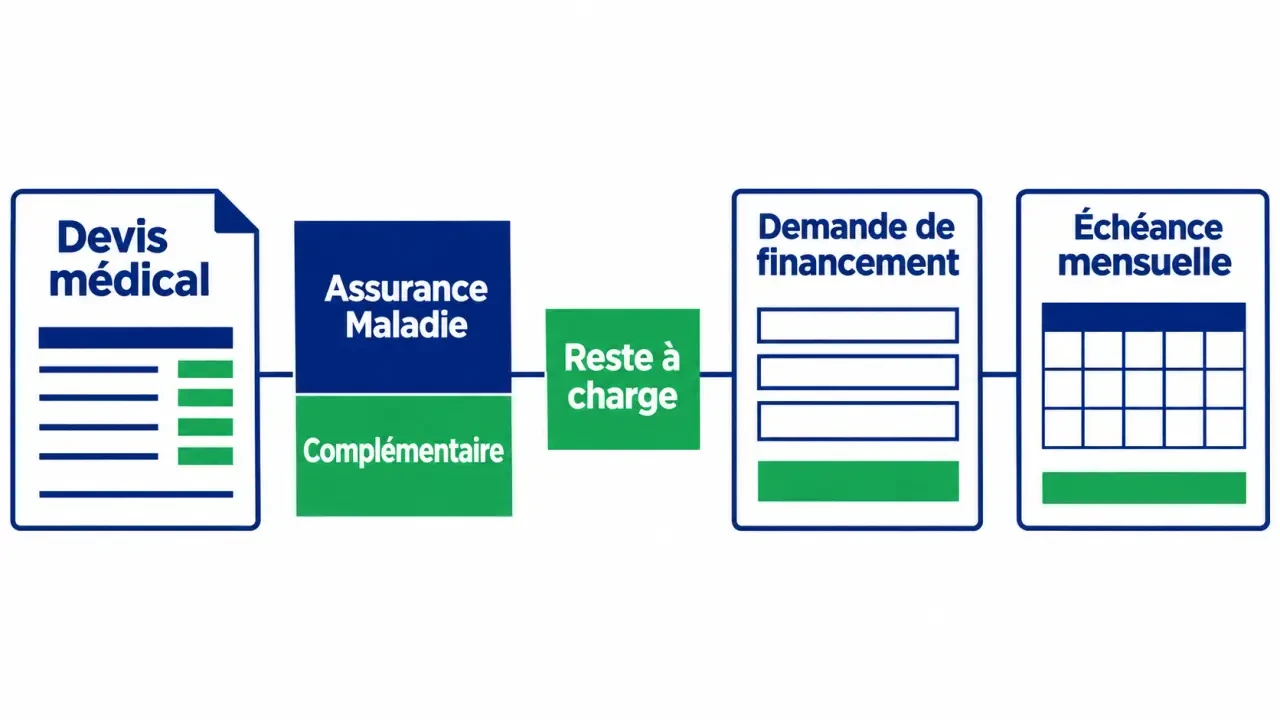
Un crédit santé permet d’étaler le paiement de frais médicaux que l’Assurance Maladie et la complémentaire santé ne remboursent pas entièrement. Avant de souscrire, trois vérifications s’imposent : le reste à charge réel, le coût total du prêt et la mensualité supportable. L’objectif est de rendre les soins accessibles sans transformer une dépense ponctuelle en difficulté durable.
Partir du reste à charge, pas du montant du devis
Le crédit santé est généralement un crédit à la consommation destiné à financer des soins ou des équipements. Ce nom commercial ne désigne pas un contrat unique : il peut recouvrir un crédit affecté ou un prêt personnel. Les dépenses acceptées et les justificatifs dépendent de l’offre.
Le besoin à financer correspond au prix des soins, diminué des remboursements confirmés et de votre apport éventuel. Demandez donc un devis détaillé, puis transmettez-le à votre complémentaire santé. Une estimation orale ne suffit pas pour fixer précisément le montant à emprunter.
Quels frais peuvent entrer dans le financement ?
- Dentaire : implants, prothèses, couronnes et orthodontie, selon les conditions du prêteur.
- Optique : lunettes, équipements correcteurs et chirurgie réfractive.
- Audition : aides auditives et équipements associés.
- Hospitalisation : dépassements d’honoraires, chambre particulière et frais restant à votre charge.
- Autres interventions : chirurgie esthétique, certains équipements ou traitements non remboursés, si le contrat les autorise.
Ne confondez pas chirurgie esthétique et chirurgie réparatrice : leur prise en charge peut différer. De même, un soin finançable n’est pas nécessairement remboursable, et l’accord du prêteur ne constitue pas une validation médicale.
Avant d’emprunter, demandez si une solution relevant du 100 % Santé convient à votre situation en dentaire, optique ou audiologie. L’absence de reste à charge dépend notamment de l’équipement choisi et de votre couverture complémentaire.
Choisir le contrat selon le besoin, et non son étiquette « santé »
Une banque, un organisme spécialisé ou une mutuelle peut proposer un financement. Certaines offres sont réservées aux adhérents et à leurs ayants droit. Comparez surtout la nature du contrat : elle détermine l’utilisation des fonds et les protections associées.
| Solution | Justificatif des soins | Intérêt principal | Vigilance |
|---|---|---|---|
| Crédit affecté | Devis ou facture demandé | Financement lié à une prestation identifiée | Vérifier les conséquences d’une annulation ou modification des soins |
| Prêt personnel | Pas de justificatif d’utilisation des fonds | Souplesse pour plusieurs dépenses | Le remboursement reste dû même si le projet change |
| Crédit renouvelable | Selon l’offre | Réserve réutilisable au fil des remboursements | Taux souvent plus élevé et risque d’endettement prolongé |
Pour un traitement précisément chiffré, le crédit affecté mérite d’être étudié. Pour plusieurs dépenses distinctes, un prêt personnel peut être plus pratique. Sans justificatif d’utilisation ne signifie pas sans justificatif de revenus : l’établissement doit toujours examiner votre solvabilité.
Le crédit renouvelable demande davantage de prudence. Sa réserve fonctionne comme un ressort : chaque remboursement redonne une capacité de dépense, ce qui peut inciter à financer un nouvel achat avant d’avoir réellement soldé les soins initiaux. Pour une dépense médicale ponctuelle, une échéance finale clairement définie aide à conserver un repère budgétaire.
Comparer le coût total avant de réduire la mensualité
Il n’existe pas de taux unique du crédit santé. Le montant, la durée, votre situation financière et la politique du prêteur influencent la proposition. Meilleurtaux présente des financements de 1 000 à 75 000 euros, avec des durées de 12 à 48 mois. L’offre Matmut présentée porte sur 1 000 à 5 000 euros, également sur 12 à 48 mois. Ces indications ne valent pas acceptation ni disponibilité garantie.
Une fourchette indicative de taux de 3 % à 10 % est évoquée pour ce type de financement. Elle ne remplace pas une proposition personnalisée datée : vérifiez s’il s’agit d’un taux nominal ou du TAEG, taux annuel effectif global. Ce dernier intègre les frais obligatoires nécessaires à l’obtention du crédit.
Les éléments à relever dans chaque simulation
- Le montant emprunté, la durée et le nombre d’échéances.
- Le TAEG et le montant total dû.
- Le coût de l’assurance facultative, lorsqu’elle est proposée.
- Les frais éventuels et les conditions de remboursement anticipé.
Comparez d’abord des simulations portant sur le même montant et la même durée. Allonger le remboursement réduit généralement la mensualité, mais augmente le coût total. Une assurance facultative peut rester extérieure au TAEG affiché : ajoutez son prix pour mesurer l’effort réel.
Pour lire une simulation, le calcul essentiel est simple : coût du crédit = montant total dû moins capital emprunté. Si l’assurance facultative n’est pas comprise dans le total annoncé, ajoutez-la séparément. Une mensualité attractive ne suffit donc pas à identifier l’offre la moins chère.
Préparer le dossier et prévoir le vrai délai de versement
Le prêteur analyse vos revenus, vos charges, vos crédits en cours et votre reste à vivre. Un endettement inférieur à 35 % est parfois cité comme repère, mais ce n’est ni une règle universelle du crédit à la consommation ni une garantie d’accord. La stabilité du budget compte aussi.
- Réunissez les documents : pièce d’identité, justificatif de domicile, justificatifs de revenus et relevés bancaires demandés.
- Ajoutez le devis si le financement est affecté aux soins, ainsi que l’estimation des remboursements pour préciser le besoin.
- Déposez la demande et attendez l’analyse complète : un accord de principe n’est pas une acceptation définitive.
- Vérifiez le contrat : échéancier, coût, assurance, destinataire du versement et date prévisionnelle de disponibilité.
Un délai légal de rétractation de 14 jours s’applique au crédit à la consommation. Les modalités de mise à disposition doivent être vérifiées dans le contrat ; ne confondez jamais rapidité de réponse et disponibilité immédiate des fonds.
Meilleurtaux évoque une réponse sous 24 heures à quelques jours, un déblocage sous 24 à 72 heures après acceptation, ou un versement souvent sous 48 heures après le délai de rétractation, selon les situations. Ces délais correspondent à des étapes différentes et ne constituent pas une promesse. Faites confirmer le calendrier avant de vous engager auprès du praticien.
Si le budget est trop serré, réduire le besoin avant d’emprunter
Des revenus modestes ou une invalidité n’entraînent pas automatiquement un refus, mais la mensualité doit rester compatible avec les dépenses essentielles. Si le remboursement absorbe toute votre marge, sollicitez d’abord votre caisse d’Assurance Maladie, votre complémentaire santé ou le CCAS pour examiner les aides possibles.
Un paiement échelonné auprès du professionnel peut aussi être envisagé : demandez ses frais et ses conditions par écrit. Un microcrédit accompagné peut constituer une piste selon votre situation et les dispositifs locaux, sans garantie d’éligibilité.
En présence d’un risque aggravé de santé, la Convention AERAS peut faciliter l’examen de l’assurance emprunteur lorsque le financement entre dans son champ. Elle ne garantit ni l’assurance ni l’octroi du prêt.
Avant toute demande, fixez une mensualité qui laisse une réserve pour les imprévus. Comparez ensuite les offres sur cette base, sans emprunter davantage au seul motif qu’un montant supérieur vous est proposé. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.

- Assurance obsèques à Toulouse : un comparateur utile ne s’arrête pas à la mensualité - 17 novembre 2026
- Crédit santé : financer ses soins sans choisir une mensualité qui étouffe le budget - 12 novembre 2026
- Sport senior santé : marcher ne suffit pas à entretenir toutes ses capacités - 7 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 36 46, horaires et numéros pour téléphoner à la Sécurité sociale
 Erreur sur un arrêt de travail : comment rectifier la situation et préserver vos indemnités
 Les mutuelles participent rarement aux frais d’obsèques : les contrats qui changent tout
 La CMU rembourse les lunettes sous conditions, avec la classe A et la C2S