1221 words, within the 1190-1610 target range. Output ready.
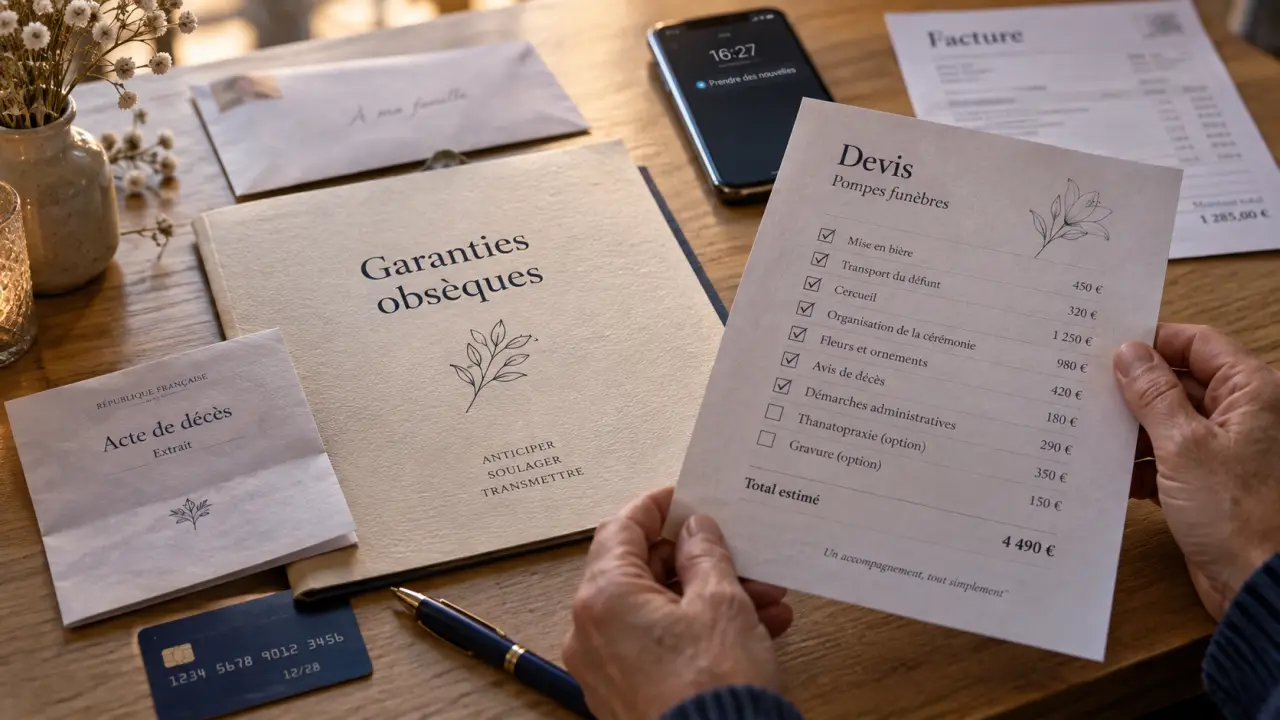
TITLE: Les mutuelles participent rarement aux frais d’obsèques : les contrats qui changent tout
HTML:
Une mutuelle santé classique ne rembourse généralement pas les frais d’obsèques. Elle peut toutefois prévoir une garantie décès, une assistance ou un capital dans certains contrats de prévoyance. Pour savoir si une prise en charge est possible, il faut distinguer la complémentaire santé des assurances spécifiquement conçues pour financer ou organiser les funérailles.
Ce que votre mutuelle peut réellement verser après un décès
La mission première d’une mutuelle santé est de compléter les remboursements de soins : consultations, hospitalisation, optique, dentaire ou médicaments. Les dépenses funéraires ne relèvent pas de ce poste. Il n’existe donc pas de remboursement automatique des obsèques au titre d’une complémentaire santé, même lorsque le défunt était adhérent depuis longtemps.
Frais bancaires de succession : les nouveaux plafonds — Découvrez les règles officielles sur les frais de clôture du compte du défunt et le paiement des obsèques.
Les garanties qui peuvent faire exception
Une participation peut exister si le contrat comporte une garantie distincte : capital décès, prévoyance collective d’entreprise, assistance obsèques ou option dédiée. Le versement peut prendre la forme d’une somme forfaitaire destinée au bénéficiaire désigné, d’un accompagnement administratif ou, plus rarement, d’une participation aux dépenses. Seules les conditions générales et la notice d’information permettent de connaître le montant, les exclusions, les délais et les justificatifs demandés.
La première vérification à effectuer
Contactez rapidement l’organisme qui gérait la mutuelle et demandez si un capital, une assistance ou une garantie décès est rattaché au contrat. Préparez le numéro d’adhérent, l’acte de décès, votre identité et, si nécessaire, un justificatif de votre qualité de bénéficiaire ou d’ayant droit. Ne résiliez pas le contrat avant d’avoir obtenu cette réponse : une garantie annexe peut ne pas apparaître clairement sur la carte de tiers payant.
Mutuelle, assurance obsèques, assurance décès : ne pas confondre les protections
Ces contrats peuvent tous intervenir après un décès, mais ils n’ont ni le même objectif ni le même destinataire. Cette distinction évite de compter sur une couverture inexistante au moment de régler la facture des pompes funèbres.
| Dispositif | Finalité principale | Mode d’intervention |
|---|---|---|
| Mutuelle santé | Rembourser les dépenses de santé | Pas de prise en charge des obsèques, sauf garantie optionnelle |
| Assurance obsèques | Financer et parfois organiser les funérailles | Capital affecté ou prestations prévues au contrat |
| Assurance décès | Protéger financièrement les proches | Capital librement utilisable par le bénéficiaire désigné |
| Capital décès | Soutenir les proches selon la situation du défunt | Versement possible par un régime de protection sociale ou un employeur |
Deux formes d’assurance obsèques
L’assurance obsèques en capital prévoit une somme versée à un proche ou à une entreprise de pompes funèbres. Le bénéficiaire organise alors les funérailles et règle les prestations. L’assurance en prestations ajoute l’organisation prévue à l’avance : inhumation ou crémation, cercueil, cérémonie, transport ou soins de conservation (thanatopraxie) selon les clauses retenues. Dans les deux cas, vérifiez ce qui arrive si le capital est insuffisant ou, à l’inverse, supérieur à la facture finale.
La police d’assurance est parfois la clé que les proches ne pensent pas à chercher au bon endroit. Au-delà du contrat lui-même, examinez les prélèvements bancaires, les courriers annuels, l’espace client, les documents remis par l’employeur ou un éventuel coffre-fort numérique testamentaire où le défunt aurait pu consigner ses volontés. Cette recherche peut révéler un contrat collectif de prévoyance, un service d’assistance avec permanence téléphonique ou des volontés d’organisation déjà enregistrées, ce qui évite de décider dans l’urgence sans connaître les protections existantes.
Qui avance les frais et sur quelles sommes les régler ?
Les obsèques doivent être organisées rapidement, généralement dans les 14 jours suivant le décès. En pratique, la personne qui signe le devis des pompes funèbres avance souvent la dépense. Les frais funéraires sont ensuite une dette de la succession, à la charge de l’actif successoral lorsqu’il existe.
Le prélèvement sur le compte bancaire du défunt
La banque peut régler directement une facture de funérailles sur le compte du défunt, dans la limite des fonds disponibles et d’un plafond de 5 910 euros, sur présentation de la facture. Cette possibilité ne suppose pas d’attendre le règlement complet de la succession. Il est utile de demander aux pompes funèbres une facture nominative détaillée pour la transmettre sans délai à la banque.
Héritiers, renonciation et désaccords familiaux
Lorsque les fonds du défunt sont insuffisants, les proches peuvent devoir avancer les frais. La répartition entre héritiers dépend ensuite de la succession et de leur part respective. Une renonciation à succession ne fait pas nécessairement disparaître l’obligation de participer aux frais funéraires, qui peut aussi être appréciée au regard de l’obligation alimentaire. En cas de conflit sur l’organisation ou le paiement, conservez devis, factures et échanges écrits. Une médiation reste la voie la plus rapide ; à défaut d’accord, un commissaire de justice ou, en dernier recours, le tribunal judiciaire peuvent être saisis.
Les aides à rechercher selon la situation du défunt
Avant de financer seul l’intégralité des obsèques, vérifiez les droits ouverts par l’activité professionnelle, la retraite, la situation familiale ou les ressources. Les aides ne sont pas universelles : leurs conditions varient selon l’organisme et le statut de la personne décédée.
Le capital décès de l’Assurance Maladie s’adresse en priorité au conjoint, au partenaire pacsé ou, à défaut, aux enfants et ascendants du défunt. Ces bénéficiaires prioritaires disposent d’un mois après le décès pour en faire la demande ; passé ce délai, le capital reste accessible aux autres ayants droit pendant deux ans. Un salarié peut être couvert par un régime de prévoyance collective d’entreprise prévoyant un capital décès ou une assistance pour la famille. Un retraité peut, selon son régime, ouvrir droit à une aide ou au versement de sommes restant dues. Lorsque les ressources du défunt ou de sa famille sont insuffisantes, la CPAM, la commune ou le centre communal d’action sociale peuvent examiner une aide sociale. France Travail, la caisse d’allocations familiales ou la mutuelle elle-même peuvent orienter les proches vers les dispositifs applicables.
Les dossiers demandent fréquemment l’acte de décès, la facture acquittée ou le devis des pompes funèbres, un relevé d’identité bancaire, le livret de famille et les justificatifs de ressources. Faites une copie de chaque pièce et notez la date de vos demandes. Certains droits sont soumis à des délais courts ; attendre la clôture de la succession peut faire perdre du temps utile.
Une méthode simple pour ne rien oublier dans les premiers jours
Face à l’urgence, l’objectif n’est pas de connaître immédiatement tous les droits, mais de sécuriser le paiement puis d’identifier les remboursements et capitaux possibles. Procédez dans un ordre qui limite les avances inutiles.
- Demandez un devis détaillé à l’entreprise de pompes funèbres et identifiez les prestations indispensables ou optionnelles.
- Recherchez les contrats : mutuelle, prévoyance employeur, assurance décès, assurance obsèques et relevés de prélèvements.
- Informez la banque du décès et transmettez la facture funéraire pour connaître les modalités de règlement sur le compte du défunt.
- Contactez l’employeur, la CPAM, les caisses de retraite et les organismes sociaux concernés pour demander les formulaires adaptés.
- Conservez les originaux des factures et indiquez à la famille qui a avancé chaque somme, pour faciliter le règlement successoral.
Si aucun contrat ne couvre les frais, demander plusieurs devis peut aider à ajuster l’organisation au budget disponible. Une assistance obsèques, lorsqu’elle existe, peut aussi soulager les proches sur des aspects concrets : transport, formalités, recherche d’une entreprise funéraire ou coordination avec le lieu de cérémonie. L’essentiel est de vérifier les garanties écrites plutôt que de supposer qu’une mutuelle santé finance les obsèques.

- Dépassement d’honoraires d’un chirurgien : 200 % de BRSS couvrent-ils vraiment la facture ? - 16 septembre 2026
- Mutuelle et portabilité : jusqu’à 12 mois gratuits, mais seulement sous conditions - 14 septembre 2026
- Pourquoi la CPAM vous appelle : 3 vérifications avant de répondre - 13 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Médecin refuse un bon de transport : quand le refus est légitime et quels recours activer
 Vésicule biliaire malade : comment identifier les symptômes et quand consulter en urgence ?
 Risque aggravé de santé : comment valider votre assurance emprunteur en 3 étapes
 Assurance infirmier libéral : RCP, prévoyance et couverture du cabinet