Mutuelle et portabilité : jusqu’à 12 mois gratuits, mais seulement sous conditions
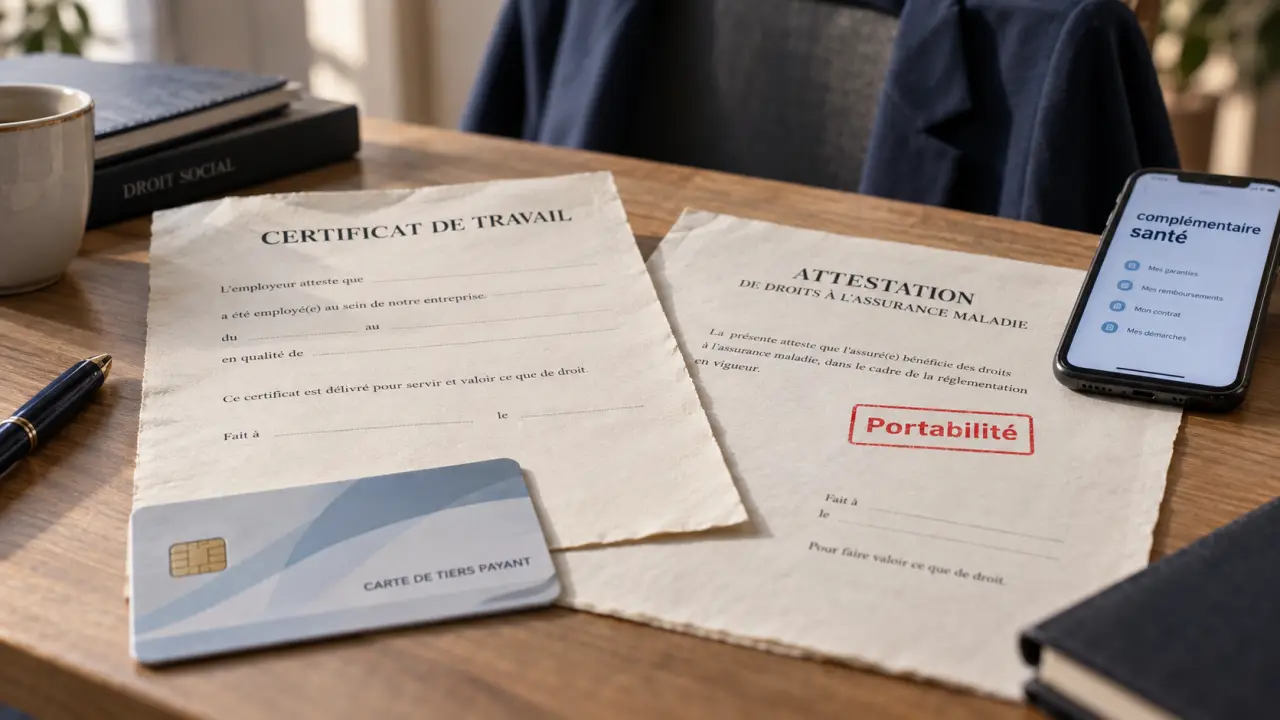
Après la fin d’un contrat de travail, il est possible de conserver temporairement sa complémentaire santé d’entreprise sans payer de cotisation directe. Ce dispositif, appelé portabilité de la mutuelle, évite une rupture de couverture pendant la recherche d’emploi. Il dépend toutefois de plusieurs conditions, notamment l’affiliation préalable, l’ouverture de droits à l’Assurance chômage et le motif de la rupture.
La mutuelle et la portabilité : ce qui est réellement maintenu
La portabilité permet à un ancien salarié de conserver les garanties de sa mutuelle collective après la rupture de son contrat. Le dispositif est prévu par l’article L911-8 du Code de la Sécurité sociale. Il concerne les frais de santé et, lorsque l’entreprise en dispose, certaines garanties de prévoyance comme l’incapacité de travail, l’invalidité ou le décès.
Pendant cette période, le niveau de couverture reste celui dont bénéficient les salariés encore en poste. Les évolutions du contrat collectif s’appliquent donc aussi à l’ancien salarié. Les ayants droit déjà couverts à la date de cessation du contrat peuvent en principe rester protégés dans les mêmes conditions. Vérifiez ce point dans la notice de l’assureur, surtout si la couverture de la famille avait été ajoutée de manière optionnelle.
Une gratuité fondée sur la mutualisation
La portabilité est gratuite pour l’ancien salarié : il ne règle plus la part salariale habituellement prélevée sur sa fiche de paie. Son coût est intégré au financement mutualisé du régime collectif, pris en charge par l’employeur et les salariés actifs. Cette gratuité ne signifie donc pas que la couverture est sans coût. Elle signifie que l’ancien salarié n’a pas de cotisation directe à payer pendant la période où ses droits sont ouverts.
Le maintien des garanties dépend toutefois de l’évolution de la situation auprès de France Travail. Une reprise d’activité ou la fin des allocations peut interrompre la portabilité avant la date prévue. Il faut donc signaler rapidement tout changement à l’assureur et vérifier la date d’effet de la couverture éventuellement proposée par un nouvel employeur.
Les conditions à remplir et les départs qui ouvrent droit
Pour bénéficier de la portabilité de la mutuelle, trois conditions sont cumulatives. Le salarié doit avoir adhéré à la complémentaire santé d’entreprise avant son départ. La rupture doit ouvrir droit à une indemnisation par l’Assurance chômage. Enfin, elle ne doit pas résulter d’une faute lourde. Le droit peut être maintenu même lorsqu’un délai de carence retarde le premier versement, dès lors que la personne est éligible à l’indemnisation.
| Situation de départ | Portabilité possible ? | Point à vérifier |
|---|---|---|
| Licenciement, y compris économique | Oui | Droit à l’indemnisation chômage |
| Rupture conventionnelle | Oui | Affiliation préalable à la mutuelle |
| Fin de CDD ou de mission | Oui | Ouverture des droits auprès de France Travail |
| Démission légitime | Oui | Indemnisation chômage reconnue |
| Démission simple | En principe non | Absence habituelle de droit immédiat au chômage |
| Faute lourde | Non | Exclusion légale du dispositif |
| Départ à la retraite | Non | Étudier le maintien individuel au titre de la loi Evin |
La distinction entre démission simple et démission légitime est essentielle. Ce n’est pas le mot « démission » qui exclut automatiquement la portabilité, mais l’absence de prise en charge par l’Assurance chômage. En cas de doute, l’attestation remise par France Travail permet de vérifier la situation d’indemnisation.
Calculer la durée : du lendemain du départ à 12 mois maximum
Le maintien commence à la cessation du contrat, généralement dès le lendemain de sa fin, à condition que les conditions soient remplies. Sa durée correspond à celle du dernier contrat de travail ou des contrats consécutifs chez le même employeur, dans la limite de 12 mois maximum.
Des exemples pour se repérer
Un CDD de 6 mois peut ainsi ouvrir jusqu’à 6 mois de portabilité. Pour un CDD de 6 mois et 15 jours, le décompte par mois entamé peut conduire à 7 mois de maintien. Deux CDD successifs de 3 mois peuvent être cumulés et donner jusqu’à 6 mois de couverture. Dans tous les cas, le plafond reste fixé à un an, même après une longue ancienneté.
La durée théorique ne garantit pas le maintien jusqu’à son terme. La portabilité cesse avant les 12 mois si l’indemnisation chômage prend fin. Une reprise d’emploi qui met fin aux allocations, une radiation de France Travail ou la liquidation de la retraite entraînent généralement l’arrêt du dispositif. En cas de reprise d’activité, vérifiez la date d’effet de la mutuelle du nouvel employeur pour éviter une période sans couverture.
Les démarches : ce que font l’employeur, France Travail et l’assureur
Le droit à la portabilité découle de la situation du salarié. Il n’est donc pas nécessaire, en principe, de souscrire un nouveau contrat pour l’activer. L’ancien employeur doit mentionner le maintien des garanties dans le certificat de travail et informer l’organisme assureur. L’ancien salarié doit ensuite pouvoir justifier son indemnisation chômage et signaler tout changement mettant fin à ses droits.
La checklist à suivre dès la fin du contrat
- Conserver le certificat de travail et vérifier qu’il mentionne la portabilité.
- Récupérer l’attestation d’ouverture des droits dans son espace personnel France Travail.
- Transmettre le justificatif à l’assureur selon la procédure indiquée : espace client, dépôt dématérialisé ou courrier.
- Garder les preuves d’envoi et vérifier que la carte de tiers payant reste active.
- Informer rapidement l’assureur de la fin de l’indemnisation ou d’une reprise d’emploi.
- Noter la date prévisionnelle de fin de portabilité pour préparer la suite.
Les pratiques de contrôle varient selon les assureurs. Certains demandent l’attestation France Travail dès l’ouverture des droits, tandis que d’autres la réclament périodiquement. L’absence de justificatif peut compliquer les remboursements ou conduire à une suspension de la couverture. Si l’employeur ne vous informe pas, contactez d’abord le service des ressources humaines, puis l’organisme assureur avec vos documents de fin de contrat.
Après la portabilité : loi Evin, mutuelle individuelle ou nouvel employeur
La fin de la portabilité ne doit pas être découverte au moment d’un soin coûteux. Trois options principales existent, avec des conséquences différentes.
| Solution | Coût | Atout principal |
|---|---|---|
| Mutuelle du nouvel employeur | Partagée avec l’employeur selon le régime collectif | Solution habituelle lors d’une reprise d’emploi |
| Maintien individuel au titre de la loi Evin | Payant par l’ancien salarié | Conserver le cadre de l’ancien contrat santé |
| Mutuelle individuelle | Variable selon les garanties choisies | Adapter la couverture au budget et aux besoins |
Ce qu’il faut savoir sur la loi Evin
Le maintien individuel au titre de la loi Evin concerne les frais de santé, et non les garanties de prévoyance. L’assureur doit adresser une proposition au plus tard 2 mois après la fin de la portabilité. L’ancien salarié dispose ensuite de 6 mois maximum pour la demander. La première année, le tarif est égal à celui appliqué aux actifs. La deuxième année, la hausse est plafonnée à 25 %, puis à 50 % la troisième année. À partir de la quatrième année, la cotisation est librement fixée.
La loi Evin permet de conserver le cadre de l’ancien contrat santé, mais elle devient payante et n’est pas toujours la solution la plus économique. Comparez les niveaux de remboursement, les exclusions, les délais de prise d’effet et la couverture des ayants droit. Cette comparaison doit commencer avant la fin de la portabilité, pour préserver la continuité des soins.

- Mutuelle et portabilité : jusqu’à 12 mois gratuits, mais seulement sous conditions - 14 septembre 2026
- Pourquoi la CPAM vous appelle : 3 vérifications avant de répondre - 13 septembre 2026
- 1221 words, within the 1190-1610 target range. Output ready. - 12 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MAE mutuelle santé : 4 formules, des prix clairs et les points à vérifier avant de choisir
 Mutuelle Avenir Santé : espace adhérent, garanties santé, prévoyance et bons réflexes pour éviter les confusions
 Dentiste 100 % Santé : où le trouver, comment lire le devis et quoi faire en cas de refus
 Prévoyance infirmier libéral : protéger le revenu quand le cabinet doit continuer à tourner