Prévoyance infirmier libéral : protéger le revenu quand le cabinet doit continuer à tourner
Pour un infirmier libéral, un arrêt de travail ne suspend ni les charges du cabinet, ni les échéances personnelles, ni les obligations envers les patients et les remplaçants. La prévoyance infirmier libéral aide à maintenir les revenus lorsque les régimes obligatoires ne suffisent pas à préserver l’équilibre financier. Le choix ne se limite pas au montant d’une indemnité. Il faut aussi examiner ce qui est couvert, pendant combien de temps et après quel délai.
Pourquoi le régime obligatoire ne couvre pas toujours la réalité du cabinet
En exercice libéral, les revenus dépendent directement de la capacité à effectuer des tournées, à réaliser des soins, à assurer la coordination et à gérer l’activité. Un accident, une maladie ou une grossesse pathologique peuvent interrompre ces tâches brutalement. Les protections de l’Assurance Maladie et de la CARPIMKO forment un socle utile, mais elles ne remplacent pas nécessairement le revenu habituel du cabinet.
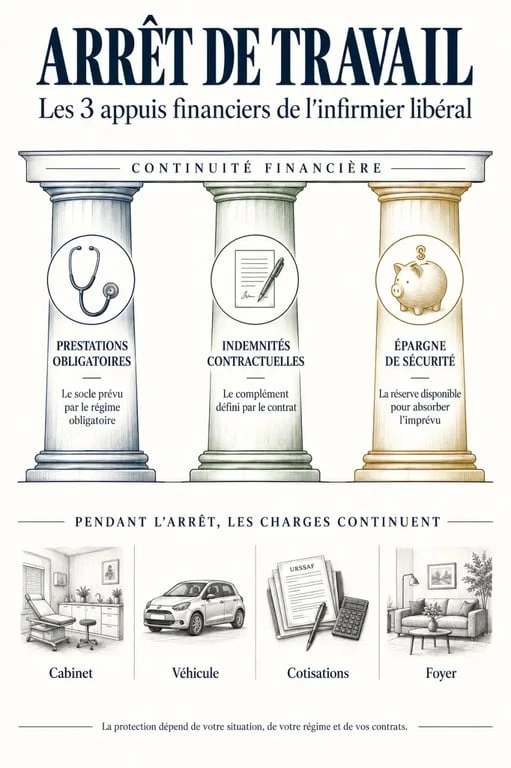
Le décalage apparaît souvent entre les aides perçues et les dépenses qui continuent à courir : cotisations, loyer d’un local, véhicule, carburant, logiciels professionnels, assurance responsabilité civile, téléphone, matériel ou frais de remplacement. Il faut aussi intégrer les revenus du foyer, les crédits en cours et l’épargne réellement disponible.
Les charges professionnelles ne s’arrêtent pas avec les tournées
Une garantie d’indemnités journalières vise d’abord à compenser une perte de revenus. Elle ne doit donc pas être choisie en fonction du seul chiffre d’affaires. Le bon repère est le montant nécessaire chaque mois pour préserver le niveau de vie du foyer tout en réglant les dépenses fixes de l’activité. Une couverture trop faible peut obliger à puiser rapidement dans la trésorerie ou à reprendre trop tôt.
Il est utile de séparer deux besoins : le revenu destiné au foyer et les frais professionnels à maintenir. Certains contrats prévoient une garantie spécifique pour les charges du cabinet. Cette distinction facilite l’analyse, notamment lorsque le cabinet emploie du personnel ou supporte des frais structurels élevés.
La poulie financière : répartir l’effort avant qu’il ne devienne trop lourd
Dans un cabinet, les ressources fonctionnent un peu comme une poulie. Quand le revenu issu des soins se bloque, la charge se reporte sur la trésorerie, le conjoint, l’épargne ou le crédit. Une prévoyance adaptée répartit cet effort entre les prestations obligatoires, les indemnités contractuelles et une réserve de sécurité. Examiner ces trois appuis permet de repérer celui qui est trop faible et d’éviter que toute la tension financière repose sur une seule source.
Les garanties à examiner avant de signer
Comparer les cotisations ne suffit pas. Deux contrats affichant un prix proche peuvent offrir des protections très différentes selon les exclusions, les délais d’attente et la façon dont l’assureur évalue l’incapacité à exercer. Pour une infirmière ou un infirmier libéral, la rédaction des garanties compte autant que le montant indiqué.
Prestations CARPIMKO en cas d’incapacité ou d’invalidité — Découvrez les allocations journalières et la couverture CARPIMKO en cas d’arrêt de travail, d’incapacité ou d’invalidité.
Incapacité temporaire, invalidité et décès
La garantie d’incapacité temporaire de travail verse des indemnités pendant un arrêt reconnu par le contrat. Il faut vérifier le délai de franchise, c’est-à-dire la période restant à la charge de l’assuré avant le début des versements. Une franchise courte protège plus rapidement, mais peut augmenter la cotisation. Le choix doit correspondre à la capacité réelle du cabinet et du foyer à absorber plusieurs semaines sans revenu complet.
La garantie invalidité intervient lorsque l’état de santé empêche durablement ou définitivement de travailler. Il est essentiel de lire la définition retenue. Certains contrats évaluent l’impossibilité d’exercer la profession d’infirmier libéral, tandis que d’autres examinent la possibilité d’occuper une autre activité. Cette différence peut modifier fortement le versement d’une rente.
La garantie décès protège les proches ou les associés selon les modalités prévues. Elle peut comprendre un capital, une rente destinée au conjoint ou une rente éducation pour les enfants. Elle doit être ajustée aux dettes, aux besoins de la famille et à l’organisation patrimoniale, plutôt que choisie selon un montant standard.
Les exclusions et les conditions d’acceptation
Les pathologies antérieures, les affections psychiques, les troubles musculo-squelettiques ou certaines pratiques sportives peuvent faire l’objet de limites, de surprimes ou d’exclusions. Il ne faut pas s’arrêter à la présentation commerciale. Les conditions générales et particulières précisent les situations couvertes, les formalités médicales et les cas exclus.
La déclaration de santé doit être remplie avec exactitude. Omettre une information peut fragiliser l’indemnisation au moment où elle devient nécessaire. En présence d’un antécédent ou d’une situation médicale particulière, demander une confirmation écrite de la portée des garanties aide à comparer des offres réellement équivalentes.
Calculer le niveau d’indemnisation utile, sans surassurer
La bonne couverture n’est pas forcément celle qui promet l’indemnité la plus élevée. Elle correspond au manque à gagner restant après les prestations du régime obligatoire, en tenant compte des dépenses incompressibles et des ressources du foyer. Ce calcul doit être révisé lorsque l’activité évolue.
| Élément à recenser | Question à se poser | Utilité pour le contrat |
|---|---|---|
| Revenu net disponible | Quel montant faut-il pour vivre chaque mois ? | Déterminer l’indemnité journalière cible |
| Charges du cabinet | Lesquelles continuent pendant un arrêt ? | Évaluer une garantie frais professionnels |
| Épargne de précaution | Combien de temps peut-elle couvrir les dépenses ? | Choisir une franchise cohérente |
| Crédits et personnes à charge | Quelles obligations persistent en cas d’invalidité ou de décès ? | Ajuster rente et capital |
Le chiffre d’affaires d’une tournée n’est pas un revenu garanti. Il peut varier selon les périodes, les absences, les remplacements ou l’évolution de la patientèle. Il est donc préférable de s’appuyer sur plusieurs exercices comptables, puis de retenir un niveau prudent et défendable. Lorsque les revenus progressent rapidement, il faut aussi vérifier que le contrat n’est pas devenu trop bas.
Adapter la prévoyance à sa façon d’exercer
Un infirmier installé seul, un associé en cabinet de groupe et un remplaçant n’ont pas les mêmes charges ni la même vulnérabilité face à un arrêt. La prévoyance doit refléter le fonctionnement réel de l’activité, et pas seulement la profession indiquée sur le bulletin d’adhésion.
Installation, association et remplacement : des besoins différents
Lors d’une installation, le budget est parfois serré et la tentation est forte de choisir une franchise longue. C’est aussi une période où l’épargne est souvent mobilisée par le véhicule, le matériel ou la reprise de patientèle. Une protection progressive peut être envisagée, à condition de prévoir une révision lorsque le revenu se stabilise.
En cabinet de groupe, il faut examiner la capacité des associés à absorber temporairement les soins et les coûts liés à un remplacement. Une organisation solidaire peut réduire la perte d’activité, mais elle ne supprime pas les charges personnelles de l’associé absent. Pour un remplaçant, l’absence de revenus récurrents et la variabilité des missions demandent une estimation particulièrement prudente.
Réviser le contrat aux moments décisifs
Une prévoyance infirmier libéral mérite d’être relue à chaque changement important : hausse de revenus, déménagement du cabinet, nouvel emprunt, arrivée d’un enfant, association, séparation ou évolution de l’état de santé. Une garantie adaptée lors de la souscription peut devenir incomplète quelques années plus tard.
Comparer les contrats avec une méthode simple
Avant de demander un devis, préparez les éléments financiers et professionnels nécessaires. La comparaison sera plus fiable si chaque assureur reçoit le même niveau d’information. Demandez ensuite une simulation claire des prestations dans plusieurs scénarios : arrêt court, arrêt prolongé, invalidité partielle et invalidité totale.
- Listez votre revenu net à protéger et vos charges fixes professionnelles.
- Estimez la durée pendant laquelle votre épargne peut prendre le relais.
- Vérifiez les prestations auxquelles vous pouvez prétendre auprès des régimes obligatoires.
- Comparez les franchises, les montants versés, la durée d’indemnisation et les exclusions.
- Contrôlez la définition contractuelle de votre profession et de l’invalidité.
- Conservez les conditions générales, les conditions particulières et les réponses écrites obtenues.
Enfin, privilégiez la lisibilité. Un contrat de prévoyance utile est un contrat dont vous pouvez expliquer le fonctionnement avant l’arrêt de travail : à quel moment l’indemnité démarre, quel revenu elle complète, dans quelles limites et jusqu’à quand. Cette compréhension aide à choisir une protection proportionnée, sans mauvaise surprise au moment de l’utiliser.

- Mutuelle et portabilité : jusqu’à 12 mois gratuits, mais seulement sous conditions - 14 septembre 2026
- Pourquoi la CPAM vous appelle : 3 vérifications avant de répondre - 13 septembre 2026
- 1221 words, within the 1190-1610 target range. Output ready. - 12 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Agirc-Arrco ne rembourse pas vos soins : la différence à connaître entre retraite complémentaire et mutuelle
 Mutuelle senior trop chère : la CSS, les aides de l’Assurance maladie et les démarches utiles
 Mutuelle FIV-DO à l’étranger : ce qui se rembourse vraiment après l’accord préalable
 Vaccination fièvre jaune prix : 60 € le vaccin, mais pas toujours le coût total