Contrat mutuelle labellisé : ne demandez pas les 15 € avant ces quatre vérifications
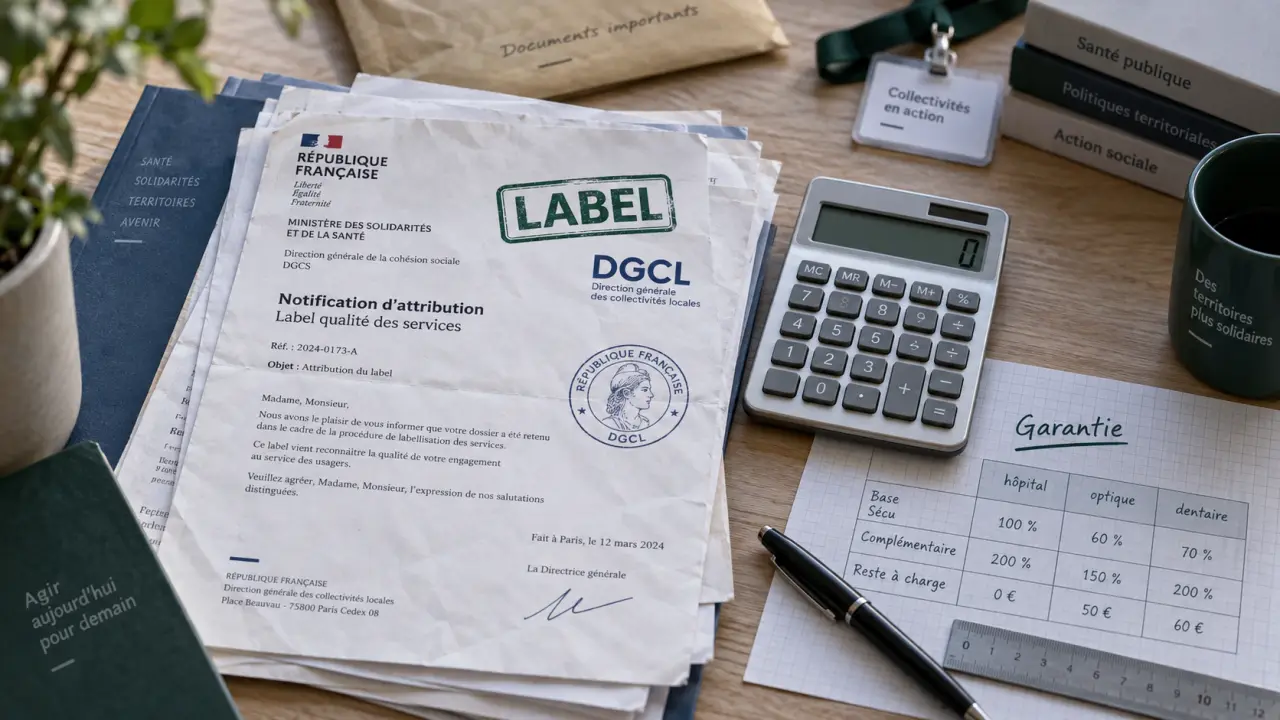
Un contrat mutuelle labellisé est une complémentaire santé individuelle destinée notamment aux agents de la fonction publique territoriale. Il peut ouvrir droit à une participation financière de la collectivité, mais seulement si le contrat est reconnu, toujours valide et conforme aux règles de l’employeur. Avant de comparer les cotisations, vérifiez donc son label, ses garanties et les démarches à suivre.
Un label qui rend la complémentaire santé éligible
La labellisation concerne les contrats individuels de complémentaire santé et de prévoyance proposés notamment aux agents territoriaux. Elle atteste que le contrat respecte un cadre de solidarité fixé par le décret n° 2011-1474 du 8 novembre 2011. Le label est délivré par un prestataire habilité. L’assureur ou la mutuelle ne peut donc pas se l’attribuer librement.
Calcul du coût net de votre mutuelle
Avertissement : Ce résultat est une estimation arithmétique. L’éligibilité, les plafonds éventuels et les modalités de versement dépendent des délibérations de votre collectivité. Veuillez vous référer à votre contrat et aux documents officiels de votre employeur.
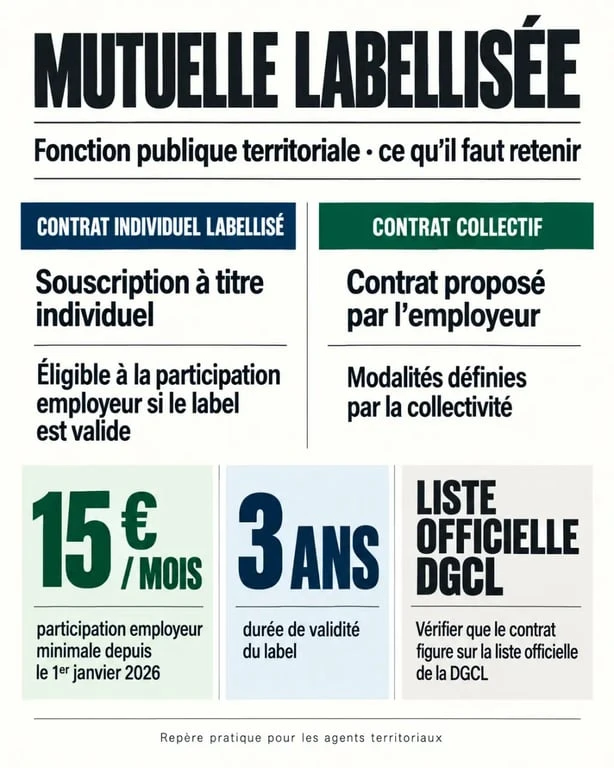
Dans ce dispositif, l’agent choisit lui-même son organisme et sa formule parmi les contrats labellisés. Cette liberté distingue le contrat mutuelle labellisé d’une couverture collective sélectionnée ou imposée par la collectivité. Le contrat doit figurer sur la liste officielle publiée par la Direction générale des collectivités locales (DGCL). De son côté, l’ACPR contrôle le respect des règles applicables aux organismes d’assurance.
Une validité limitée à trois ans
Un label est valable 3 ans. Une ancienne attestation, une publicité ou la mention « adapté aux territoriaux » ne suffit donc pas à prouver l’éligibilité actuelle d’un contrat. Identifiez précisément sa référence commerciale, l’organisme qui porte le risque et la période de validité du label. Ce contrôle s’impose lors d’une première adhésion, mais aussi au moment d’un renouvellement ou d’un changement de formule.
Des adhésions ouvertes sans sélection médicale
Le cadre solidaire vise à éviter que l’état de santé empêche l’accès à la couverture. Les contrats labellisés sont accessibles sans questionnaire médical et sans délai de carence. Ils peuvent concerner les agents titulaires, stagiaires ou contractuels, ainsi que les retraités selon les conditions prévues par le contrat. L’âge et la composition familiale peuvent influencer la cotisation dans un cadre encadré, mais le tarif ne peut pas être établi à partir d’un risque médical individuel.
La participation de la collectivité : ce qu’elle change réellement
Depuis le 1er janvier 2026, les collectivités territoriales doivent participer au financement de la complémentaire santé de leurs agents à hauteur d’au moins 15 € par mois. Cela représente 180 € par an au minimum. Une collectivité peut prévoir une participation plus élevée, par exemple 20 €, 25 € ou 30 € mensuels, selon sa délibération et ses modalités internes.
Pour bénéficier de cette aide avec un contrat individuel, l’agent doit généralement fournir une attestation de labellisation et respecter la procédure définie par son employeur. Celle-ci peut prévoir un dépôt sur un espace RH, un formulaire, un justificatif de cotisation ou une demande de versement. La participation n’est pas automatique parce que le contrat porte la mention « labellisé ». Les règles de versement, la date de prise d’effet et les pièces demandées dépendent de la collectivité.
Le contrat labellisé n’est pas le contrat collectif
| Solution | Choix de l’agent | Participation employeur | Point de vigilance |
|---|---|---|---|
| Contrat individuel labellisé | Large : l’agent choisit son organisme et son niveau de couverture | Possible selon les règles de la collectivité | Vérifier la validité du label |
| Contrat collectif | Plus encadré : le contrat est retenu par la collectivité | Organisée dans le cadre du dispositif collectif | Examiner les garanties et les cas de dispense |
| Contrat individuel non labellisé | Libre | En principe non éligible au mécanisme lié à la labellisation | Ne pas confondre qualité du contrat et éligibilité |
La différence compte au moment de choisir. Un contrat collectif peut être adapté s’il offre une bonne couverture pour le foyer. Un contrat labellisé laisse davantage de liberté pour sélectionner l’organisme et ajuster la formule. Le choix dépend donc de l’organisation retenue par votre collectivité et de vos dépenses de santé habituelles.
Les garanties à comparer au-delà de la mention « labellisé »
La labellisation garantit un socle réglementaire et des règles de solidarité. Elle ne signifie pas que toutes les formules remboursent les soins au même niveau. Deux contrats labellisés peuvent présenter des écarts sensibles en optique, en dentaire, en hospitalisation ou sur les dépassements d’honoraires. Comparez le tableau de garanties, pas seulement le montant de la cotisation.
Protection sociale complémentaire dans la fonction publique territoriale — Consultez le cadre juridique officiel et la liste actualisée des contrats et règlements labellisés par la DGCL.
| Poste de santé | À contrôler dans une formule essentielle | Ce qu’une formule renforcée peut améliorer |
|---|---|---|
| Soins courants | Ticket modérateur et base de remboursement | Prise en charge accrue des dépassements |
| Hospitalisation | Forfait journalier et honoraires | Chambre particulière et honoraires plus élevés |
| Optique | Forfait monture et verres | Forfait supérieur pour les équipements complexes |
| Dentaire | Soins courants et prothèses | Meilleure couverture des prothèses ou de l’orthodontie |
Partir de son reste à charge prévisible
Une formule économique peut convenir à un agent qui consulte peu et n’anticipe pas d’équipement coûteux. À l’inverse, une famille ayant des besoins en optique, des soins dentaires récurrents ou un suivi spécialisé doit examiner les plafonds annuels et les remboursements exprimés en euros ou en pourcentage du tarif conventionnel. Les options de médecines douces ou de chambre particulière n’ont d’intérêt que si elles correspondent à un usage réel.
Pour comparer correctement, mettez en regard la cotisation mensuelle et les remboursements que vous pouvez réellement obtenir. Le niveau de garanties, les plafonds, les exclusions et la participation employeur influencent directement le coût final. Choisir uniquement le prix le plus bas peut donc se révéler défavorable lors d’une hospitalisation ou d’une dépense dentaire importante, si un plafond réduit fortement la prise en charge.
Vérifier le contrat et sélectionner une formule adaptée
Avant toute souscription ou demande de participation, consultez la liste officielle publiée par la DGCL. Recherchez le nom de l’organisme, l’intitulé exact de l’offre et la période couverte par le label. Si la référence indiquée sur votre devis diffère de celle qui figure sur la liste, demandez une attestation écrite à l’organisme avant de vous engager.
Les quatre contrôles utiles avant de signer
- Confirmez le dispositif de votre collectivité : contrat collectif, convention de participation ou aide versée sur présentation d’un contrat labellisé.
- Vérifiez l’éligibilité exacte : nom du contrat, organisme, date de validité du label et conditions d’adhésion.
- Calculez le coût net : cotisation mensuelle moins la participation employeur, puis évaluez ce montant sur un an.
- Lisez les limites de remboursement : plafonds, forfaits, dépassements d’honoraires, délai de remboursement et couverture des ayants droit.
Demandez plusieurs devis présentant des niveaux comparables : une formule d’entrée de gamme, une intermédiaire et une renforcée. Pour chaque offre, relevez le coût après participation, les garanties utiles à votre situation et les services associés. Vous éviterez ainsi de comparer une cotisation de 25 € avec une autre de 30 € sans vérifier qu’elles couvrent les mêmes dépenses de santé.
Enfin, conservez l’attestation de labellisation et les documents transmis aux ressources humaines. En cas de changement d’employeur, de formule ou de renouvellement du label, vous pourrez vérifier rapidement si votre contrat reste compatible avec votre participation financière.

- Mutuelle et portabilité : jusqu’à 12 mois gratuits, mais seulement sous conditions - 14 septembre 2026
- Pourquoi la CPAM vous appelle : 3 vérifications avant de répondre - 13 septembre 2026
- 1221 words, within the 1190-1610 target range. Output ready. - 12 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Grippe : repos, hydratation et vapeur, les remèdes naturels qui soulagent vraiment
 Centre hospitalier intercommunal : un hôpital public réparti sur plusieurs communes
 Ulcère gastrique ou duodénal : douleurs, métier, complications, quelle durée d’arrêt de travail ?
 Impôts et mutuelle : la part salariale se déduit, la part patronale s’ajoute au revenu imposable