Dépassement d’honoraires d’un chirurgien : 200 % de BRSS couvrent-ils vraiment la facture ?
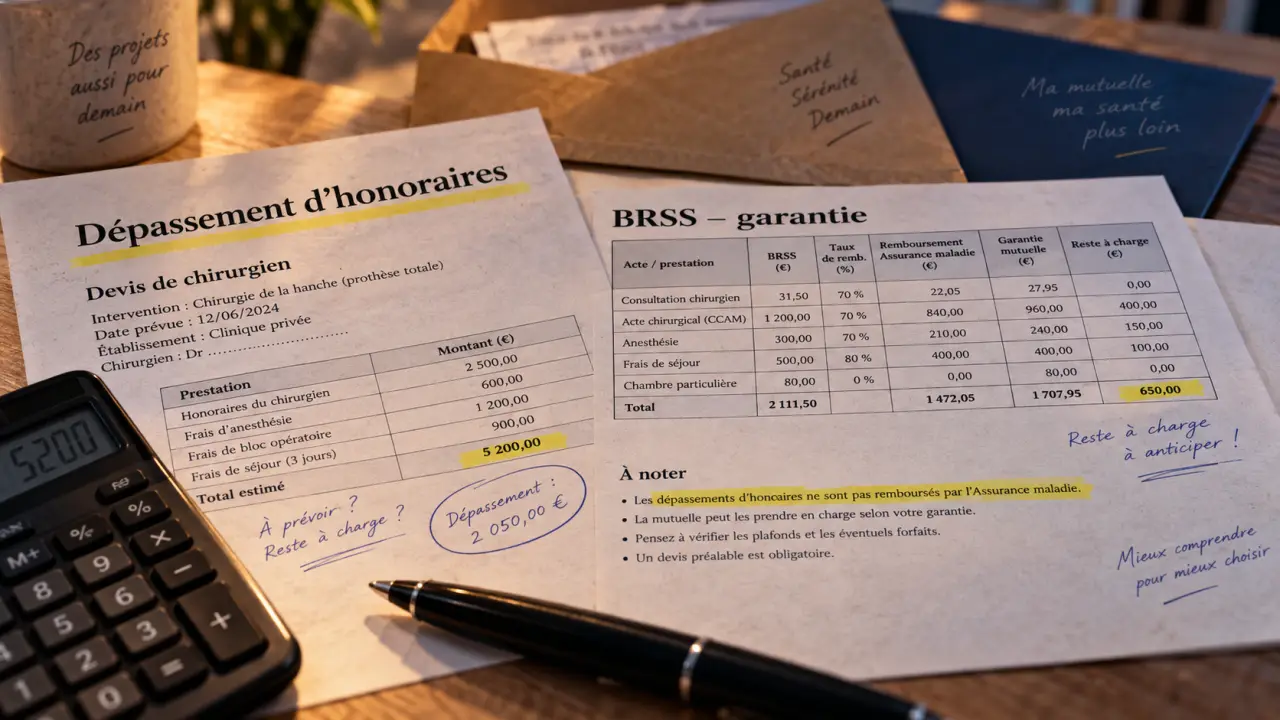
Une mutuelle peut rembourser tout ou partie du dépassement d’honoraires d’un chirurgien, dans la limite prévue par le contrat. Avant une opération, comparez le tarif demandé avec la base de remboursement de la Sécurité sociale (BRSS), puis vérifiez la garantie hospitalisation. Un niveau de 200 % peut être adapté dans certains cas, sans couvrir automatiquement tous les frais liés à l’intervention.
Ce que recouvre un dépassement d’honoraires chirurgical
Le dépassement d’honoraires correspond à la différence entre le tarif facturé par le chirurgien et le tarif conventionné retenu par l’Assurance maladie. Cette dernière calcule son remboursement sur une base réglementée, et non sur le prix réellement demandé lorsque celui-ci est plus élevé. La part qui dépasse cette base reste donc à la charge du patient ou de sa complémentaire santé.
Calculer son reste à charge chirurgical
Estimez le remboursement théorique des honoraires du chirurgien à partir des données de votre acte et de votre garantie.
Estimation du remboursement
Plafond global : BRSS × garantie / 100
Part mutuelle : max(0, minimum(honoraires facturés, plafond global) − remboursement obligatoire)
Remboursement total : remboursement Assurance maladie + part mutuelle
Reste à charge : max(0, honoraires facturés − remboursement total)
Important : cette estimation ne couvre pas automatiquement les honoraires de l’anesthésiste, la chambre particulière, le forfait hospitalier, les plafonds, exclusions, franchises, délais de carence ni les frais non éligibles. Une confirmation auprès de votre mutuelle est nécessaire avant l’intervention.
Par exemple, pour un acte chirurgical dont le tarif conventionné est de 400 euros, un chirurgien peut facturer 600 euros. Le dépassement atteint alors 200 euros. Cette somme s’ajoute parfois aux honoraires de l’anesthésiste, à une consultation préopératoire, à une chambre particulière ou à d’autres frais d’hospitalisation. Le coût total de l’intervention peut donc dépasser le seul montant indiqué sur le devis du chirurgien.
Le secteur du chirurgien change fortement la facture
Un praticien de secteur 1 applique en principe les tarifs conventionnés, avec quelques exceptions possibles. En secteur 2, le chirurgien peut fixer des honoraires supérieurs au tarif conventionné, avec tact et mesure. Les dépassements y sont donc plus fréquents. En secteur 3, le professionnel n’est pas conventionné ou pratique des honoraires libres. Les remboursements du régime obligatoire sont alors très limités.
Plus de 70 % des chirurgiens pratiquent des dépassements d’honoraires. Ceux-ci peuvent dépasser de plus de 50 % les honoraires fixés par l’Assurance maladie et atteindre plusieurs centaines, voire plusieurs milliers d’euros selon l’intervention. Vérifiez le secteur d’exercice du praticien dans l’annuaire santé d’Ameli.fr avant de prendre rendez-vous.
Assurance maladie et mutuelle : deux remboursements distincts
L’Assurance maladie ne rembourse pas le dépassement d’honoraires en tant que tel. Elle calcule sa prise en charge à partir du tarif conventionné. Pour une consultation chez un chirurgien avant une opération, la Sécurité sociale rembourse 70 % du tarif de convention. Lors d’une hospitalisation, elle prend en charge 80 % des frais sur la base des tarifs en vigueur.
La mutuelle intervient ensuite selon les garanties souscrites. Elle peut couvrir le ticket modérateur, c’est-à-dire la part non remboursée sur la base conventionnée, puis une partie ou la totalité du dépassement, dans la limite de son plafond. Le remboursement du chirurgien dépend donc du rapport entre le montant facturé, la BRSS et le niveau de garantie prévu par le contrat.
La BRSS est la référence, pas le montant versé en plus
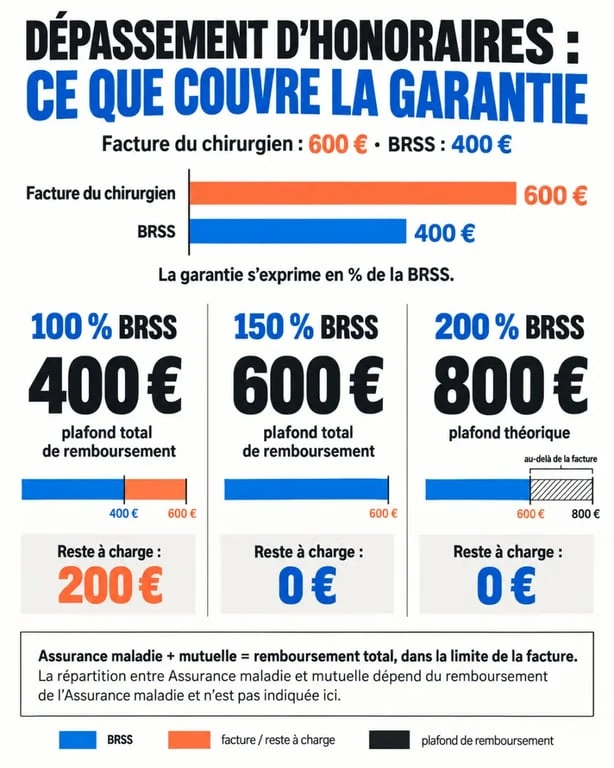
Une garantie annoncée à 100 %, 150 % ou 200 % de la BRSS désigne généralement un plafond de remboursement global. La part de l’Assurance maladie et celle de la mutuelle sont incluses dans ce montant. Ainsi, 200 % de la BRSS ne signifie pas que la mutuelle ajoute deux fois le tarif conventionné au remboursement de la Sécurité sociale. Cela signifie que l’ensemble des remboursements peut atteindre deux fois cette base, sous réserve des conditions du contrat et du montant réellement facturé.
Pour estimer le reste à charge, partez du devis. Additionnez les honoraires concernés, retirez le remboursement obligatoire estimé, puis comparez le solde avec la marge offerte par votre garantie. Cette méthode évite de choisir une formule sur la seule promesse d’un « 200 % ». Une base de remboursement faible peut en effet laisser une somme importante à payer malgré un pourcentage élevé. Pour une chirurgie programmée, faites ce calcul séparément pour le chirurgien et pour l’anesthésiste.
Lire 100 %, 150 % ou 200 % de BRSS avec un exemple
Le tableau suivant illustre le principe à partir d’un acte dont la BRSS est de 400 euros et dont les honoraires s’élèvent à 600 euros. Il s’agit d’une lecture simplifiée. Les modalités exactes dépendent de l’acte, du contrat, des éventuelles participations et des plafonds applicables.
| Niveau de garantie | Plafond global théorique | Montant facturé | Reste à charge théorique maximal |
|---|---|---|---|
| 100 % de la BRSS | 400 euros | 600 euros | 200 euros |
| 150 % de la BRSS | 600 euros | 600 euros | 0 euro |
| 200 % de la BRSS | 800 euros | 600 euros | 0 euro sur ces honoraires |
Dans cet exemple, une garantie à 150 % de la BRSS peut suffire pour couvrir les honoraires du chirurgien. Si le tarif atteint 800 euros pour la même base de 400 euros, une garantie à 150 % laisse potentiellement 200 euros à payer. Une garantie à 200 % peut alors couvrir la totalité des honoraires éligibles. Une couverture annoncée jusqu’à 325 % de la BRSS offre une marge plus élevée, mais elle doit toujours être comparée aux plafonds, exclusions et conditions de la formule.
Le lieu de l’opération peut faire varier les honoraires
L’hôpital public est souvent associé à des tarifs plus encadrés. Il peut limiter le risque de dépassement, mais ne l’exclut pas automatiquement. Un praticien peut exercer une activité libérale au sein d’un établissement public et facturer des honoraires supérieurs au tarif conventionné. Interrogez donc le secrétariat ou le chirurgien avant l’intervention, plutôt que de vous fier uniquement au statut de l’hôpital.
Dans une clinique ou un hôpital privé, les honoraires du chirurgien et de l’anesthésiste peuvent plus souvent inclure des dépassements. Les frais d’établissement, le forfait hospitalier, la chambre individuelle et les services de confort figurent sur des lignes distinctes. Une garantie hospitalisation ne se juge donc pas uniquement à la couverture des honoraires médicaux.
Comparer les garanties poste par poste
Dans le tableau de garanties, recherchez les rubriques « honoraires médicaux et chirurgicaux », « hospitalisation », « anesthésie » et « chambre particulière ». Vérifiez si le pourcentage de BRSS concerne bien les praticiens, s’il existe un plafond annuel ou une limite par séjour, ainsi qu’un délai de carence ou des exclusions. Un contrat responsable peut également prévoir des règles spécifiques selon le parcours de soins et le conventionnement du praticien.
Les démarches à faire avant de programmer l’intervention
Demandez au chirurgien un devis détaillé avant un acte coûteux. Ce document doit permettre d’identifier les honoraires du praticien, le tarif conventionné, le dépassement éventuel et les frais prévisibles. Demandez aussi un document ou un devis de l’anesthésiste lorsque ses honoraires sont distincts. Ces éléments permettent à la mutuelle d’établir une estimation plus fiable de sa prise en charge.
- Vérifiez le secteur d’exercice du chirurgien et les tarifs pratiqués.
- Demandez un devis écrit au chirurgien, à l’anesthésiste et, si nécessaire, à l’établissement.
- Comparez chaque montant avec la BRSS indiquée dans vos garanties.
- Contactez votre mutuelle via l’espace personnel, un conseiller ou un simulateur pour obtenir une estimation.
- Conservez les devis, factures et relevés de prestations jusqu’à la fin des remboursements.
Si le reste à charge demeure élevé, demandez si une alternative thérapeutique, un autre praticien ou un établissement appliquant des tarifs plus proches du tarif conventionné est envisageable. Cette discussion ne remplace pas le choix médical. Elle aide à mesurer les conséquences de chaque option en tenant compte de la liberté de choix, du délai de prise en charge et du budget disponible.
Pour choisir une complémentaire santé adaptée, privilégiez une garantie hospitalisation lisible, avec un niveau de BRSS cohérent avec les honoraires pratiqués dans votre région et votre situation. Le contrat le plus pertinent n’est pas forcément celui qui affiche le taux le plus élevé. C’est celui dont les plafonds, les conditions et les postes couverts correspondent aux frais que vous risquez réellement d’engager.

- Dépassement d’honoraires d’un chirurgien : 200 % de BRSS couvrent-ils vraiment la facture ? - 16 septembre 2026
- Mutuelle et portabilité : jusqu’à 12 mois gratuits, mais seulement sous conditions - 14 septembre 2026
- Pourquoi la CPAM vous appelle : 3 vérifications avant de répondre - 13 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Agirc-Arrco ne rembourse pas vos soins : la différence à connaître entre retraite complémentaire et mutuelle
 Mutuelle senior trop chère : la CSS, les aides de l’Assurance maladie et les démarches utiles
 Mutuelle FIV-DO à l’étranger : ce qui se rembourse vraiment après l’accord préalable
 Vaccination fièvre jaune prix : 60 € le vaccin, mais pas toujours le coût total