Risque aggravé de santé : comment valider votre assurance emprunteur en 3 étapes
L’accès au crédit immobilier ou professionnel représente une étape majeure. Lorsqu’un antécédent médical complique la souscription à l’assurance emprunteur, le projet semble parfois compromis. Un risque aggravé de santé désigne une situation où l’état de santé de l’emprunteur présente une probabilité de réalisation du risque, décès ou invalidité, supérieure à celle d’une population de référence. La convention AERAS, signifiant S’Assurer et Emprunter avec un Risque Aggravé de Santé, garantit l’équité d’accès au financement pour ces profils.
Comprendre le risque aggravé de santé et ses conséquences
Le risque aggravé de santé ne se limite pas aux pathologies chroniques actuelles. Il englobe les antécédents médicaux passés, les affections de longue durée ou certaines situations physiologiques imposant une tarification spécifique. Contrairement aux risques liés à la profession ou aux sports extrêmes, ce risque touche directement la condition biologique du demandeur.
Testez vos connaissances sur la convention AERAS
Lorsqu’un assureur identifie ce profil, trois issues se présentent : l’acceptation aux conditions standard, l’application d’une surprime, ou l’exclusion de certaines garanties. Dans les cas complexes, un refus peut être prononcé, rendant nécessaire le recours aux dispositifs de protection collective comme la convention AERAS.
Le fonctionnement de la convention AERAS
La convention AERAS est un dispositif national signé par l’État, les fédérations d’assureurs, les établissements de crédit et les associations de consommateurs. Son objectif est de permettre aux personnes présentant un risque aggravé de santé d’accéder à l’assurance et au crédit.
Ce mécanisme repose sur la solidarité nationale. Il s’applique aux prêts immobiliers et professionnels dont le montant assuré ne dépasse pas 420 000 euros par personne, sous réserve que l’échéance du contrat intervienne avant le 71e anniversaire de l’emprunteur. Pour le crédit à la consommation, des seuils spécifiques s’appliquent, avec des procédures simplifiées lorsque le montant emprunté est inférieur à 17 000 euros.
Le droit à l’oubli et la grille de référence
Le droit à l’oubli constitue une avancée pour les emprunteurs ayant souffert de certaines pathologies, notamment des cancers ou l’hépatite virale C. Après un délai défini sans rechute, l’emprunteur n’a plus à déclarer cet antécédent médical. L’assureur ne peut alors appliquer ni surprime ni exclusion de garantie liée à cette pathologie ancienne.
Ce passé médical, autrefois perçu comme un obstacle, devient une formalité déclarative une fois le délai légal passé. Justifier que la pathologie n’est plus active permet un retour à une tarification standard. Parallèlement, la grille de référence AERAS liste les pathologies pour lesquelles un accès à l’assurance sans surprime ou avec une surprime plafonnée est possible. Il est impératif de consulter le site aeras-infos.fr pour vérifier si votre situation entre dans ces dispositions, car le respect strict des critères d’âge et de durée depuis la fin du protocole est nécessaire.
Le parcours du dossier : les 3 niveaux d’examen
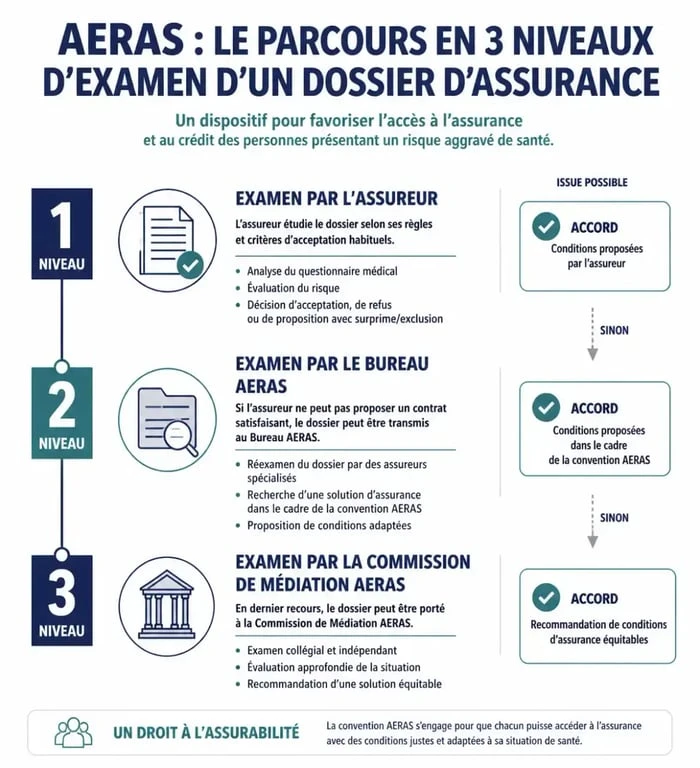
La procédure d’examen d’un dossier sous convention AERAS est structurée en trois niveaux successifs pour éviter tout refus sans analyse collégiale.
Accéder au crédit et à l’assurance avec un risque de santé — Découvrez le portail officiel de la convention AERAS pour faciliter l’obtention d’un prêt ou d’une assurance malgré un problème de santé.
Au premier niveau, l’assureur étudie le dossier sur la base du questionnaire de santé. Si le risque est jugé standard, une proposition est faite immédiatement. Si le risque est aggravé, le dossier passe automatiquement au niveau supérieur.
Au deuxième niveau, le dossier est transmis au service médical spécialisé de l’assureur. Des examens complémentaires peuvent être demandés pour affiner l’évaluation. Si aucune solution n’est trouvée, le dossier est réorienté.
Au troisième niveau, des experts médicaux et des réassureurs spécialisés examinent le dossier. Ce palier permet une mutualisation des risques complexes non acceptés aux niveaux précédents. L’assureur doit informer l’emprunteur à chaque étape de l’avancement de son dossier.
Recours et garanties alternatives en cas de refus
Si aucune proposition d’assurance n’est émise, le refus doit être motivé par l’assureur. Vous pouvez alors saisir la commission de médiation AERAS via un formulaire disponible sur le site officiel pour contester la décision ou obtenir un réexamen.
Les établissements de crédit peuvent proposer des garanties alternatives pour couvrir le prêt sans assurance décès-invalidité traditionnelle. L’hypothèque offre une garantie réelle sur le bien immobilier. La caution implique l’engagement d’un organisme tiers à rembourser le prêt en cas de défaillance. Le nantissement consiste à mettre en gage un placement financier comme une assurance-vie ou un compte-titres.
Discutez de ces options avec votre conseiller bancaire dès le début du montage du dossier. La transparence sur votre état de santé et la connaissance des dispositifs comme la convention AERAS sont vos meilleurs atouts pour sécuriser votre projet immobilier.

- Mutuelle et portabilité : jusqu’à 12 mois gratuits, mais seulement sous conditions - 14 septembre 2026
- Pourquoi la CPAM vous appelle : 3 vérifications avant de répondre - 13 septembre 2026
- 1221 words, within the 1190-1610 target range. Output ready. - 12 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MAE mutuelle santé : 4 formules, des prix clairs et les points à vérifier avant de choisir
 Prise de sang en laboratoire : ordonnance, 60 % remboursés et 17 à 25 € sans prescription
 Médecin refuse un bon de transport : quand le refus est légitime et quels recours activer
 Vésicule biliaire malade : comment identifier les symptômes et quand consulter en urgence ?