Leasing de matériel médical : une mensualité basse peut cacher un coût élevé
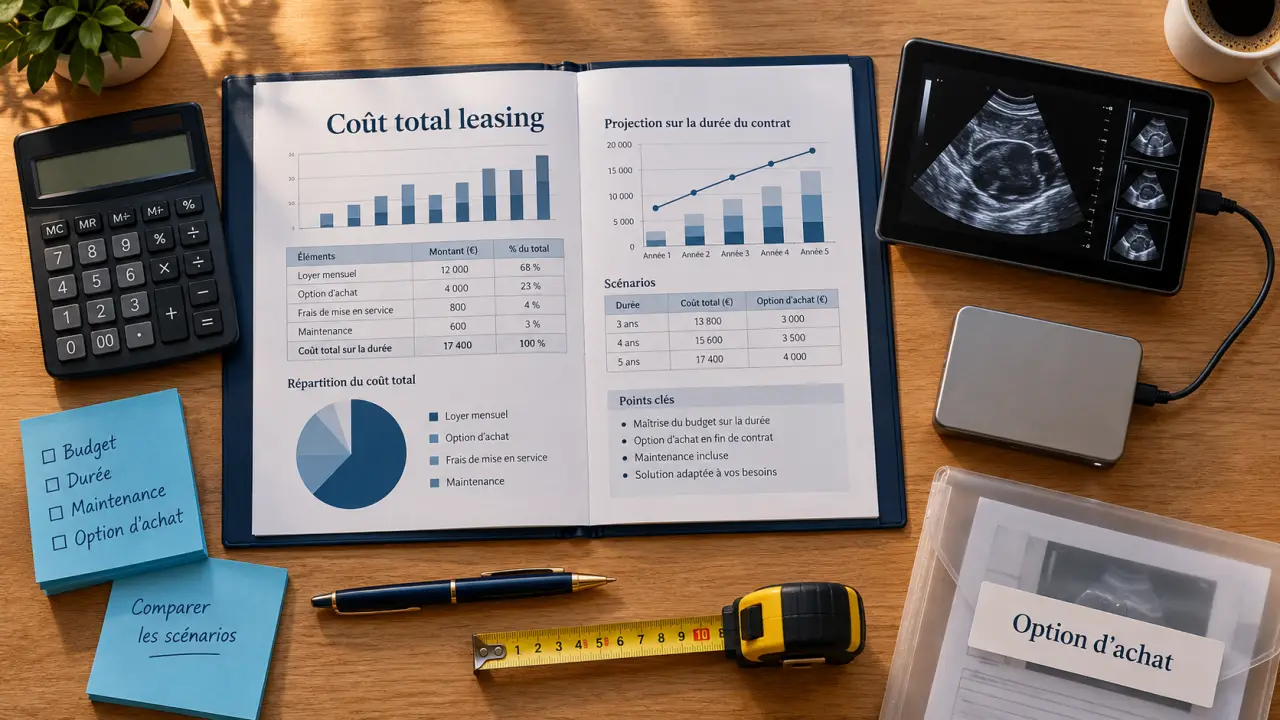
Le leasing de matériel médical permet d’équiper un cabinet sans payer immédiatement l’intégralité des appareils. En contrepartie, vous vous engagez sur des loyers et une durée déterminée. Pour choisir une offre, comparez surtout le coût total, les services réellement inclus et les conditions de sortie : une mensualité attractive ne garantit ni une économie, ni un renouvellement facile.
Identifier le contrat derrière l’appellation « leasing »
Le fonctionnement repose généralement sur trois acteurs : vous choisissez un équipement auprès d’un fournisseur, une société de financement l’achète, puis vous le loue. Le financeur reste propriétaire pendant le contrat. Vous utilisez le matériel et réglez les loyers selon l’échéancier convenu, souvent mensuel, parfois trimestriel, semestriel ou annuel.
Calcul du coût total d’un leasing médical
Saisissez les montants prévus pour estimer le coût de votre leasing. Les postes non concernés peuvent rester à zéro.
Saisissez tous les montants de façon homogène, soit TTC, soit HT. Ce résultat est une estimation indicative et ne constitue pas une offre de financement.
Le mot « leasing » recouvre toutefois plusieurs formules. Leur différence décisive concerne votre droit d’acheter le matériel et les engagements associés aux services.
- Crédit-bail mobilier : une location professionnelle avec une option d’achat prévue dès la signature, à un prix fixé au contrat.
- LOA : la location avec option d’achat désigne également un mécanisme permettant d’acquérir le bien à l’échéance. Pour un équipement professionnel, elle peut correspondre à une offre de crédit-bail.
- Location financière ou simple : elle ne prévoit généralement pas d’option d’achat contractuelle. Les modalités de restitution et de prolongation doivent être vérifiées.
- Abonnement : cette appellation commerciale peut associer location, entretien et renouvellement, sans que tous ces services soient systématiquement inclus.
Les durées proposées s’étendent couramment de 24 à 84 mois, soit deux à sept ans, notamment chez MACSF. Certaines offres financent jusqu’à 100 % du TTC sans apport. D’autres imposent un premier loyer majoré : celui-ci constitue une dépense initiale, à distinguer d’un éventuel dépôt de garantie remboursable.
Choisir les équipements et la durée selon leur usage réel
Le financement peut concerner des médecins, dentistes, kinésithérapeutes ou d’autres professionnels, en cabinet individuel, en groupe ou en maison de santé pluriprofessionnelle. Les établissements peuvent également accéder à ces solutions. L’acceptation dépend notamment de la situation financière de la structure et du matériel retenu.
Selon les financeurs, les équipements éligibles comprennent :
- l’imagerie et le diagnostic : échographe, radiologie, scanner ;
- les soins : fauteuil dentaire, laser médical, matériel paramédical ;
- la stérilisation : autoclave et équipements associés ;
- l’aménagement : tables d’examen et mobilier médical ;
- l’informatique : postes de travail et équipements numériques, avec logiciels selon l’offre.
Le matériel peut être neuf ou reconditionné. Vérifiez sa conformité, sa traçabilité, la disponibilité des pièces et les obligations de maintenance applicables. Pour un équipement lourd, faites préciser si la livraison, l’installation, la formation et les travaux techniques sont financés ou facturés séparément.
Le cabinet constitue un creuset d’équipements dont les rythmes de vieillissement diffèrent : un ordinateur, une table d’examen et un échographe ne deviennent pas inadaptés au même moment. Les regrouper dans un contrat unique simplifie les paiements, mais peut vous obliger à financer longtemps un appareil déjà dépassé. Demandez des échéanciers distincts ou des possibilités de remplacement par équipement : cette séparation évite qu’un seul maillon obsolète bloque l’évolution du plateau technique.
La bonne durée suit l’usage prévisible, pas seulement la mensualité souhaitée. Un engagement plus long allège souvent le loyer, mais prolonge votre obligation de paiement. Le renouvellement anticipé n’est jamais à présumer gratuit.
Comparer le coût total avec l’achat et le crédit
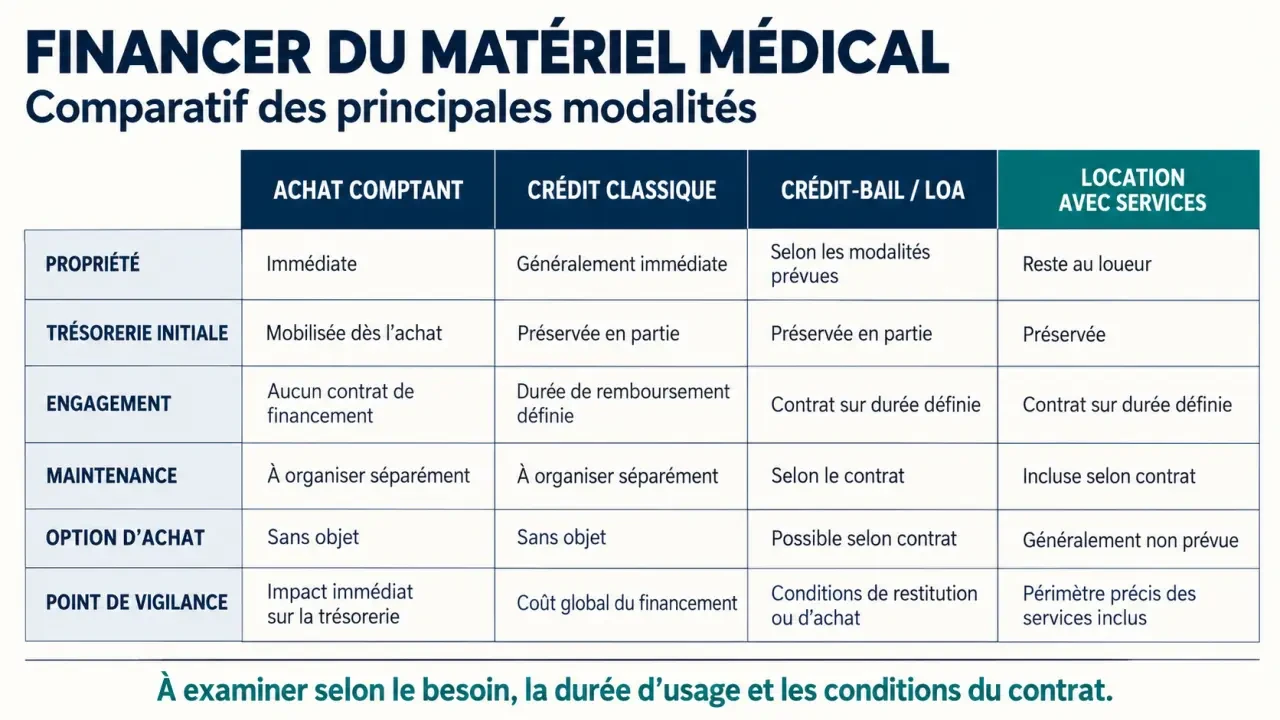
Le leasing préserve la trésorerie disponible pour les salaires, les consommables ou le démarrage de l’activité. Il ne signifie pas nécessairement que l’équipement revient moins cher. L’achat comptant, le crédit professionnel et la location répondent à des objectifs différents.
| Solution | Propriété | Trésorerie et engagement | Point à surveiller |
|---|---|---|---|
| Achat comptant | Immédiate | Décaissement initial important | Maintenance et revente à organiser |
| Crédit classique | Acquisition par le professionnel | Remboursements et apport éventuel | Intérêts, garanties et assurance |
| Crédit-bail ou LOA | Financeur, puis acquisition possible | Loyers et option finale éventuelle | Coût cumulé et sortie anticipée |
| Location avec services | Loueur | Loyers, services selon contrat | Exclusions et restitution |
Reconstituer le montant réellement payé
Additionnez le premier loyer, tous les loyers suivants, les frais de dossier, l’assurance, la maintenance non incluse et, si vous souhaitez acheter, le montant de l’option finale. Ajoutez les frais prévisibles de livraison ou de restitution. Ne comptez pas deux fois un service déjà intégré au loyer.
À titre purement illustratif, un contrat comprenant 60 loyers de 400 euros représente 24 000 euros. Avec 300 euros de frais et une option d’achat de 1 000 euros, le total atteint 25 300 euros, avant assurance et entretien éventuellement séparés. Cet exemple arithmétique n’est pas une offre : comparez-le au prix comptant du même équipement, avec les mêmes prestations et sur la même base de TVA.
Valider la fiscalité sans confondre charge et économie
Les loyers peuvent être déductibles du résultat professionnel selon le régime fiscal, l’usage du matériel et la qualification du contrat. Sous un régime forfaitaire, les dépenses réelles ne sont pas nécessairement déduites séparément. La présentation « investissement CAPEX transformé en dépense OPEX » ne remplace donc pas une analyse comptable.
Pour un professionnel ne récupérant pas la TVA sur les dépenses concernées, la comparaison doit se faire TTC. Faites valider le traitement des loyers, de l’option d’achat et de la TVA par votre expert-comptable : une charge déductible reste une dépense, pas un remboursement intégral.
Sécuriser les pannes, la sortie et la demande d’offre
Un financement n’est pas un contrat de maintenance. Exigez une description écrite de l’entretien préventif, des réparations, des pièces exclues et des délais d’intervention. Si l’appareil est indispensable aux soins, vérifiez l’existence d’un matériel de remplacement et les conditions de sa mise à disposition. Une panne ne suspend pas automatiquement les loyers.
L’assurance du matériel peut couvrir le vol, l’incendie, les dégâts des eaux ou les dommages électriques, selon ses garanties et franchises. Elle se distingue d’une assurance couvrant le professionnel en cas de décès, d’incapacité ou d’invalidité. Vérifiez également qui supporte les loyers restant dus après un sinistre.
Avant de signer, contrôlez les clauses suivantes :
- Sortie anticipée : indemnités, loyers exigibles, transfert éventuel du contrat et conséquences d’un impayé.
- Fin de location : préavis, reconduction, transport, état exigé et frais de remise en état.
- Achat ou renouvellement : prix de l’option, calendrier et nouvel engagement éventuel.
- Données : procédure d’effacement sécurisé avant restitution d’un équipement informatique.
Pour obtenir une simulation, préparez le devis détaillé, les justificatifs de votre structure, les comptes récents ou un prévisionnel d’installation. Le financeur peut demander des informations complémentaires sur votre activité et vos engagements existants.
Demandez ensuite plusieurs propositions pour le même matériel, la même durée et les mêmes services, avec un échéancier complet. Faites préciser les garanties personnelles éventuelles et les conditions d’acceptation. Vous pourrez alors choisir entre conserver durablement l’équipement et organiser son renouvellement, plutôt que décider sur la seule mensualité affichée.
- Aidant familial et MDPH : quelles conditions pour être dédommagé, sans confondre PCH et salaire ? - 6 novembre 2026
- Don de matériel médical à la Croix-Rouge : l’accord local avant le dépôt - 5 novembre 2026
- Anticiper la perte d’autonomie : quelle formation choisir entre domicile, soins et officine ? - 4 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Hémorroïdes : chaud, tiède ou froid, lequel soulage vraiment ?
 Fauteuil coque pour personne âgée : maintien stable et transferts plus simples
 Monte-escalier mobile sans installation : 5 vérifications avant de franchir la première marche
 Un médecin généraliste peut prescrire un aérosol, avec une ordonnance adaptée aux soins