Dispense complémentaire santé : les motifs recevables et les justificatifs à préparer
Vous pouvez refuser la complémentaire santé obligatoire de votre entreprise, mais uniquement si votre situation ouvre droit à une dispense. Une autre mutuelle, un contrat court ou une faible rémunération ne suffisent pas toujours : les conditions dépendent du motif invoqué et, parfois, des règles du régime collectif. La dispense doit être demandée par le salarié ; elle ne se déduit pas automatiquement de sa situation.
Avant de renoncer à l’adhésion, vérifiez donc trois points : votre motif est-il recevable, quel justificatif devez-vous fournir et jusqu’à quelle date la dispense reste-t-elle valable ?
Une dispense concerne la mutuelle d’entreprise, pas l’Assurance maladie
Dans le secteur privé, l’employeur doit proposer une complémentaire santé collective à ses salariés et financer au moins 50 % de la cotisation obligatoire. Cette couverture complète les remboursements de l’Assurance maladie, dans les limites prévues au contrat.
Testez vos connaissances sur la dispense de complémentaire santé
Répondez aux six questions, puis validez pour découvrir votre score et les explications.
La dispense permet de ne pas adhérer à ce régime collectif. Elle ne supprime ni votre affiliation à la Sécurité sociale ni vos droits aux remboursements de base. En revanche, si vous n’avez aucune autre complémentaire, certaines dépenses restent davantage à votre charge.
Il faut distinguer les dispenses de droit, mobilisables lorsque les conditions légales sont remplies, des dispenses qui doivent être prévues dans l’acte instituant le régime : accord collectif, référendum ou décision unilatérale de l’employeur. Cette distinction explique pourquoi deux salariés dans des entreprises différentes n’obtiennent pas nécessairement la même réponse.
Demandez aux ressources humaines la notice du régime et les règles de dispense applicables. Si vous travaillez dans la fonction publique, ne transposez pas automatiquement les règles du secteur privé : les dispositifs de protection sociale complémentaire et leurs exceptions suivent un cadre spécifique.
Une autre couverture peut justifier le refus d’adhésion
Vous êtes déjà couvert par un régime collectif
Vous pouvez notamment demander une dispense si vous bénéficiez, pour les mêmes risques, d’une autre couverture collective relevant d’un dispositif admis. Cela peut concerner votre propre contrat auprès d’un autre employeur ou une couverture comme ayant droit, par exemple par l’intermédiaire de votre conjoint. Le caractère facultatif de votre rattachement comme ayant droit n’exclut pas, à lui seul, la dispense lorsque la couverture relève d’un régime collectif obligatoire éligible.
Une simple carte de tiers payant ne précise pas toujours suffisamment la nature du contrat. Demandez plutôt une attestation indiquant le bénéficiaire, le caractère collectif du régime et la période de couverture. Des dispositifs particuliers, comme certains régimes de travailleurs indépendants ou le régime local d’Alsace-Moselle, peuvent également ouvrir droit à dispense selon les conditions applicables.
Vous avez une mutuelle individuelle ou la Complémentaire santé solidaire
Si vous possédez déjà un contrat individuel au moment de votre embauche ou de la mise en place du régime collectif, vous pouvez demander une dispense jusqu’à l’échéance de ce contrat. Ce motif ne permet pas de conserver indéfiniment une mutuelle personnelle à la place de celle de l’entreprise. Il faut anticiper la date de bascule pour éviter une interruption de couverture.
Les bénéficiaires de la Complémentaire santé solidaire (C2S) peuvent également demander à être dispensés. Cette dispense s’applique pendant la durée de leur droit à la C2S. Lorsque ce droit prend fin, la situation doit être signalée à l’employeur afin d’organiser l’affiliation au régime collectif, sauf autre motif recevable.
Contrat court, temps partiel : les conditions à vérifier
Un CDD ou un temps partiel ne donne pas systématiquement le droit de refuser la mutuelle. Selon votre situation, il faut vérifier la durée du contrat, celle de la couverture collective ou encore le poids de la cotisation dans votre rémunération.
| Situation | Condition essentielle |
|---|---|
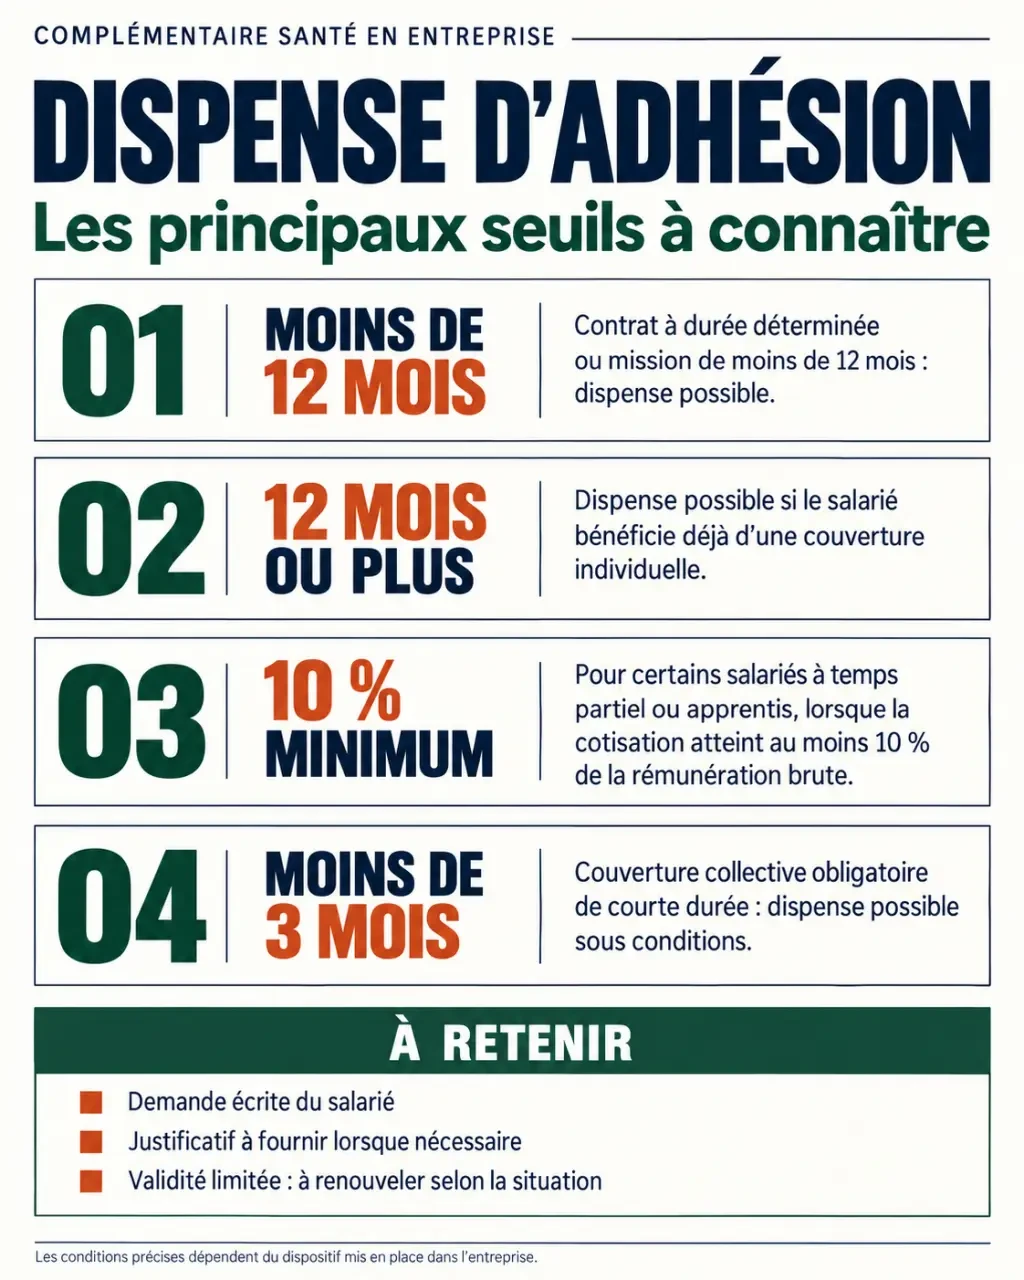
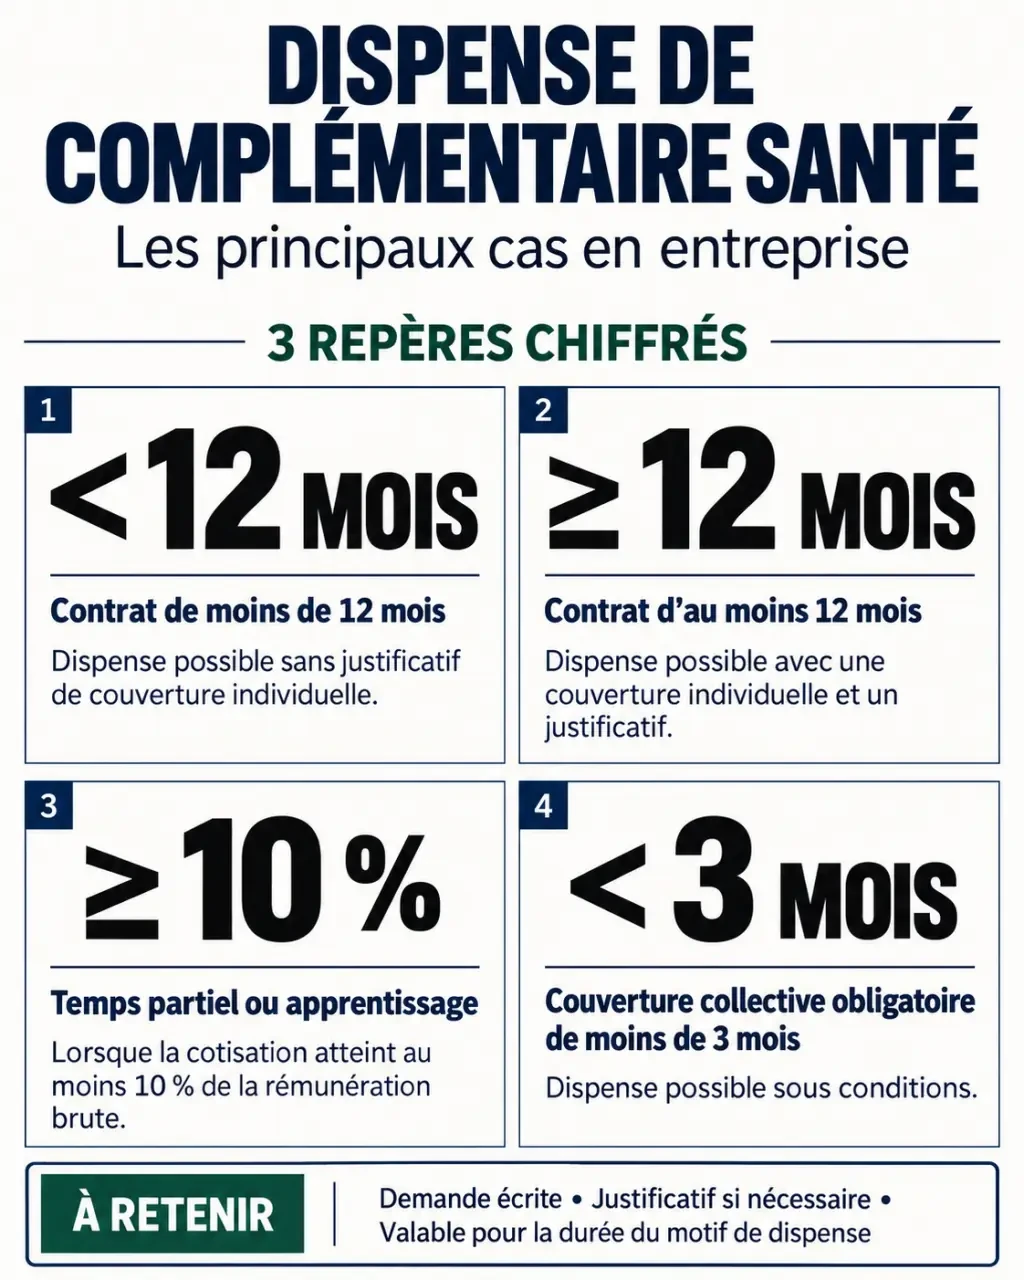
| CDD ou contrat de mission de moins de 12 mois | Une dispense peut être prévue par l’acte instituant le régime, même sans couverture individuelle. |
| CDD ou contrat de mission d’au moins 12 mois | Si l’acte prévoit cette possibilité, le salarié doit justifier d’une couverture individuelle pour le même type de garanties. |
| Salarié à temps partiel ou apprenti | L’acte peut autoriser une dispense lorsque la cotisation à sa charge atteint au moins 10 % de sa rémunération brute. |
| Couverture collective obligatoire de moins de 3 mois | Une dispense de droit peut s’appliquer sous réserve de justifier d’une couverture individuelle respectant les conditions des contrats responsables. |
Pour certains salariés en contrat court ou à faible durée de travail, un versement santé peut remplacer l’affiliation au régime collectif, sous conditions. Il s’agit d’une participation de l’employeur au financement d’une couverture individuelle, et non d’un remboursement automatique accordé à toute personne dispensée.
Autre cas particulier : un salarié déjà présent lors de l’instauration d’un régime par décision unilatérale de l’employeur peut, sous certaines conditions, refuser de cotiser. Cette possibilité concerne la mise en place du dispositif ; elle ne constitue pas un droit général pour toute personne embauchée ensuite.
Une demande écrite et datée protège votre dossier
Ne vous contentez pas d’un échange oral avec votre responsable. Adressez votre demande au service chargé de la paie ou des ressources humaines, selon la procédure de l’entreprise. L’employeur doit pouvoir justifier votre absence d’affiliation : votre demande et ses pièces doivent donc être suffisamment précises.
- Indiquez le motif exact : couverture collective du conjoint, C2S, contrat individuel en cours ou autre situation admise.
- Précisez la date souhaitée de prise d’effet et, lorsqu’elle est connue, la date de fin du motif.
- Joignez le justificatif adapté : attestation de couverture, attestation de droits à la C2S ou document mentionnant l’échéance du contrat individuel.
- Conservez une copie de la demande, des pièces transmises et de la réponse de l’employeur.
La demande se fait au moment prévu pour le motif concerné : notamment à l’embauche, lors de la mise en place du régime ou lorsque prend effet une autre couverture ouvrant droit à dispense. Ne supposez pas qu’une demande tardive permettra d’annuler rétroactivement les cotisations déjà prélevées.
Constituez une petite capsule administrative : réunissez dans un même dossier l’attestation de couverture, la confirmation de dispense et un rappel d’échéance dans votre calendrier. Ce rapprochement entre preuve et date évite un piège discret : conserver un document valable à l’origine alors que le droit qui le justifiait a disparu.
Avant de renoncer, comparez le coût réel et les garanties
Une dispense recevable n’est pas nécessairement avantageuse. Comparez la cotisation réellement prélevée sur votre salaire, après participation patronale, avec le supplément demandé pour votre rattachement au contrat du conjoint ou le prix de votre assurance individuelle.
Examinez ensuite les postes utiles à votre foyer : hospitalisation, dépassements d’honoraires, soins dentaires, optique et éventuels délais de carence. Deux contrats affichant une mensualité proche peuvent offrir des prises en charge très différentes. Vérifiez aussi les conditions de couverture des enfants, sans supposer qu’ils sont automatiquement inclus.
La participation patronale n’est généralement pas versée en espèces lorsque vous êtes dispensé. Le versement santé répond à des conditions particulières et ne doit pas être confondu avec une compensation systématique.
Enfin, prévenez rapidement l’employeur si votre situation change : fin de la C2S, perte de la couverture du conjoint ou échéance du contrat individuel. Une dispense reste liée à son motif. Le bon choix consiste donc à sécuriser à la fois votre dossier administratif et la continuité de vos remboursements.

- À quel âge est-on senior ? 45 ans au travail, 50 ans dans la vie courante - 3 novembre 2026
- Dispense complémentaire santé : les motifs recevables et les justificatifs à préparer - 1 novembre 2026
- Peut-on déduire sa mutuelle santé des impôts ? Salarié, indépendant, retraité : ce qui change - 31 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle santé intérimaire : affiliation à 414 heures, 50 % employeur et maintien des droits
 Mutuelle FIV-DO à l’étranger : ce qui se rembourse vraiment après l’accord préalable
 Assurance santé privée en France : complémentaire, au 1er euro ou vraie solution utile ?
 UFC-Que Choisir et assurance dépendance : une rente promise, mais à quelles conditions ?