Peut-on déduire sa mutuelle santé des impôts ? Salarié, indépendant, retraité : ce qui change
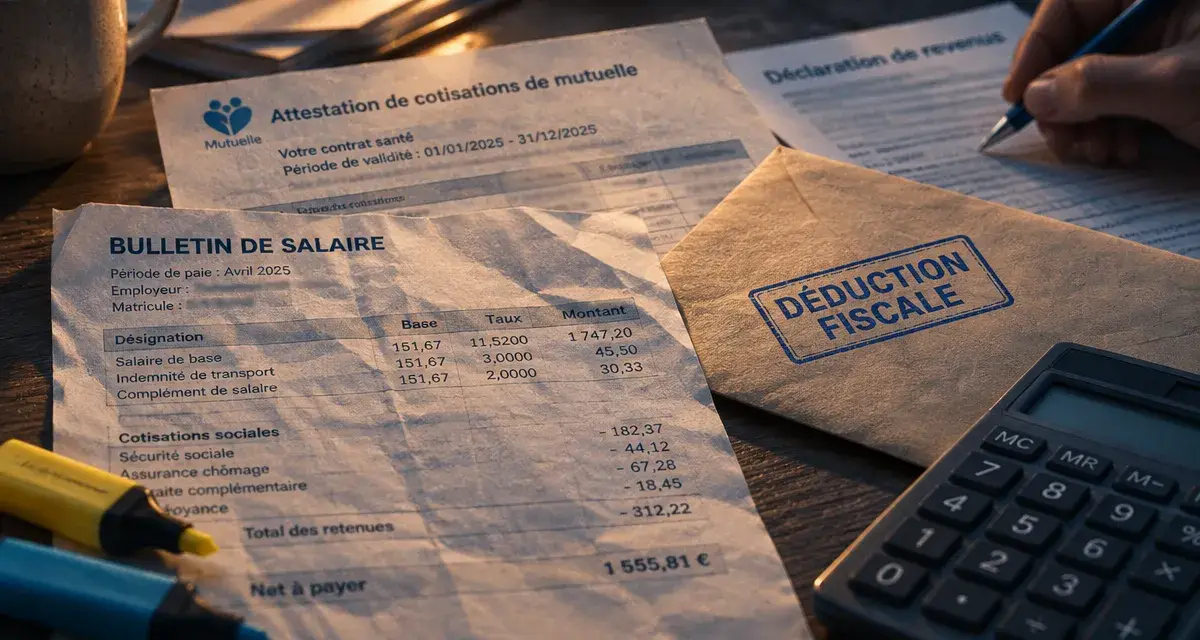
La réponse courte : dans la plupart des cas, non. Une cotisation de mutuelle payée à titre personnel est une dépense privée, et elle ne diminue pas votre impôt sur le revenu. Deux situations font exception : la mutuelle d’entreprise obligatoire, dont le traitement fiscal est déjà intégré à votre paie, et la mutuelle des indépendants relevant de la loi Madelin, qui est réellement déductible.
Tout dépend donc de deux critères : votre statut et la nature de votre contrat. Voyons chaque cas, puis la façon de ne pas se tromper à la déclaration.
Mutuelle individuelle : pourquoi aucune déduction n’est possible
Quand vous souscrivez seul(e) un contrat auprès d’une mutuelle ou d’un assureur, la cotisation relève de vos dépenses personnelles de santé. Le fisc ne la classe ni parmi les charges professionnelles ni parmi les charges déductibles du revenu global. Il n’y a donc rien à reporter sur votre déclaration, que vous soyez salarié, retraité, étudiant ou sans emploi.
Testez vos connaissances : mutuelle santé et déduction fiscale
Répondez aux 8 questions, puis validez pour découvrir votre score. Vous pourrez ensuite afficher les corrections.
C’est le cas de la majorité des retraités, qui ne bénéficient d’aucun avantage fiscal sur leur contrat individuel. Le même principe s’applique à une mutuelle souscrite en plus de celle de l’entreprise, sous forme d’options ou de surcomplémentaire : facultative, elle reste une dépense privée.
Si le budget est la vraie difficulté, la piste n’est pas fiscale. La Complémentaire Santé Solidaire (CSS) s’adresse aux revenus modestes et permet de réduire, voire de supprimer, le coût de la couverture. Comparer les offres et ajuster ses garanties à ses besoins réels reste le levier le plus simple pour payer moins.
Salarié : une mutuelle d’entreprise déjà traitée dans la paie
Depuis le 1er janvier 2016, toutes les entreprises du privé doivent proposer une complémentaire santé collective à leurs salariés, avec une participation de l’employeur d’au moins 50 %. Des cas de dispense existent, mais le principe est celui d’une couverture obligatoire et collective. Le salarié n’a en général rien à déduire lui-même : le mécanisme fiscal passe par le bulletin de salaire.
Mutuelle loi Madelin : comment déduire vos cotisations de vos impôts — Un guide pratique qui explique le fonctionnement de la déduction fiscale des cotisations Madelin sur le revenu professionnel imposable, ainsi que les conditions à remplir pour en bénéficier.
La part salariale : retirée avant l’impôt
La part que vous financez est prélevée directement sur votre salaire. Dans le cadre d’un contrat collectif obligatoire, elle n’est pas soumise à l’impôt : c’est ce qui constitue l’avantage fiscal du salarié. Vous n’avez aucune case à remplir pour en bénéficier, et vous ne pouvez pas déduire une seconde fois ce montant.
La part patronale : un montant qui s’ajoute à votre revenu imposable
La contribution de l’employeur est elle aussi une forme de rémunération. Elle est réintégrée dans votre revenu imposable, ce qui surprend souvent : on a l’impression de payer des impôts sur une somme qu’on n’a jamais touchée. Concrètement, le montant figure dans le net imposable de la fiche de paie, sans démarche de votre part. Ce n’est pas une anomalie, c’est la contrepartie de l’avantage collectif.
Lire son bulletin pour vérifier que tout est cohérent
Repérez sur la fiche de paie les lignes de cotisation santé, part salarié et part employeur, puis comparez le cumul annuel de votre net imposable avec le montant pré-rempli sur impots.gouv.fr. Ces données remontent normalement de façon automatique, notamment par la Déclaration Sociale Nominative (DSN). Un écart doit vous alerter avant de valider.
Une façon utile de comprendre l’ensemble : voyez la cotisation comme un courant qui traverse votre bulletin. L’argent entre par deux sources, votre salaire et l’employeur, circule jusqu’à l’organisme de santé, et chaque passage laisse une trace fiscale précise. La part salariale sort du circuit avant l’impôt, la part patronale y entre. Si le montant déclaré ne correspond pas à ce que vous lisez sur la paie, c’est qu’un maillon de cette chaîne a été mal enregistré, et c’est là qu’il faut chercher.
Indépendants : la loi Madelin, seule vraie déduction
Les travailleurs non salariés ne bénéficient pas d’une mutuelle d’entreprise. La loi Madelin compense cela : les cotisations d’un contrat éligible peuvent être déduites du revenu professionnel, comme une charge. Il faut que le contrat soit bien un contrat éligible Madelin, que ce soit une mutuelle ou une prévoyance, et que vous soyez à jour de vos obligations sociales.
L’avantage est plafonné. La déduction correspond à 7 % du PASS auquel s’ajoutent 3,75 % du bénéfice imposable, le total ne pouvant dépasser 3 % de 8 PASS, soit 11 304 € avec le plafond de référence. Au-delà, la fraction excédentaire n’est pas déductible. Pour un indépendant, cela transforme réellement le coût de la protection santé : plus le taux marginal d’imposition est élevé, plus l’économie est sensible.
Attention toutefois : cette déduction concerne le contrat professionnel de l’indépendant. Un contrat souscrit pour un autre usage, ou ne respectant pas les conditions Madelin, retombe dans la case des dépenses personnelles.
Récapitulatif : qui peut déduire quoi ?
| Situation | Déductible ? | Ce qu’il faut savoir |
|---|---|---|
| Mutuelle individuelle (salarié, retraité, particulier) | Non | Dépense personnelle, rien à déclarer |
| Mutuelle d’entreprise obligatoire, part salariale | Traitée dans la paie | Pas de démarche, vérifier le net imposable |
| Mutuelle d’entreprise obligatoire, part patronale | Non, elle est imposable | Intégrée au revenu imposable du salarié |
| Indépendant avec contrat Madelin | Oui, dans la limite du plafond | Charge déductible du revenu professionnel |
| Surcomplémentaire ou options facultatives | Non en principe | Madelin possible seulement si le contrat est éligible |
| Retraité avec contrat individuel | Non | Pas d’avantage fiscal |
Déclarer sans erreur : réflexes et pièges fréquents
Pour un salarié, la déclaration est le plus souvent automatique : l’employeur transmet les montants et ils apparaissent pré-remplis. Vérifiez le net imposable, et si une rectification est nécessaire, passez par le formulaire 2042 C en ligne sur impots.gouv.fr. Pour un indépendant, les cotisations Madelin se reportent dans la déclaration de son revenu professionnel, avec les justificatifs de l’organisme en cas de contrôle.
Voici les erreurs qui reviennent le plus souvent :
- déduire une mutuelle individuelle en pensant qu’elle est déductible comme celle d’un indépendant ;
- déduire une seconde fois la part salariale déjà traitée par la paie ;
- oublier que la part patronale augmente le revenu imposable, et croire à une erreur de calcul ;
- passer un contrat éligible Madelin sans vérifier qu’il en remplit réellement les conditions.
Pour les ayants droit, la logique suit celle du contrat : si leur couverture est incluse dans le cadre obligatoire de l’entreprise, elle s’inscrit dans le traitement collectif ; si elle relève d’une option facultative, elle reste une dépense personnelle. En cas de doute sur un cas particulier, comme plusieurs employeurs ou un contrat mixte, gardez vos bulletins et l’attestation de cotisations : ils permettent de justifier chaque montant.

- À quel âge est-on senior ? 45 ans au travail, 50 ans dans la vie courante - 3 novembre 2026
- Dispense complémentaire santé : les motifs recevables et les justificatifs à préparer - 1 novembre 2026
- Peut-on déduire sa mutuelle santé des impôts ? Salarié, indépendant, retraité : ce qui change - 31 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Centre hospitalier intercommunal : un hôpital public réparti sur plusieurs communes
 Ulcère gastrique ou duodénal : douleurs, métier, complications, quelle durée d’arrêt de travail ?
 Impôts et mutuelle : la part salariale se déduit, la part patronale s’ajoute au revenu imposable
 Plateforme de netlinking : les bons liens à choisir avant d’exposer sa crédibilité SEO