UFC-Que Choisir et assurance dépendance : une rente promise, mais à quelles conditions ?
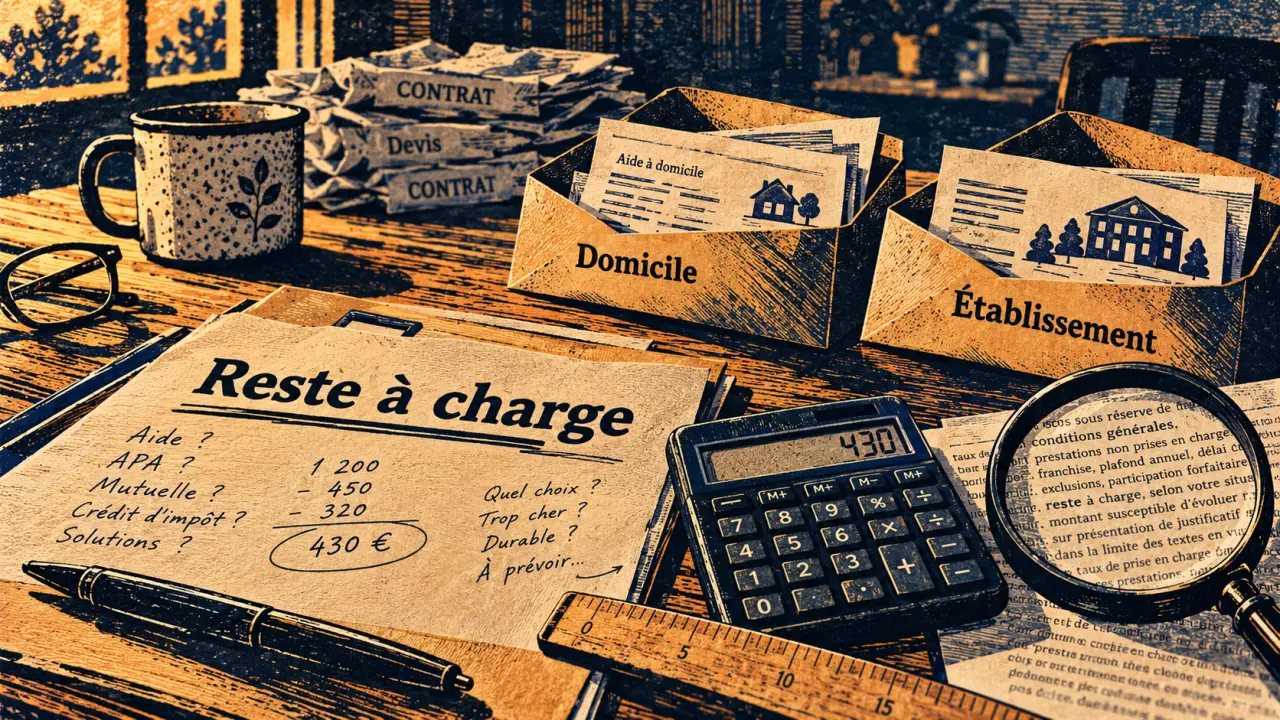
L’UFC-Que Choisir critique surtout le décalage entre la protection annoncée par les assurances dépendance et celle réellement accessible : critères restrictifs, cotisations révisables et garanties parfois insuffisantes. Sa position privilégie une prise en charge fondée sur la solidarité nationale, l’assurance privée ne jouant qu’un rôle complémentaire. Pour décider de souscrire, il faut donc examiner moins la promesse commerciale que les conditions de versement et le reste à charge réel.
Ce que l’UFC-Que Choisir reproche à l’assurance dépendance
L’assurance dépendance est un contrat de prévoyance : en contrepartie de cotisations, l’assureur verse une rente ou un capital lorsque la perte d’autonomie correspond à la définition du contrat. Cette protection peut soutenir les proches et préserver une partie du patrimoine. Mais elle ne garantit pas de financer toutes les conséquences du vieillissement.
Calcul du reste à charge en cas de dépendance
Saisissez les montants mensuels réellement prévus pour comparer le reste à charge à domicile et en établissement.
À domicile
Après déduction des aides et montants affectés.
En établissement
Après déduction des aides et montants affectés.
Formule : dépenses prévisibles − aides publiques − ressources personnelles − rente garantie. Le résultat affiché est plafonné à 0 € si les montants déduits dépassent les dépenses saisies.
Dans les analyses relayées par Agevillage, l’UFC-Que Choisir dénonce des contrats illisibles et imprévisibles. L’étude citée portait sur 8 produits. Les critiques concernent notamment la difficulté à anticiper le coût des cotisations et à savoir précisément quelle situation ouvrira droit à une indemnisation.
L’association a également contesté une présentation extensive du nombre de personnes protégées : face à une affirmation de 5,5 millions de personnes couvertes, elle estimait entre 1,5 et 2 millions celles susceptibles de recevoir une rente significative. Ces chiffres décrivent un débat ancien, pas un état actuel du marché. Ils soulignent une distinction essentielle : être couvert ne signifie pas disposer d’un revenu suffisant.
De même, les montants de 300 € par mois, ou de 50 € pour certaines garanties, illustrent les écarts de protection. Une rente ne s’apprécie qu’en regard des dépenses qu’elle doit compenser, et non de son seul intitulé.
Le point décisif : quand la perte d’autonomie déclenche-t-elle la rente ?
Dépendance totale et partielle ne donnent pas les mêmes droits
Un contrat limité à la dépendance totale peut laisser sans prestation une personne qui a déjà besoin d’une aide quotidienne. Les formules couvrant aussi la dépendance partielle peuvent intervenir plus tôt, mais avec un montant réduit ou des conditions spécifiques. Il faut lire les actes retenus : se laver, s’habiller, s’alimenter ou se déplacer, par exemple.
Certains assureurs utilisent une grille inspirée d’AGGIR, employée pour l’allocation personnalisée d’autonomie, ou une évaluation des actes essentiels de la vie quotidienne. L’attribution de l’APA ne déclenche pas automatiquement l’assurance : l’assureur applique ses propres critères. Vérifiez aussi la manière dont les troubles cognitifs sont pris en compte.
Une prestation utile seulement si son accès est clair
Selon le contrat, la rente peut contribuer à financer l’aide à domicile ou l’hébergement en EHPAD. Un capital peut faciliter l’aménagement du logement ou l’achat de matériel médical. Des services d’assistance existent parfois, mais un accompagnement administratif ne remplace pas une prestation financière suffisante.
Avant de signer, demandez le parcours exact de reconnaissance : documents médicaux, interlocuteur, éventuelle expertise, délai de traitement et procédure de contestation. Distinguez aussi une prestation forfaitaire, déterminée par le contrat, d’une prise en charge liée aux dépenses justifiées.
Les clauses qui peuvent fragiliser la protection au fil des années
Le tarif de départ ne suffit pas pour comparer deux offres. Certains contrats ont connu des hausses de cotisations de 50 % ou plus. Ce constat ne préjuge pas de l’évolution de chaque formule, mais justifie de demander les règles de révision et les conséquences d’un refus de hausse.
- Adhésion : certains contrats sont accessibles dès 40 ans, avec une limite pouvant se situer entre 70 et 75 ans selon l’assureur. Le questionnaire médical peut conduire à une exclusion, une surprime ou un refus.
- Carence : des délais de 1 à 3 ans sont mentionnés selon les contrats et les causes de dépendance. Pendant cette période, certains événements ne sont pas couverts.
- Franchise : vérifiez si un délai supplémentaire sépare la reconnaissance de la dépendance du premier versement.
- Exclusions : contrôlez les maladies préexistantes et les situations expressément écartées, sans supposer que toutes les pathologies sont traitées de façon identique.
- Revalorisation : une rente non indexée sur l’inflation peut perdre du pouvoir d’achat alors que les frais d’aide augmentent.
Dans une assurance de risque pure, les cotisations ne constituent pas une épargne récupérable. En cas de décès sans dépendance reconnue, aucun capital n’est généralement transmis, sauf garantie spécifique. Ce fonctionnement n’est pas une anomalie, mais il doit être accepté consciemment. Demandez également ce qui subsiste si vous cessez de cotiser : maintien réduit de garanties ou disparition de la couverture.
Comparer l’assurance avec les aides et l’épargne, sans les confondre
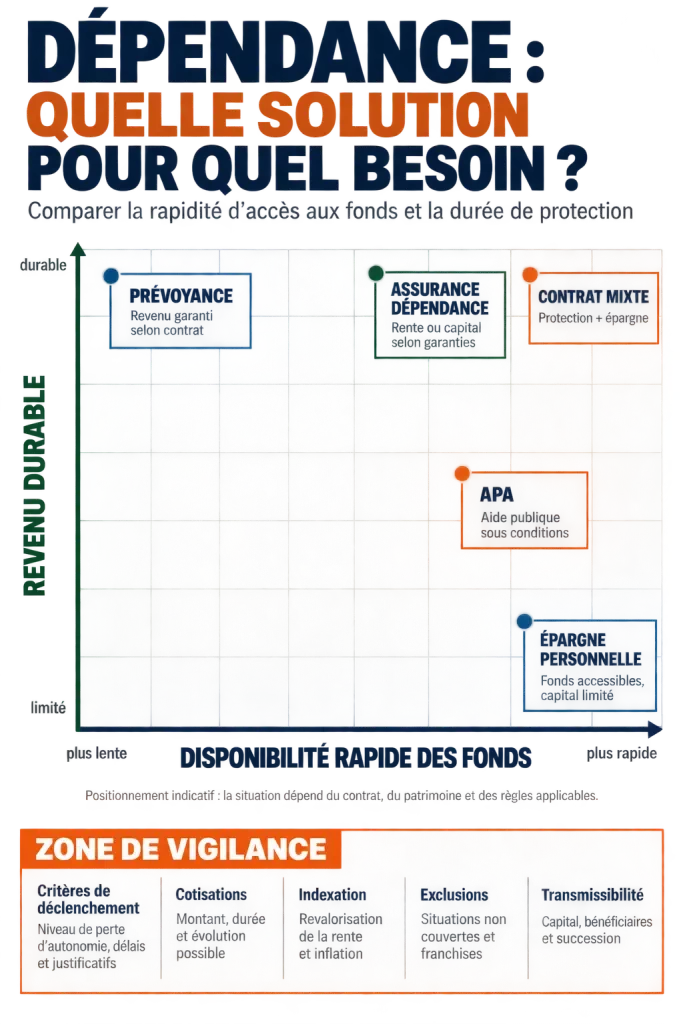
L’APA constitue un socle public pour les personnes d’au moins 60 ans remplissant les conditions de perte d’autonomie. Elle peut intervenir à domicile ou en établissement, mais ne couvre pas toutes les dépenses. En EHPAD, il faut notamment distinguer les frais d’hébergement et ceux liés à la dépendance. D’autres aides peuvent exister selon la situation, avec leurs propres conditions.
| Solution | Intérêt principal | Limite à examiner |
|---|---|---|
| Assurance dépendance | Rente prévue si le risque garanti survient | Déclenchement contractuel, cotisations et exclusions |
| Épargne personnelle ou assurance-vie | Réserve mobilisable et potentiellement transmissible | Épuisement possible en cas de dépendance longue |
| APA | Participation publique à la prise en charge | Conditions d’attribution et reste à charge |
| Prévoyance existante | Garanties éventuellement déjà détenues | Âge de fin de couverture et définition du risque |
| Contrat mixte | Association d’épargne et de prévoyance | Frais, disponibilité et transmission à vérifier séparément |
Un PER n’offre pas la même disponibilité qu’une réserve d’épargne libre : ses règles de sortie doivent être examinées avant d’en faire un outil de financement. Quant à l’aide familiale, elle suppose de tenir compte de la disponibilité des proches, pas seulement de leurs moyens financiers.
Pour raisonner, construisez une matrice avec deux axes : argent disponible rapidement et revenu mobilisable durablement. L’adaptation d’une salle de bains appelle une réserve immédiate ; plusieurs années d’assistance demandent un flux régulier. Une rente sans capital peut mal répondre au premier besoin, une épargne limitée au second. Cette lecture révèle les manques plus clairement qu’une comparaison des seules mensualités.
Du bouclier dépendance à votre décision personnelle
Conçu en 2011, le bouclier dépendance défendu par l’UFC-Que Choisir vise à renforcer la solidarité nationale face aux dépendances longues. Le principe évoqué consiste à accroître significativement l’aide publique après 3 ou 4 ans de dépendance, afin de limiter le reste à charge et l’épuisement du patrimoine. Il s’agit d’une proposition, pas d’un droit automatiquement mobilisable.
Les repères financiers cités dans ces débats doivent rester datés : un coût moyen d’EHPAD de 2 214 € par mois, ainsi que des restes à charge de 1 000 € à domicile et de 2 000 € en établissement, ne constituent pas des devis actuels. Pour votre décision, utilisez les tarifs locaux et vos droits estimés.
Calculez ensuite : dépenses prévisibles, moins aides publiques, moins ressources personnelles affectables, puis moins rente réellement garantie. Faites cet exercice à domicile et en établissement, en conservant un budget pour le conjoint éventuel.
L’assurance peut être pertinente si ce déficit est important et si la cotisation reste supportable durablement. Elle sera moins convaincante si elle déséquilibre déjà votre budget ou ne couvre qu’une situation très restrictive. Avant toute signature, exigez les conditions générales, une réponse écrite sur les points ambigus et une comparaison avec vos garanties existantes. La bonne protection est celle dont vous comprenez à la fois l’utilité, le coût et les limites.

- UFC-Que Choisir et assurance dépendance : une rente promise, mais à quelles conditions ? - 27 octobre 2026
- Changer de contrat mutuelle sans payer deux fois : les vérifications qui sécurisent la transition - 21 octobre 2026
- Assurance maladie sans activité professionnelle : la résidence ouvre des droits personnels - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Fibroscopie gastrique : prix, remboursement et écarts de reste à charge selon le secteur
 Plan Santé mon compte : accéder à l’espace assuré, retrouver l’identifiant et débloquer la connexion
 Loi Chatel et mutuelle : délais, avis d’échéance et conditions de résiliation
 Changer de contrat mutuelle sans payer deux fois : les vérifications qui sécurisent la transition