Loi Chatel et mutuelle : délais, avis d’échéance et conditions de résiliation
La loi Chatel protège les consommateurs contre les renouvellements automatiques non désirés. Dans le secteur des complémentaires santé, elle constitue un levier juridique pour mettre fin à un contrat, à condition de maîtriser les délais et les spécificités contractuelles pour éviter tout blocage administratif.
Qu’est-ce que la loi Chatel pour une mutuelle ?
La loi Chatel impose aux assureurs une obligation de transparence. Les compagnies doivent informer leurs assurés, par écrit, de la possibilité de ne pas renouveler leur contrat à son échéance annuelle. Ce document, nommé avis d’échéance, constitue le point de départ de vos droits.
Si votre contrat comporte une clause de tacite reconduction, l’assureur a l’obligation de vous transmettre cet avis. Si cette information vous parvient dans les délais légaux, vous disposez d’une période précise pour résilier. À l’inverse, si l’assureur omet d’envoyer ce document ou le transmet tardivement, la loi vous autorise à mettre fin au contrat à tout moment, sans pénalité, après la date anniversaire.
Quels délais faut-il respecter pour résilier ?
La maîtrise du calendrier est déterminante. Le respect des délais dépend de la date d’envoi de l’avis d’échéance par votre organisme de santé.
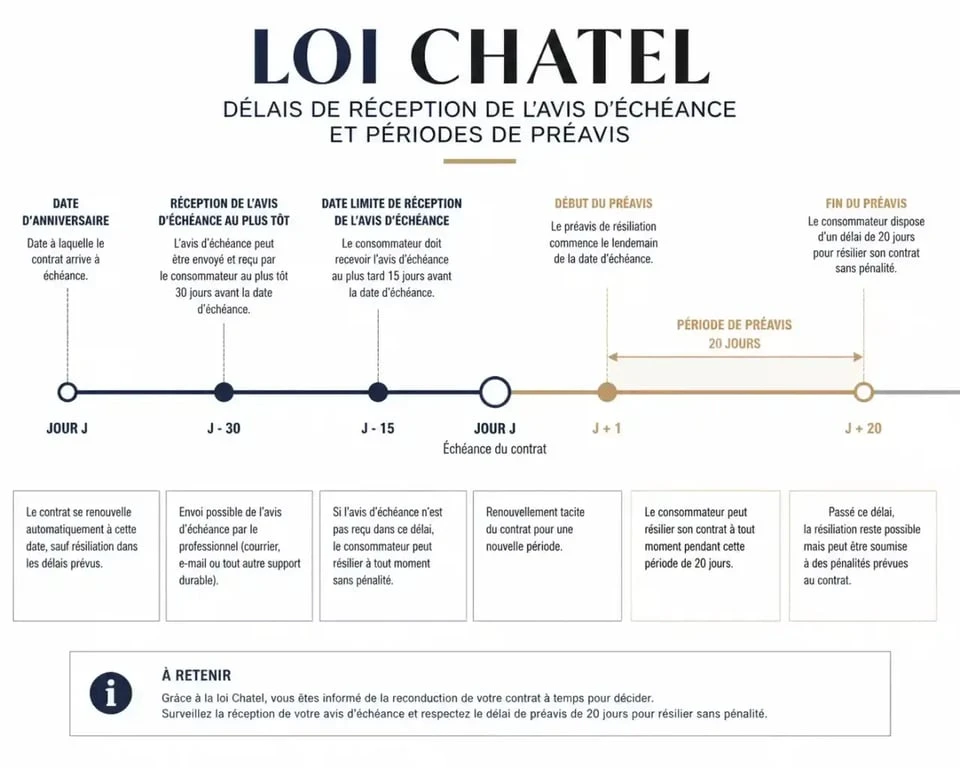
Si vous recevez l’avis au moins 15 jours avant la date limite, vous disposez de la période de préavis prévue par votre contrat pour signifier votre souhait de résilier. Si l’avis est reçu moins de 15 jours avant la date limite, vous bénéficiez d’un délai supplémentaire de 20 jours à compter de la date d’envoi de l’avis pour transmettre votre demande. En l’absence d’avis d’échéance, vous pouvez résilier votre contrat à tout moment, sans frais, dès que la date de reconduction est passée.
Identifier précisément la date de réception de cet avis transforme une contrainte légale en un outil de pilotage. Vous ne subissez plus le renouvellement et pouvez anticiper la bascule vers une nouvelle couverture sans laisser de vide dans votre protection santé.
Dans quels cas la loi Chatel s’applique-t-elle ?
Il est nécessaire de distinguer les types de contrats, car tous ne sont pas soumis aux mêmes règles. La loi Chatel concerne principalement les contrats d’assurance santé individuels.
Tout savoir sur la résiliation de votre mutuelle santé — Découvrez les règles et les délais officiels pour résilier votre contrat de complémentaire santé en toute simplicité.
Le contrat individuel
Si vous avez souscrit votre mutuelle de votre propre chef, vous êtes protégé par la loi Chatel. L’assureur doit obligatoirement respecter l’envoi annuel de l’avis d’échéance.
Le cas particulier de la mutuelle d’entreprise
Les contrats collectifs obligatoires, mis en place par l’employeur, sont généralement exclus du champ d’application direct de la loi Chatel. Dans ce cadre, la résiliation est conditionnée par des événements spécifiques comme le départ de l’entreprise ou un changement de situation familiale. Vérifiez toujours la nature de votre contrat avant d’engager toute procédure.
Comment procéder à la résiliation effective ?
Une fois votre éligibilité confirmée, la procédure doit être rigoureuse pour garantir la prise en compte de votre demande par l’assureur.
La première étape consiste à rédiger une lettre recommandée avec accusé de réception (LRAR), qui constitue la seule preuve juridique valable en cas de litige. Dans ce courrier, indiquez clairement votre numéro d’adhérent et la référence du contrat. Si vous résiliez pour un motif hors échéance, joignez les documents probants, tels qu’une attestation d’employeur ou un acte de mariage. Enfin, pour éviter toute interruption de couverture, assurez-vous que votre nouvelle mutuelle prend effet dès le lendemain de la date de fin de l’ancien contrat.
Loi Chatel ou résiliation infra-annuelle : que choisir ?
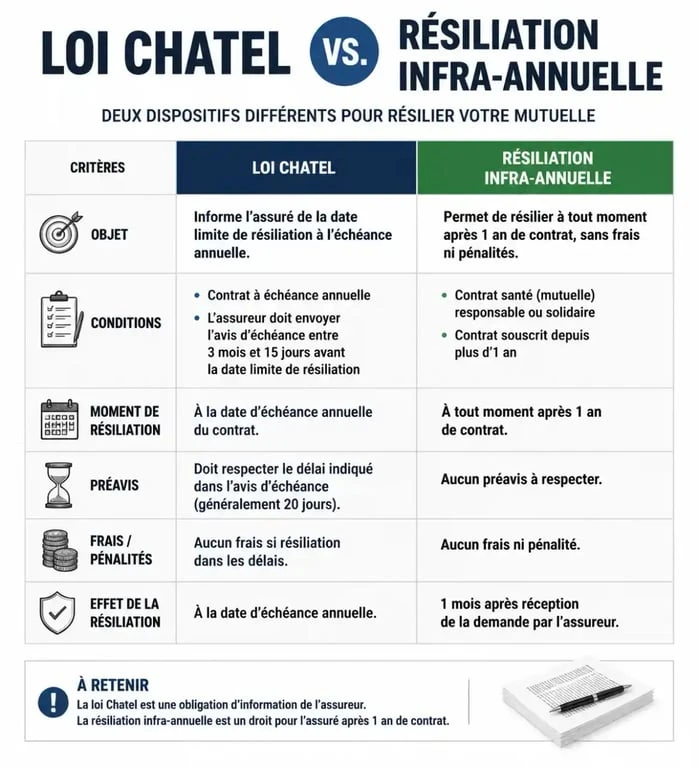
Depuis 2020, la loi sur la résiliation infra-annuelle a modifié le fonctionnement des assurances santé. Elle permet de résilier son contrat à tout moment, sans frais ni justification, après une année d’engagement.
Le choix entre les deux dispositifs dépend de votre ancienneté. Si votre contrat a plus d’un an, la résiliation infra-annuelle est souvent plus simple et rapide que le recours à la loi Chatel. Toutefois, la loi Chatel demeure une protection fondamentale pour les contrats récents ou dans les situations où la résiliation infra-annuelle ne s’applique pas.
Voici un récapitulatif pour vous aider à choisir :
Pour la loi Chatel, la condition dépend de l’avis d’échéance et le délai est lié à la date anniversaire. Elle reste utile pour les nouveaux contrats. Pour la résiliation infra-annuelle, il n’y a aucune condition après 12 mois d’adhésion et la résiliation est possible à tout moment, ce qui est idéal après la première année.

- Loi Chatel et mutuelle : délais, avis d’échéance et conditions de résiliation - 20 septembre 2026
- Consulter un dermatologue sans ordonnance : quels impacts sur votre remboursement ? - 19 septembre 2026
- Comparer les prix des verres progressifs : le forfait à 99 € peut coûter plus cher - 18 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Agirc-Arrco ne rembourse pas vos soins : la différence à connaître entre retraite complémentaire et mutuelle
 Mutuelle senior trop chère : la CSS, les aides de l’Assurance maladie et les démarches utiles
 Mutuelle FIV-DO à l’étranger : ce qui se rembourse vraiment après l’accord préalable
 Vaccination fièvre jaune prix : 60 € le vaccin, mais pas toujours le coût total