Assurance maladie sans activité professionnelle : la résidence ouvre des droits personnels
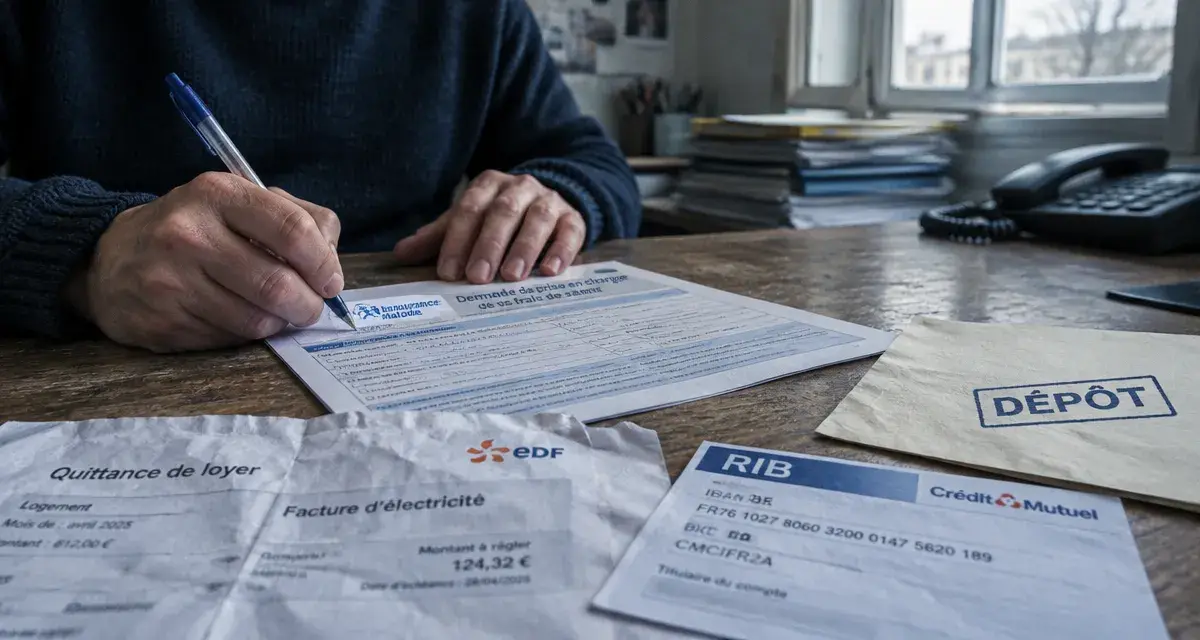
Ne plus travailler ne signifie pas perdre automatiquement sa couverture santé. En France, la protection universelle maladie (PUMa) permet aux personnes qui résident de façon stable et régulière sur le territoire d’être assurées à titre personnel, y compris sans emploi, sans inscription à France Travail ou après la fin d’une indemnisation chômage. Il faut surtout vérifier sa situation de résidence, conserver ses justificatifs et signaler tout changement à sa caisse.
La PUMa protège les majeurs à titre personnel
Depuis le 1er janvier 2016, la protection universelle maladie a renforcé le principe d’une couverture individuelle. Une personne majeure ne dépend donc pas durablement de l’emploi ou du statut de son conjoint pour obtenir le remboursement de ses soins. L’assurance maladie sans activité professionnelle repose principalement sur le critère de résidence, et non sur l’exercice d’un travail.
Concrètement, la PUMa ouvre droit à la prise en charge des frais de santé liés notamment à la maladie et à la maternité, selon les mêmes modalités que pour les autres assurés. Une attestation de droits et, lorsque la situation est régularisée, une carte Vitale permettent d’utiliser ces droits au quotidien.
Soins remboursés et indemnités : deux protections différentes
Le remboursement des consultations, des médicaments ou des hospitalisations ne doit pas être confondu avec les prestations en espèces. Les premières concernent les frais de santé. Les secondes comprennent notamment les indemnités journalières, l’invalidité ou le décès.
Une personne sans activité peut donc conserver la prise en charge de ses soins tout en n’ayant pas, ou plus, droit aux indemnités liées à un arrêt de travail. Ces prestations dépendent de la situation professionnelle antérieure et de conditions spécifiques. La couverture santé et le versement d’un revenu de remplacement répondent à des règles différentes.
Les deux conditions à vérifier avant toute démarche
Résider en France de manière stable
Dans le cas général, l’affiliation sur critère de résidence suppose de vivre en France de façon ininterrompue depuis plus de 3 mois. La stabilité s’apprécie également dans la durée : une présence effective de plus de 6 mois par an en France peut être vérifiée par l’Assurance Maladie. Un départ long ou des séjours répétés à l’étranger peuvent donc avoir des conséquences sur le maintien des droits.
Pour prouver cette résidence, réunissez des documents cohérents : quittance de loyer, facture d’énergie, attestation d’hébergement accompagnée des justificatifs de l’hébergeant, relevés bancaires, avis d’imposition ou tout autre document établissant une présence réelle. Une adresse postale seule ne suffit pas nécessairement. Les pièces doivent montrer une présence continue en France.
Préparer un dossier chronologique, mois par mois si nécessaire, facilite l’examen de la situation. Cette organisation est particulièrement utile lors d’un déménagement, d’un hébergement chez un proche ou d’un contrôle de résidence. Elle permet de présenter clairement les périodes couvertes par chaque justificatif, plutôt que de transmettre une facture isolée.
Être en situation régulière lorsque cela est requis
Les personnes de nationalité étrangère doivent également justifier de la régularité de leur séjour, selon leur nationalité et leur situation. Un titre de séjour ou un document de séjour peut être demandé aux ressortissants concernés. Les ressortissants de l’EEE, de Suisse et les ressortissants hors EEE ne présentent pas nécessairement les mêmes documents. Vérifiez la liste adaptée à votre profil auprès de la caisse primaire d’assurance maladie (CPAM).
Une personne en situation irrégulière ne peut pas être affiliée à la PUMa sur ce critère. Selon sa situation, l’aide médicale de l’État (AME) peut toutefois constituer une solution pour accéder aux soins. L’absence de domicile fixe n’empêche pas toute démarche : une domiciliation administrative auprès d’un centre communal d’action sociale (CCAS) ou d’une association agréée permet de disposer d’une adresse administrative.
Ouvrir ou sécuriser ses droits : préparer un dossier lisible
Si vos droits ne sont pas ouverts, s’ils ont été interrompus ou si votre situation reste incertaine, adressez votre demande à la caisse d’assurance maladie de votre lieu de résidence. Le formulaire généralement utilisé pour une demande d’ouverture des droits est le S1106. Selon la situation, la caisse peut demander des documents complémentaires ou un autre formulaire, notamment pour le rattachement des enfants mineurs.
- Remplissez le formulaire avec une adresse actuelle et des informations d’état civil exactes.
- Joignez les justificatifs d’identité, de résidence stable, de régularité du séjour si nécessaire et, selon le cas, de fin d’activité ou de situation familiale.
- Déposez ou envoyez le dossier à la CPAM compétente, en conservant une copie complète ainsi qu’une preuve de dépôt.
- Suivez votre dossier et répondez rapidement à toute demande de pièce supplémentaire.
| Situation | Éléments souvent utiles |
|---|---|
| Sans activité et résident en France | Pièce d’identité, justificatifs de résidence, RIB, formulaire d’ouverture des droits |
| Fin d’emploi ou chômage | Justificatifs de situation, documents liés à l’indemnisation ou à sa fin si demandés |
| Hébergé ou sans domicile fixe | Attestation d’hébergement ou attestation de domiciliation administrative |
| Nationalité étrangère | Documents d’identité et de séjour adaptés à la situation |
Si la caisse vous adresse un courrier de contrôle, ne le laissez pas sans réponse. Les justificatifs demandés doivent notamment pouvoir être fournis dans un délai de 30 jours. Une absence de réponse peut conduire à une fermeture des droits et, selon les cas, à la réclamation de sommes versées à tort.
Chômage, séparation, déménagement : les situations qui inquiètent le plus
Après une perte d’emploi ou la fin des allocations
Le chômage n’interrompt pas automatiquement la prise en charge des frais de santé. Que vous soyez indemnisé, non indemnisé ou arrivé en fin de droits auprès de France Travail, votre couverture peut être maintenue si vous remplissez les conditions de résidence. Ne pas être inscrit à France Travail ne fait donc pas disparaître, à lui seul, vos droits à l’Assurance Maladie.
Pour les prestations en espèces, la logique est différente. Dans certaines situations, elles peuvent être maintenues pendant 1 an après la cessation du versement de l’allocation chômage ou après la rupture du contrat pour une personne non indemnisée. Leur calcul peut notamment reposer sur les salaires des 3 ou 12 derniers mois avant la rupture du contrat. Une vérification individualisée auprès de la caisse reste nécessaire, car le maintien dépend de la situation antérieure.
Mariage, divorce ou veuvage : vos droits ne suivent pas automatiquement ceux du conjoint
Le mariage ne rend pas obligatoire le rattachement à l’assurance maladie du conjoint, et une séparation ne retire pas automatiquement ses droits à un majeur. Grâce à l’affiliation personnelle, chacun conserve en principe son propre dossier. Il faut toutefois signaler rapidement les changements d’adresse, de coordonnées bancaires, de situation familiale ou de reprise d’activité pour éviter les erreurs de remboursement et les courriers non reçus.
En cas de déménagement, avertissez la caisse de votre nouvelle adresse. En cas de transfert durable de résidence hors de France, la situation doit être déclarée : les règles françaises de prise en charge ne s’appliquent pas automatiquement à une installation à l’étranger.
Une cotisation peut-elle être demandée sans salaire ?
L’absence de revenu professionnel ne signifie pas systématiquement l’absence de cotisation. Une cotisation annuelle peut être due lorsque les revenus tirés d’activités professionnelles sont faibles, notamment inférieurs à 10 % du plafond annuel de la Sécurité sociale, alors que les revenus du capital dépassent 25 % de ce plafond. Les revenus concernés peuvent provenir, par exemple, de placements ou d’un patrimoine.
Cette cotisation est distincte du remboursement des soins. Elle concerne certaines personnes qui disposent de revenus patrimoniaux importants tout en ayant peu de revenus d’activité. Son calcul dépend de la situation fiscale et son recouvrement relève de l’Urssaf. Si vous n’avez ni activité ni revenus du capital significatifs, cette question ne se pose généralement pas dans les mêmes termes.
À retenir : sans activité professionnelle, vérifiez d’abord votre résidence stable et régulière, puis constituez un dossier complet si vos droits ne sont pas déjà ouverts. La perte d’emploi, la séparation ou la fin des allocations ne provoquent pas, à elles seules, la disparition de la couverture santé.

- Changer de contrat mutuelle sans payer deux fois : les vérifications qui sécurisent la transition - 21 octobre 2026
- Assurance maladie sans activité professionnelle : la résidence ouvre des droits personnels - 20 octobre 2026
- L’aide financière pour un appareil d’apnée du sommeil dépend de la location, de la mutuelle et de l’observance - 18 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MAE mutuelle santé : 4 formules, des prix clairs et les points à vérifier avant de choisir
 Gastroscopie prix : 60 à 150 € selon le secteur et les dépassements à vérifier
 Prévoyance infirmier libéral : protéger le revenu quand le cabinet doit continuer à tourner
 La prévoyance invalidité peut continuer après un licenciement, sous conditions