La prévoyance invalidité peut continuer après un licenciement, sous conditions
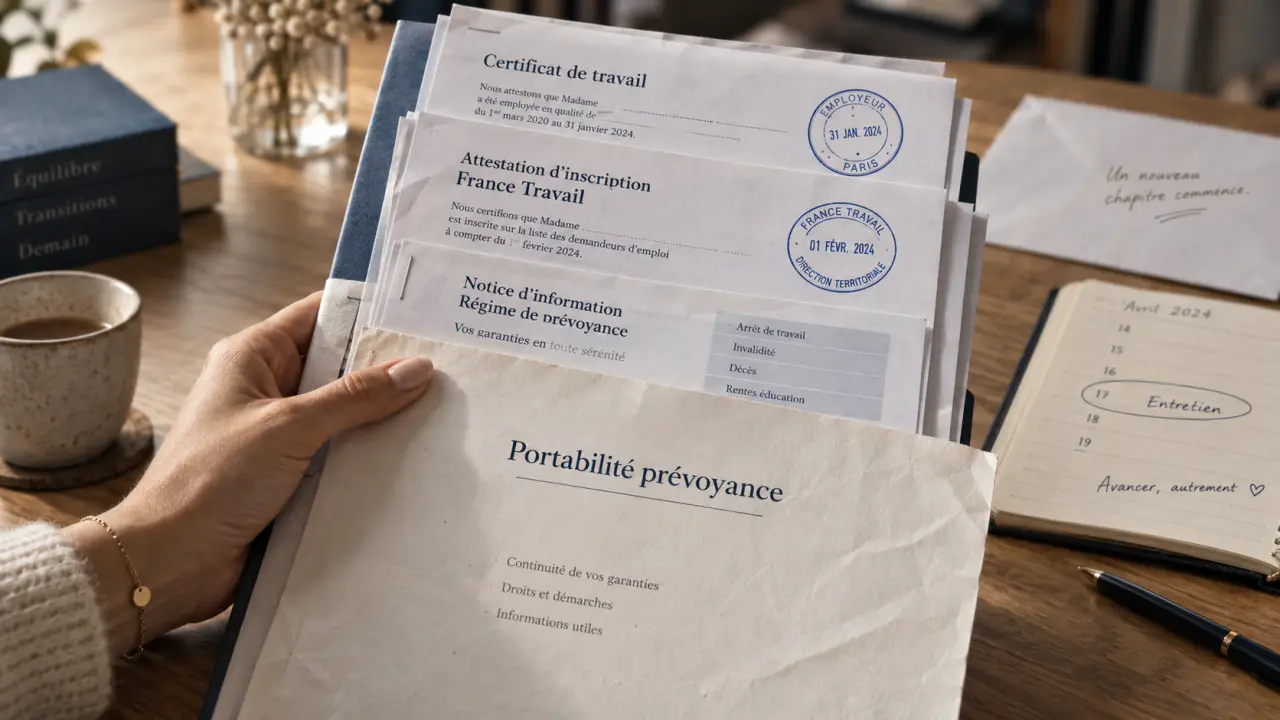
Un licenciement ne met pas forcément fin immédiatement à votre prévoyance invalidité. Si vous remplissez les conditions de la portabilité, les garanties collectives de votre ancien employeur peuvent être maintenues gratuitement pendant une période limitée. Cette continuité ne crée toutefois pas de rente automatique. Il faut distinguer votre situation médicale, vos droits auprès de la Sécurité sociale et les garanties prévues par le contrat.
Après un licenciement, la prévoyance collective peut être maintenue
La portabilité de la prévoyance permet à un ancien salarié de conserver les garanties collectives dont il bénéficiait dans l’entreprise : incapacité de travail, invalidité et, selon le régime, décès. Elle peut s’appliquer après un licenciement, une rupture conventionnelle ou une fin de CDD, lorsque la rupture ouvre droit à l’assurance chômage.
Les conditions pour bénéficier de la portabilité
Vous devez être couvert par le régime de prévoyance au moment de la rupture du contrat, ne pas avoir été licencié pour faute lourde et être indemnisable par France Travail. L’ancien employeur doit en principe signaler le maintien des garanties sur le certificat de travail et transmettre les informations nécessaires à l’organisme assureur.
La portabilité est financée par mutualisation. Vous ne réglez donc pas de cotisation spécifique pendant cette période. Son application reste liée aux conditions prévues par le régime collectif et à votre situation auprès de France Travail. Vérifiez rapidement les documents remis par l’employeur et la notice d’information du contrat.
Une durée limitée à 12 mois maximum
La durée du maintien dépend de votre temps de présence dans l’entreprise, dans la limite de 12 mois. Elle commence à la date de cessation du contrat de travail et s’interrompt notamment lorsque vos droits à l’allocation de retour à l’emploi cessent.
Les garanties conservées sont celles qui s’appliquent aux salariés encore présents dans l’entreprise. Une modification du contrat collectif peut donc aussi vous concerner. La portabilité reprend les garanties de votre ancienne couverture pendant une période définie, mais elle ne prolonge pas indéfiniment votre protection.
Cette limite doit être anticipée si votre état de santé se dégrade plusieurs mois après la rupture. Vérifiez la date exacte de fin de vos droits, le point de départ retenu pour un sinistre et les éventuelles franchises prévues par le contrat. Ces éléments peuvent influencer l’ouverture et le montant d’une rente.
Invalidité, inaptitude et incapacité : trois situations à ne pas confondre
Ces notions peuvent se croiser dans un même parcours, mais elles n’ont ni le même décideur ni les mêmes conséquences financières. Les confondre peut retarder une demande de pension ou de rente.
| Situation | Qui l’apprécie ? | Conséquence principale |
|---|---|---|
| Incapacité temporaire | Médecin traitant et Assurance maladie | Arrêt de travail et éventuelles indemnités journalières |
| Invalidité | Médecin-conseil de la CPAM ou de la MSA | Pension d’invalidité, éventuellement complétée par une rente |
| Inaptitude | Médecin du travail | Recherche de reclassement, puis licenciement possible |
L’invalidité relève de la Sécurité sociale
L’invalidité correspond à une réduction durable de la capacité de travail ou de gain d’au moins deux tiers. La CPAM peut reconnaître trois catégories. La catégorie 1 concerne une personne capable d’exercer une activité rémunérée. La catégorie 2 vise une personne dans l’impossibilité d’exercer une activité. La catégorie 3 concerne une personne qui se trouve dans cette situation et qui a besoin d’une tierce personne pour les actes ordinaires de la vie.
La pension est calculée à partir des revenus moyens des 10 meilleures années. Elle correspond à 30 % du salaire moyen en catégorie 1 et à 50 % en catégories 2 et 3. Pour cette dernière, une majoration pour tierce personne peut s’ajouter. La reconnaissance de l’invalidité par la CPAM ne suffit pas toujours à déclencher une rente de prévoyance : l’assureur applique aussi la définition prévue dans son contrat.
L’inaptitude concerne un poste de travail précis
L’avis d’inaptitude ne signifie pas automatiquement que vous êtes invalide au sens de la CPAM. Le médecin du travail évalue votre aptitude à occuper votre poste ou un autre poste dans l’entreprise. L’employeur doit d’abord rechercher un reclassement adapté aux préconisations médicales, sauf exception.
En l’absence de solution, un licenciement pour inaptitude peut intervenir. Son origine professionnelle ou non professionnelle influence les indemnités de rupture. Elle n’ouvre toutefois pas, à elle seule, un droit automatique à une rente de prévoyance. Cette rente dépend de la garantie souscrite, de la définition contractuelle de l’invalidité et de la date de réalisation du sinistre.
Quels revenus peuvent se cumuler après la rupture du contrat ?
La pension d’invalidité est un revenu de remplacement versé par le régime obligatoire. La rente de prévoyance est un complément prévu par l’assureur lorsque les conditions du contrat sont réunies. Leur montant ne se déduit pas d’un pourcentage standard : le salaire de référence, le taux d’invalidité, la catégorie CPAM, les garanties souscrites et le plafond de cumul sont déterminants.
- Indemnités journalières : elles peuvent être versées pendant un arrêt de travail avant une éventuelle mise en invalidité.
- Pension d’invalidité : elle est demandée ou attribuée par la CPAM, ou par la MSA pour les personnes relevant du régime agricole.
- Rente de prévoyance : elle complète éventuellement la pension, selon la définition de l’invalidité, les exclusions et les franchises du contrat collectif ou individuel.
- ARE : l’allocation chômage peut, dans certaines situations, se cumuler avec une pension d’invalidité. France Travail examine les conditions d’ouverture et la situation effective de recherche ou de reprise d’emploi.
- Salaire d’une reprise d’activité : il peut modifier le montant ou le maintien de certaines prestations.
Les assureurs fixent souvent un plafond pour éviter que l’ensemble formé par la pension, la rente et les revenus professionnels dépasse le revenu antérieur de référence. Une rente complémentaire pouvant atteindre 80 % du salaire de référence est parfois prévue, mais ce niveau n’est pas universel.
Relisez la notice d’information, notamment les clauses relatives à l’invalidité permanente partielle, à l’invalidité permanente totale, à la rechute et à la reprise d’activité à temps partiel. Le cumul dépend également de la situation déclarée à chaque organisme. Une reprise d’activité ou la fin des droits chômage peut donc modifier l’équilibre des prestations.
Les démarches à accomplir pour ne pas perdre de droits
Après le licenciement, les démarches médicales, sociales et assurantielles suivent des calendriers différents. Engagez-les sans attendre, même si vous attendez encore une décision de la CPAM ou une réponse concernant votre indemnisation chômage. La conservation des justificatifs facilite les échanges avec chaque interlocuteur.
Constituez un dossier avec les bons interlocuteurs
- Demandez à l’ancien employeur le certificat de travail, l’attestation destinée à France Travail et la notice du régime de prévoyance.
- Inscrivez-vous auprès de France Travail et actualisez votre situation, y compris en cas d’arrêt de travail ou de pension d’invalidité.
- Adressez votre demande de pension d’invalidité à la CPAM si elle ne vous a pas déjà été proposée. La MSA est compétente pour les assurés agricoles.
- Déclarez le sinistre à l’assureur de prévoyance dans les délais indiqués par la notice.
- Conservez les décisions de la CPAM, les avis médicaux, les décomptes d’indemnités journalières, les bulletins de salaire et les justificatifs de rupture.
Pour l’assureur, la reconnaissance d’invalidité par la CPAM est souvent une pièce majeure, sans toujours suffire à déclencher la rente. Le contrat peut exiger un formulaire médical, une évaluation complémentaire ou la preuve du maintien des garanties à la date retenue pour le sinistre.
Demandez une réponse écrite précisant les documents manquants, le délai d’instruction et le mode de calcul envisagé. Cette demande vous permet de suivre le dossier et de vérifier la date prise en compte par l’organisme assureur. Elle aide aussi à distinguer une absence de garantie d’un dossier simplement incomplet.
Préparer l’après-portabilité avec une prévoyance individuelle
Lorsque la portabilité prend fin, la prévoyance collective cesse. Une nouvelle entreprise peut proposer un autre contrat collectif, mais ses garanties, ses délais de carence et son niveau de couverture peuvent différer. Sans nouvel emploi, une prévoyance individuelle peut aider à protéger les revenus futurs, sous réserve de l’acceptation de l’assureur.
Comparer les garanties plutôt que la seule cotisation
Avant de souscrire, examinez le revenu à couvrir, vos charges fixes, votre situation familiale et les prestations déjà attendues de la Sécurité sociale. Comparez la définition contractuelle de l’invalidité, les taux déclenchant une rente, les exclusions médicales, les délais de carence, les franchises, l’âge de fin des garanties et les règles de cumul.
Une cotisation annoncée à partir de 25 euros par mois ne renseigne pas, à elle seule, sur la protection réellement obtenue. Le niveau de couverture dépend notamment de l’âge, du montant garanti, de la situation médicale et des options prévues par le contrat.
Enfin, une prévoyance souscrite après un licenciement ne couvre généralement pas un risque déjà connu de la même manière qu’un contrat en vigueur avant la survenance du problème de santé. Si une invalidité est déjà reconnue ou en cours d’évaluation, demandez des conditions précises avant de vous engager.
À l’approche de la retraite, la pension d’invalidité est appelée à être remplacée par une pension de retraite pour inaptitude. Cette transition doit aussi être intégrée à votre budget prévisionnel, avec la fin éventuelle de la rente de prévoyance et l’évolution de vos autres revenus.

- Changer de contrat mutuelle sans payer deux fois : les vérifications qui sécurisent la transition - 21 octobre 2026
- Assurance maladie sans activité professionnelle : la résidence ouvre des droits personnels - 20 octobre 2026
- L’aide financière pour un appareil d’apnée du sommeil dépend de la location, de la mutuelle et de l’observance - 18 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Médecin refuse un bon de transport : quand le refus est légitime et quels recours activer
 Assurance infirmier libéral : RCP, prévoyance et couverture du cabinet
 Dépassement d’honoraires d’un chirurgien : 200 % de BRSS couvrent-ils vraiment la facture ?
 Deuxième avis médical : consultation remboursée, service en ligne pris en charge par la mutuelle