Changer de contrat mutuelle sans payer deux fois : les vérifications qui sécurisent la transition
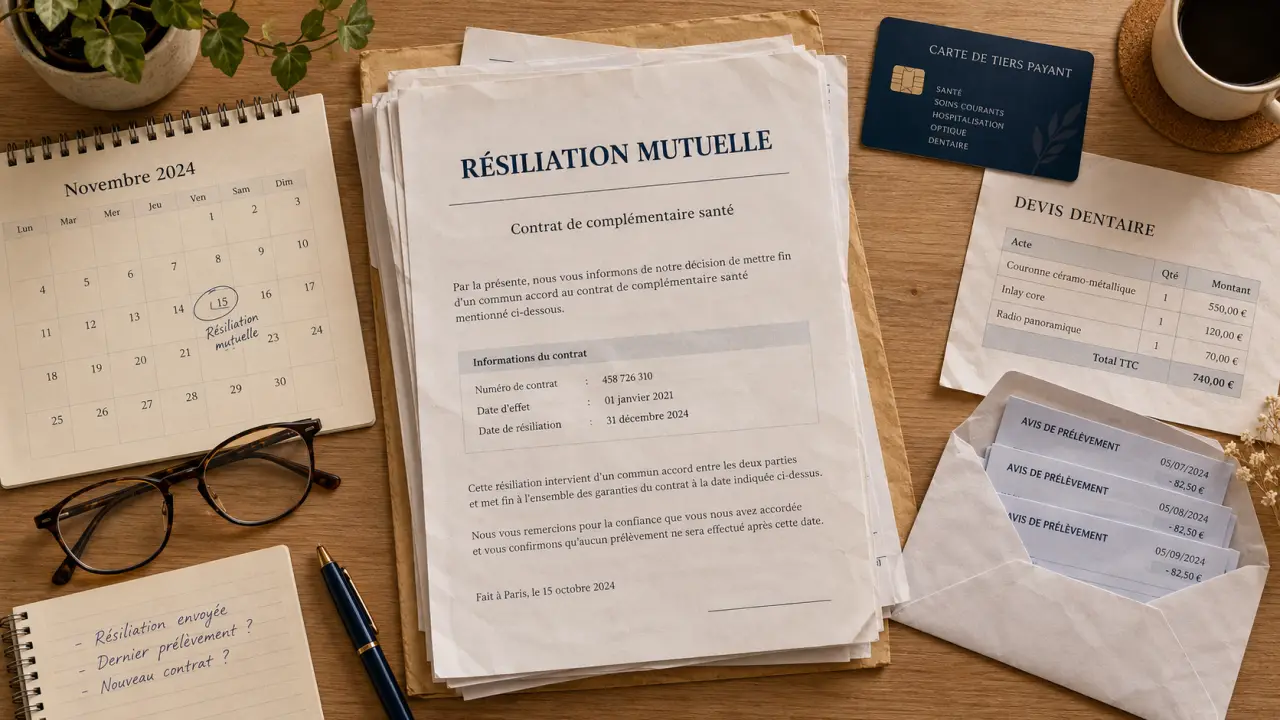
Changer de contrat mutuelle peut réduire une cotisation devenue trop élevée ou améliorer des remboursements insuffisants en optique, dentaire ou hospitalisation. Une résiliation mal coordonnée peut toutefois entraîner une double facture, une période sans couverture ou la perte d’avantages utiles. Avant de signer, l’objectif est donc d’organiser une transition sans interruption ni chevauchement inutile.
Commencer par identifier ce qui ne convient plus à votre mutuelle
Changer de complémentaire santé a du sens lorsque le contrat ne correspond plus à vos dépenses réelles ou à votre situation familiale. Une cotisation qui augmente n’est pas, à elle seule, une raison suffisante : un contrat moins cher peut rembourser nettement moins bien un poste de soins important pour vous. Faites le point sur les remboursements obtenus au cours des douze derniers mois, ainsi que sur les besoins prévisibles.
Repérer le poste qui déséquilibre votre budget
Les écarts entre deux mutuelles se jouent souvent sur quelques garanties précises. Une personne qui consulte régulièrement des spécialistes pratiquant des dépassements d’honoraires n’a pas les mêmes priorités qu’un assuré ayant surtout besoin d’une bonne prise en charge en dentaire. L’optique, l’audition, les médecines complémentaires, la chambre particulière à l’hôpital ou l’assistance à domicile peuvent aussi justifier une couverture plus protectrice.
Listez les soins peu ou mal remboursés par votre formule actuelle. Cette liste doit inclure les besoins de votre conjoint et de vos enfants lorsqu’ils sont rattachés au contrat. Elle devient votre grille de comparaison, plutôt qu’un simple prétexte pour retenir l’offre au montant mensuel le plus bas.
Tenir compte des changements de vie
Un déménagement, une naissance, un départ à la retraite, une séparation ou une embauche peuvent modifier l’intérêt de votre contrat. Par exemple, l’adhésion à une mutuelle d’entreprise obligatoire peut rendre une couverture individuelle moins pertinente. À l’inverse, une formule familiale peut devoir être revue si un enfant devient autonome ou si les garanties du contrat collectif sont trop limitées pour certains soins.
Comparer les garanties avant le prix affiché
Deux contrats au même tarif peuvent proposer des niveaux de remboursement très différents. Pour effectuer un changement de contrat mutuelle pertinent, comparez les garanties ligne par ligne et vérifiez leur mode d’expression : pourcentage de la base de remboursement, forfait annuel en euros, plafond par acte ou nombre limité de séances. Le prix mensuel ne permet pas, à lui seul, d’évaluer le coût réel du contrat.
| Poste de soins | Point à comparer | Vigilance utile |
|---|---|---|
| Consultations | Prise en charge des dépassements d’honoraires | Vérifier le niveau pour les praticiens que vous consultez réellement |
| Hospitalisation | Frais de séjour, honoraires, chambre particulière | La chambre peut être plafonnée en montant ou en durée |
| Optique | Forfait monture, verres et renouvellement | Comparer le reste à charge sur l’équipement envisagé |
| Dentaire | Soins, prothèses, implantologie | Les actes les plus coûteux ne relèvent pas tous du même niveau de garantie |
| Services | Tiers payant, téléconsultation, assistance | Un service utile ne compense pas une garantie essentielle insuffisante |
Lire les plafonds, les exclusions et les délais
Un forfait généreux peut être limité à une fréquence précise ou partagé entre plusieurs prestations. Examinez aussi les exclusions, les éventuels délais de carence et les conditions d’accès à certaines garanties. Ces éléments déterminent le remboursement effectif, notamment lorsqu’un soin est programmé peu après la souscription.
La complémentaire santé sert d’intermédiaire entre le remboursement de l’Assurance Maladie et le montant réellement facturé. Si la garantie est faible sur le poste de soins principal, le reste à charge peut rester élevé malgré une bonne couverture sur d’autres prestations. Il est donc plus utile de simuler un devis d’opticien, de dentiste ou d’hôpital que de comparer abstraitement des pourcentages. Demandez-vous ce que vous paieriez réellement après l’intervention de chaque contrat.
Éviter la double cotisation lors de la résiliation
La principale erreur consiste à résilier trop tôt ou trop tard. Depuis la possibilité de résilier certains contrats de complémentaire santé après un an d’adhésion, à tout moment et sans frais, les démarches sont souvent simplifiées. Dans de nombreux cas, le nouvel assureur peut se charger de la résiliation à votre place. Cette solution limite les oublis, à condition de lui transmettre des informations exactes sur votre contrat actuel.
Faire coïncider les dates de fin et de prise d’effet
Ne demandez pas la fin de votre ancienne mutuelle avant d’avoir reçu les conditions de votre nouvelle adhésion et sa date de prise d’effet. L’objectif est d’obtenir une continuité de couverture, sans journée non assurée et sans chevauchement inutile. Conservez les confirmations écrites de souscription et de résiliation. Elles permettent de vérifier la date exacte à laquelle chaque contrat cesse ou commence à produire ses effets.
Si vous payez par prélèvement mensuel, contrôlez vos relevés après la résiliation. Une cotisation prélevée après la date de fin effective doit être examinée rapidement avec l’organisme concerné. Ne stoppez pas simplement un prélèvement sans démarche formelle : cela ne vaut pas résiliation et peut générer un impayé.
Cas particulier : la mutuelle d’entreprise
Lorsqu’un salarié rejoint une entreprise proposant une complémentaire collective obligatoire, il peut généralement demander la résiliation de son contrat individuel. Il doit alors transmettre le justificatif d’adhésion demandé par l’ancien organisme. Certaines situations permettent une dispense d’adhésion au contrat collectif, mais elles dépendent des règles applicables dans l’entreprise et de la situation de l’assuré.
Avant de conserver ou de résilier une couverture individuelle, vérifiez si elle complète réellement les garanties collectives. Si elle reprend les mêmes remboursements, elle peut faire double emploi. Si elle couvre mieux un besoin précis, son maintien peut avoir un intérêt, sous réserve de son coût global.
Préparer les documents et sécuriser la transition
Un changement de contrat mutuelle devient plus simple lorsque les informations sont rassemblées avant les démarches. Préparez votre attestation de droits à l’Assurance Maladie, les coordonnées des personnes à couvrir, votre numéro de contrat actuel et, si besoin, les justificatifs liés à un changement de situation. Relisez attentivement le bulletin d’adhésion : une erreur sur un bénéficiaire ou une date de naissance peut retarder la télétransmission.
Vérifier la télétransmission et la carte de tiers payant
Après la prise d’effet, assurez-vous que le lien entre votre nouvelle mutuelle et l’Assurance Maladie est bien activé. Tant que la télétransmission n’est pas opérationnelle, vous pouvez devoir envoyer vous-même certains décomptes pour être remboursé. Téléchargez votre nouvelle carte de tiers payant ou demandez sa version papier avant un rendez-vous médical important.
- Demandez un échéancier clair indiquant le montant et la fréquence des cotisations.
- Conservez les tableaux de garanties et les conditions contractuelles signées.
- Signalez sans attendre tout changement familial susceptible d’affecter les bénéficiaires.
- Vérifiez le premier remboursement pour confirmer que la télétransmission fonctionne.
Prendre une décision qui reste pertinente dans la durée
Le meilleur contrat n’est pas nécessairement celui qui affiche la cotisation la plus basse ni celui qui cumule le plus d’options. C’est celui dont les garanties correspondent à vos dépenses probables, avec un niveau de reste à charge acceptable. Une formule équilibrée peut être préférable à une couverture très haut de gamme si vous n’utilisez jamais les renforts proposés.
Avant de valider votre changement de contrat mutuelle, relisez une dernière fois trois éléments : la date de prise d’effet, les garanties prioritaires et le coût global pour l’ensemble des bénéficiaires. Cette vérification finale évite de découvrir, une fois les soins engagés, qu’un plafond, une exclusion ou une mauvaise coordination entre les deux contrats réduit l’intérêt du changement.

- Changer de contrat mutuelle sans payer deux fois : les vérifications qui sécurisent la transition - 21 octobre 2026
- Assurance maladie sans activité professionnelle : la résidence ouvre des droits personnels - 20 octobre 2026
- L’aide financière pour un appareil d’apnée du sommeil dépend de la location, de la mutuelle et de l’observance - 18 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Agirc-Arrco ne rembourse pas vos soins : la différence à connaître entre retraite complémentaire et mutuelle
 Mutuelle senior trop chère : la CSS, les aides de l’Assurance maladie et les démarches utiles
 Mutuelle FIV-DO à l’étranger : ce qui se rembourse vraiment après l’accord préalable
 Vaccination fièvre jaune prix : 60 € le vaccin, mais pas toujours le coût total