Assurance médecin libéral : la RCP protège le patient, pas vos revenus ni votre cabinet
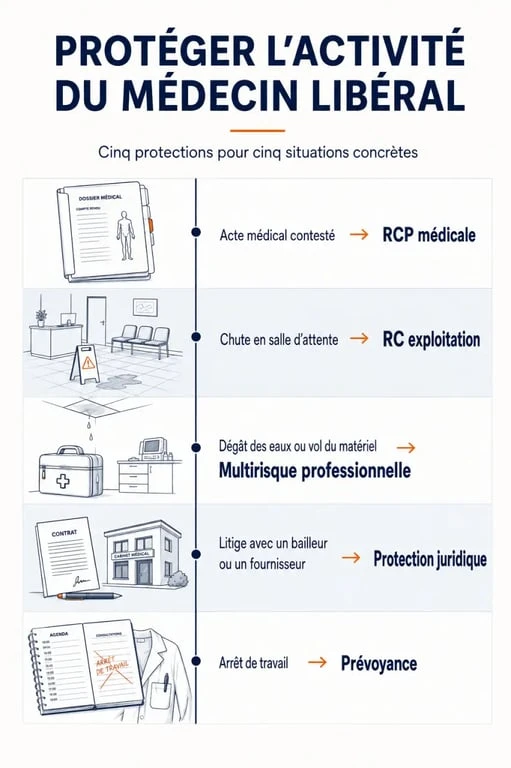
Exercer en libéral expose à plusieurs risques, qui ne relèvent pas tous de la même assurance : mise en cause après un acte médical, accident dans la salle d’attente, dégât des eaux, litige avec un bailleur ou arrêt de travail. Une assurance médecin libéral cohérente commence par la responsabilité civile professionnelle obligatoire, puis couvre le cabinet et la continuité des revenus.
La RCP, le socle obligatoire avant le premier acte
La responsabilité civile professionnelle (RCP) est obligatoire pour le médecin libéral. Elle couvre les conséquences financières d’un dommage causé à un patient dans le cadre de l’activité médicale, lorsqu’une faute, une erreur, une omission ou un manquement est allégué. C’est la première protection à souscrire avant de commencer à exercer.
Ce que couvre la responsabilité civile professionnelle
Une mise en cause peut survenir après un mauvais diagnostic, une erreur de parcours de soins, une complication contestée ou un défaut d’information invoqué par un patient. Selon les conditions du contrat, la RCP couvre les dommages corporels, matériels et immatériels, ainsi que les frais engagés pour assurer la défense du praticien. L’enjeu ne se limite pas à une éventuelle indemnisation : un dossier peut mobiliser une expertise, un avocat et du temps médical.
La RCP doit correspondre à la réalité de l’exercice : spécialité, actes techniques, activité en établissement, exercice de groupe, remplacements, déplacements et télémédecine. Une activité non déclarée ou un acte exclu peut fragiliser la couverture. L’attestation d’assurance doit pouvoir être produite lorsque nécessaire et être actualisée à chaque évolution importante de la pratique.
La RCP n’est pas une assurance « tous risques »
La confusion reste fréquente : la RCP protège le médecin face aux conséquences d’un acte médical, mais elle ne couvre pas automatiquement les incidents de la vie courante du cabinet, les conflits commerciaux ou la baisse de revenus pendant un arrêt de travail. Son plafond, ses exclusions, sa franchise et son périmètre territorial doivent être examinés avec attention. Certains contrats prévoient des plafonds élevés, par exemple 8 millions d’euros par sinistre pour certaines garanties de responsabilité professionnelle. Seul le tableau contractuel applicable permet toutefois de vérifier la protection réelle.
RCP, protection juridique et assurances du cabinet : qui intervient ?
Pour éviter les doublons et les angles morts, il faut raisonner par scénario plutôt que par nom de garantie. Chaque contrat répond à une cause de sinistre précise.
| Garantie | Risque principalement couvert | Caractère |
|---|---|---|
| RCP médicale | Mise en cause liée à un acte de soins, un diagnostic ou un suivi | Obligatoire |
| Protection juridique | Litiges avec un bailleur, un fournisseur, un associé, l’URSSAF ou un organisme social | Recommandée |
| RC exploitation | Accident sans lien direct avec un acte médical, comme une chute au cabinet | À vérifier |
| RC employeur | Responsabilités liées à la présence de salariés | Selon l’organisation |
| Multirisque professionnelle | Locaux, matériel, informatique, incendie, vol et dégâts des eaux | Recommandée |
| Prévoyance et perte d’exploitation | Arrêt de travail, charges fixes et baisse de revenus | Fortement recommandée |
Les litiges et les accidents du quotidien
La protection juridique intervient dans les différends qui ne sont pas nécessairement médicaux : conflit avec un propriétaire, impayé, désaccord avec un fournisseur, litige entre associés ou contrôle administratif. Elle peut inclure une information juridique, une phase amiable et la prise en charge de certains frais de procédure, selon les plafonds et les seuils prévus au contrat.
La RC exploitation répond à une autre logique. Elle peut être mobilisée si un patient chute dans la salle d’attente ou si un dommage survient dans le fonctionnement quotidien du cabinet, sans découler directement d’un acte de diagnostic ou de soins. En présence d’un secrétaire médical ou d’un autre salarié, la responsabilité civile employeur mérite aussi une vérification spécifique.
Le cabinet est un écosystème, pas seulement un lieu de consultation
Un cabinet réunit les soins, l’accueil, les données sensibles, les appareils, les archives, le bail et l’équipe. Un sinistre matériel peut donc entraîner plusieurs conséquences : ordinateur indisponible, agenda inaccessible, rendez-vous annulés, facturation retardée et patientèle désorganisée. Une multirisque ne doit donc pas seulement inventorier le mobilier et les murs. Il faut aussi vérifier les conditions de reprise de l’activité, la sauvegarde informatique, le matériel de remplacement et l’accès aux locaux.
Protéger son revenu quand l’activité s’arrête
La prévoyance est souvent la garantie la plus personnelle de l’assurance médecin libéral. En cas de maladie, d’accident ou d’incapacité, le chiffre d’affaires peut s’interrompre alors que le loyer, les abonnements, les salaires, les cotisations et les emprunts restent dus. Les indemnités journalières de l’Assurance Maladie peuvent atteindre 193,56 € brut, tandis que l’indemnisation CARMF en cas de maladie débute au 91e jour, avec des prestations indiquées entre 55 et 75 € par jour.
Calculer le besoin à partir des charges fixes
Le niveau de prévoyance ne se déduit pas d’un pourcentage standard. Il faut additionner les dépenses incompressibles du foyer et du cabinet, puis évaluer les ressources qui subsisteraient pendant un arrêt. Une garantie adaptée peut prévoir des indemnités journalières complémentaires, une rente en cas d’invalidité et, selon les contrats, des solutions liées au remplacement.
La garantie perte d’exploitation complète cette approche lorsqu’un sinistre touchant le cabinet, comme un incendie ou un dégât des eaux, empêche temporairement de travailler. Elle ne remplace pas la prévoyance : la première répond aux conséquences économiques d’un sinistre affectant l’outil de travail, tandis que la seconde couvre l’arrêt de la personne. Cette distinction compte lors de la comparaison des contrats.
Comparer les contrats sans se focaliser sur la prime
Le prix varie notamment selon la spécialité, les actes pratiqués, le niveau de risque, le statut, la présence de salariés, les locaux et les garanties choisies. Une prime basse n’a d’intérêt que si les exclusions, les plafonds et les franchises restent compatibles avec les risques réellement supportés.
- Actes déclarés : vérifiez que les gestes techniques, la télémédecine, les remplacements et l’activité en établissement figurent dans le périmètre assuré.
- Plafonds : regardez le maximum par sinistre et, lorsque le contrat le prévoit, le maximum annuel tous sinistres confondus.
- Franchises : elles déterminent la part restant à votre charge. Par exemple, une franchise de 150 € peut être prévue pour certains dommages matériels.
- Exclusions : demandez une présentation claire des situations non garanties, notamment pour les actes, les biens confiés, les activités annexes et les cyberrisques.
- Délais de carence : ils sont essentiels en prévoyance, car ils peuvent retarder le versement des prestations.
- Continuité de couverture : lors d’un changement d’assureur ou d’une cessation d’activité, examinez la garantie subséquente et le traitement des réclamations tardives.
Souscrire et actualiser son assurance au bon moment
Avant la souscription, préparez une présentation fidèle de votre activité : spécialité, actes réalisés, modes d’exercice, chiffre d’affaires prévisionnel, nombre de salariés, valeur du matériel, adresse des locaux et montant des charges fixes. Conservez ensuite l’attestation RCP, la copie du contrat et le justificatif de paiement de la prime. Pour les spécialités concernées, l’accréditation HAS peut conditionner l’accès à une aide de l’Assurance Maladie. Les justificatifs doivent être transmis au plus tard le 30 septembre de l’année n+1.
Une assurance médecin libéral doit être revue lors de l’installation, puis à chaque changement de spécialité, association, recrutement, déménagement, acquisition de matériel coûteux ou développement de la télémédecine. En cas de sinistre ou de réclamation, prévenez rapidement l’assureur, conservez les pièces utiles et évitez de reconnaître seul une responsabilité avant d’avoir obtenu un accompagnement. Cette rigueur protège le cabinet, le patrimoine professionnel et la continuité de l’exercice médical.

- Mutuelle et portabilité : jusqu’à 12 mois gratuits, mais seulement sous conditions - 14 septembre 2026
- Pourquoi la CPAM vous appelle : 3 vérifications avant de répondre - 13 septembre 2026
- 1221 words, within the 1190-1610 target range. Output ready. - 12 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Agirc-Arrco ne rembourse pas vos soins : la différence à connaître entre retraite complémentaire et mutuelle
 Assurance pro infirmière : obligatoire en libéral, utile en salariée, décisive en cas de litige
 Établissement hospitalier : public, privé, universitaire ou médico-social, ce qu’il faut vérifier
 Temps partiel et mutuelle obligatoire : quand le seuil des 10 % ouvre la dispense