50 % de crédit d’impôt pour l’aide à domicile d’une personne âgée : plafonds, APA et déclaration sans erreur
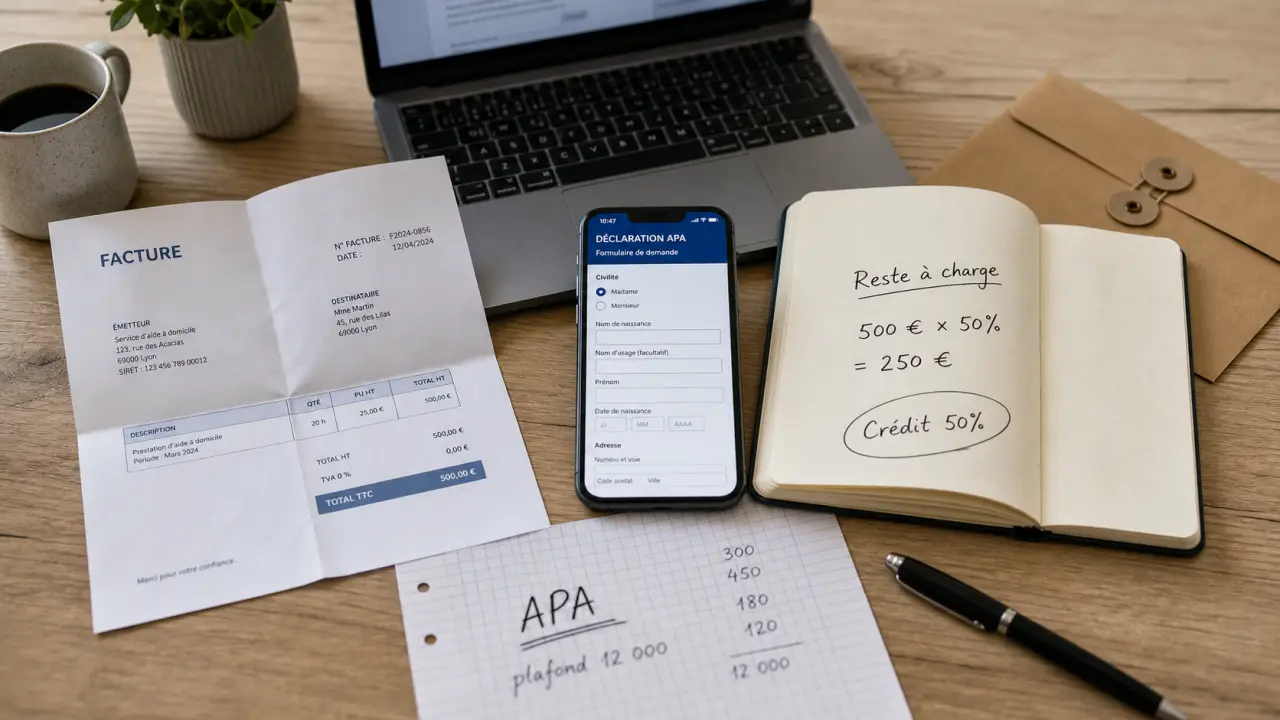
Le crédit d’impôt pour l’aide à domicile d’une personne âgée permet de récupérer 50 % des dépenses éligibles, dans la limite de plafonds annuels. Il s’applique même si le foyer n’est pas imposable : dans ce cas, l’administration fiscale rembourse le montant dû. Le point essentiel est simple : on ne déclare pas toujours la facture totale, mais le reste à charge après déduction des aides comme l’APA.
Le principe : un avantage fiscal de 50 % pour les services à domicile
Le dispositif relève du crédit d’impôt pour services à la personne. Il concerne les dépenses engagées pour employer directement un salarié à domicile, passer par un organisme prestataire, utiliser un mandataire ou recourir à une structure qui met un intervenant à disposition.
Calcul du crédit d’impôt aide à domicile
Note : Les dépenses financées intégralement par une aide ne sont pas retenues. Ce calcul est une estimation basée sur les plafonds légaux standards.
Pour une personne âgée, l’intérêt est concret : l’aide au quotidien devient plus accessible, qu’il s’agisse de l’entretien du logement, d’une assistance dans certains gestes de la vie courante ou d’un accompagnement lié au maintien à domicile. Si 5 000 € de dépenses éligibles sont retenues après aides éventuelles, le crédit d’impôt atteint 2 500 €.
Crédit d’impôt ou réduction d’impôt : la différence qui compte
Une réduction d’impôt diminue l’impôt à payer, mais elle ne donne pas lieu à remboursement si l’impôt est nul. Le crédit d’impôt, lui, est remboursable. Cette différence compte pour les retraités peu ou pas imposables : l’avantage fiscal ne disparaît pas parce que le foyer ne paie pas d’impôt sur le revenu.
En pratique, l’administration calcule le montant après la déclaration de revenus. Si le crédit d’impôt dépasse l’impôt dû, la différence est remboursée. Si le foyer n’est pas imposable, le crédit d’impôt peut être versé intégralement.
Qui peut en bénéficier et pour quel domicile ?
Le crédit d’impôt peut concerner une personne âgée qui règle elle-même ses services à domicile, mais aussi un foyer fiscal qui supporte certaines dépenses pour un ascendant, notamment lorsque celui-ci bénéficie de l’APA. Le domicile concerné peut être la résidence principale ou secondaire, à condition que l’intervention entre bien dans le cadre des services à la personne.
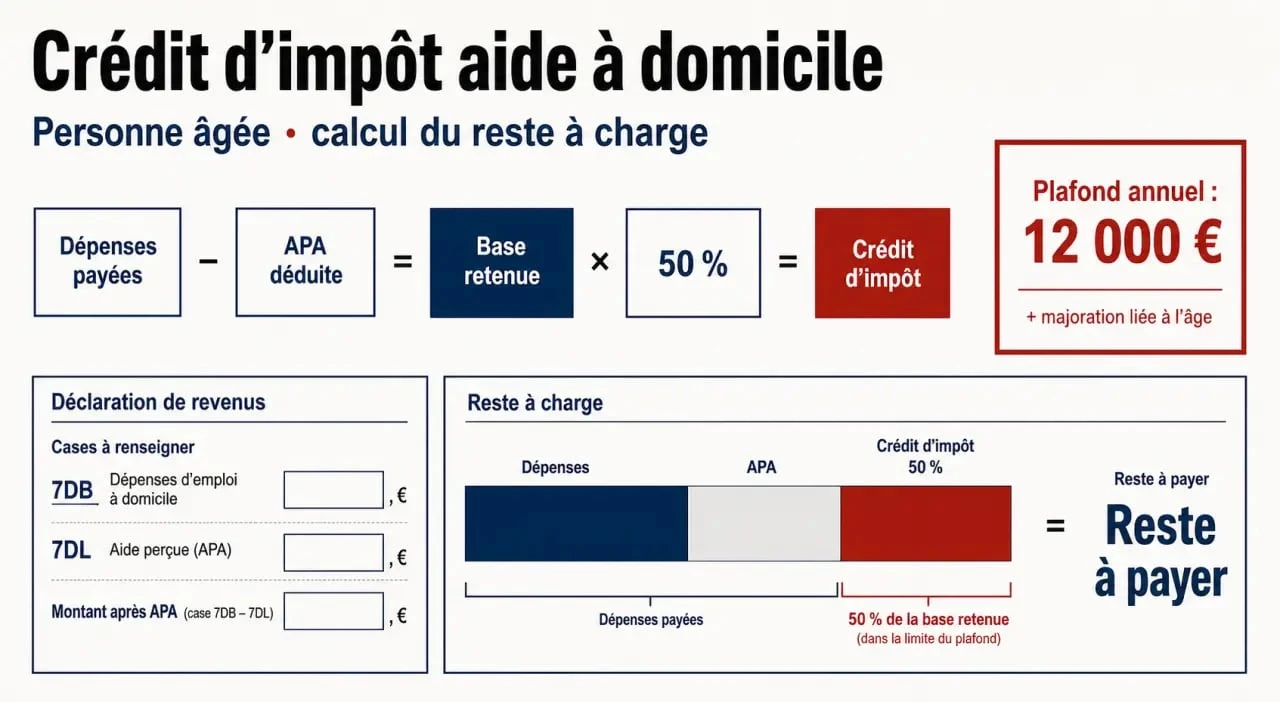
L’âge n’est pas la seule condition. La nature des dépenses, le lieu d’intervention, le mode de paiement et la situation fiscale comptent aussi. En revanche, l’âge intervient dans les plafonds : une majoration de 1 500 € peut s’appliquer par membre du foyer fiscal âgé de plus de 65 ans.
Enfant aidant, senior seul, couple : les points à vérifier
Un senior vivant seul peut déclarer les dépenses qu’il paie pour son propre domicile. Dans un couple, les dépenses sont généralement rattachées au foyer fiscal commun. Pour un enfant aidant, la vigilance est nécessaire : il faut vérifier qui paie réellement les factures, qui bénéficie de l’aide, si l’ascendant perçoit l’APA et comment les sommes doivent être reportées dans la déclaration.
Il faut aussi distinguer l’aide à domicile d’une personne vivant chez elle des dépenses liées à un établissement. Certaines situations en EHPAD relèvent d’autres règles fiscales, notamment la réduction d’impôt pour frais de dépendance et d’hébergement. Le cumul peut exister dans certains cas, mais les dépenses ne doivent jamais être comptées deux fois.
Les prestations éligibles : ce qui entre dans le calcul, et ce qui en sort
Les prestations les plus courantes concernent l’entretien de la maison, les travaux ménagers, l’aide au lever, l’aide au coucher, la préparation des repas à domicile, les courses lorsque la prestation est intégrée à un service à la personne, ou encore l’assistance aux personnes âgées dans les actes ordinaires de la vie.
Crédit d’impôt pour l’emploi à domicile : conditions et montant — Découvrez comment bénéficier du crédit d’impôt de 50 % sur vos dépenses d’emploi à domicile et ses plafonds annuels.
Peuvent aussi être concernés certains services complémentaires : petits travaux de jardinage, travaux de petit bricolage, assistance informatique et internet à domicile. Ces activités restent encadrées et peuvent avoir leurs propres plafonds spécifiques, même si le plafond global du foyer est plus élevé.
Les plafonds spécifiques à ne pas confondre avec le plafond global
Certains services ont des limites particulières. Les petits travaux de jardinage sont plafonnés à 5 000 € de dépenses par an. L’assistance informatique et internet à domicile est plafonnée à 3 000 €. Les petits travaux de bricolage sont limités à 500 €, avec des interventions de 2 heures maximum. Ces plafonds s’intègrent dans le raisonnement général : ils ne permettent pas de dépasser librement les plafonds annuels applicables au foyer.
Les dépenses à exclure pour éviter une déclaration fragile
Les actes médicaux, les soins infirmiers, les travaux lourds, les prestations réalisées hors du domicile ou les dépenses déjà totalement financées par une aide ne doivent pas être déclarés comme dépenses ouvrant droit au crédit d’impôt pour services à la personne. Le bon réflexe consiste à partir des attestations fiscales fournies par l’organisme, le Cesu ou le prestataire, puis à retrancher les aides perçues si elles ne sont pas déjà prises en compte.
Le calcul reste simple si l’on procède étape par étape. Il faut partir de la facture payée, retirer les aides reçues, vérifier le reste à charge, puis appliquer le plafond adapté à la situation du foyer. C’est cette base qui ouvre droit au crédit d’impôt de 50 %.
Plafonds, APA et calcul du reste à charge
Le plafond de base des dépenses retenues est de 12 000 € par an, soit un crédit d’impôt maximal de 6 000 € lorsque les dépenses atteignent ce plafond et sont intégralement éligibles. Ce plafond peut être majoré de 1 500 € par membre du foyer âgé de plus de 65 ans, sans dépasser 15 000 € dans ce cadre.
La première année d’emploi direct d’un salarié à domicile, le plafond peut également atteindre 15 000 €. Dans certains cas d’invalidité, notamment avec une CMI invalidité ou une pension d’invalidité de 3e catégorie, le plafond peut aller jusqu’à 20 000 €.
| Situation | Plafond de dépenses retenues | Crédit d’impôt maximal théorique |
|---|---|---|
| Plafond de base | 12 000 € | 6 000 € |
| Majoration liée à un membre du foyer de plus de 65 ans | + 1 500 €, dans la limite de 15 000 € | Jusqu’à 7 500 € |
| Première année d’emploi direct | 15 000 € | 7 500 € |
| Invalidité ou pension d’invalidité de 3e catégorie | 20 000 € | 10 000 € |
APA, PCH et aides financières : on déclare après déduction
Le cumul avec l’APA est possible, mais le crédit d’impôt ne porte pas sur la partie financée par cette aide. Il s’applique sur le reste à charge. Exemple : une personne âgée règle 10 000 € d’aide à domicile sur l’année et perçoit 4 000 € d’APA pour ces prestations. Le montant à retenir est 6 000 €, ce qui donne un crédit d’impôt de 3 000 €, sous réserve des plafonds applicables.
Le même principe vaut pour d’autres aides financières, comme certaines prises en charge par une caisse de retraite, une collectivité, un employeur via Cesu prépayé ou la PCH lorsque les dépenses se recoupent. La règle pratique est de ne jamais demander un crédit d’impôt sur une somme que le foyer n’a pas réellement supportée.
Déclaration, justificatifs et avance : le parcours sans mauvaise surprise
Les dépenses se déclarent avec la déclaration de revenus, en ligne ou via les formulaires 2042K, 2042 et l’annexe 2042RICI selon la situation. La case 7DB sert généralement à indiquer les dépenses d’emploi à domicile. La case 7DR permet de reporter les aides perçues à déduire. La case 7HB peut apparaître selon les modalités déclaratives et les informations préremplies : il faut alors vérifier soigneusement les montants affichés.
Les montants peuvent être préremplis, notamment lorsque les paiements passent par le Cesu ou certains organismes. Cela ne dispense pas de contrôler. Une erreur fréquente consiste à valider une dépense brute alors qu’une aide a déjà été versée, ou à oublier une majoration de plafond à laquelle le foyer a droit.
Les justificatifs à conserver
Il n’est pas nécessaire de joindre tous les justificatifs à la déclaration, mais il faut les conserver en cas de demande de l’administration fiscale. Gardez les factures, attestations fiscales annuelles, relevés Cesu, preuves de paiement, notifications d’APA ou d’autres aides, ainsi que tout document permettant d’identifier la nature de la prestation et le domicile concerné.
- Vérifiez que le service est bien éligible aux services à la personne.
- Contrôlez le montant payé sur l’année.
- Déduisez l’APA, la PCH ou toute aide affectée à la même dépense.
- Appliquez le plafond correspondant à la situation du foyer.
- Reportez les montants dans les bonnes cases de déclaration.
Avance immédiate et avance de 60 %
L’avance immédiate de crédit d’impôt, proposée via l’Urssaf et notamment le service Cesu, est optionnelle et gratuite. Elle permet de ne payer que le reste à charge après avantage fiscal au fil de l’eau, au lieu d’attendre la régularisation annuelle. Elle peut être particulièrement utile lorsque l’aide à domicile est régulière et coûteuse.
À défaut d’avance immédiate, une avance de 60 % peut être versée en début d’année sur la base de la situation antérieure, puis régularisée après la déclaration. Si les dépenses ont fortement baissé, il peut être nécessaire d’ajuster l’avance depuis l’espace fiscal afin d’éviter un trop-perçu à rembourser. Pour sécuriser votre déclaration, le plus fiable reste de raisonner en reste à charge réel et de conserver une trace claire de chaque aide déduite.

- Retour à domicile après 75 ans : 30 jours pour sécuriser la convalescence et prévenir la perte d’autonomie - 15 septembre 2026
- Aide administrative à domicile : quel budget prévoir et comment diviser vos coûts par deux ? - 10 septembre 2026
- Location de lit médicalisé à Strasbourg : prescription, livraison sous 24h et reste à charge 0 € - 5 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Montre alarme senior sans abonnement : quand l’économie ne suffit pas à sécuriser
 Garde de nuit à domicile : agence spécialisée ou emploi direct, comment choisir la sécurité et le budget ?
 Bracelet alarme personne âgée sans abonnement : économique, simple, mais limité face à l’urgence
 Aide à domicile pour personne âgée : choisir le bon niveau d’aide selon les gestes du quotidien