Mutuelle et chambre particulière en psychiatrie : le forfait qui limite le reste à charge
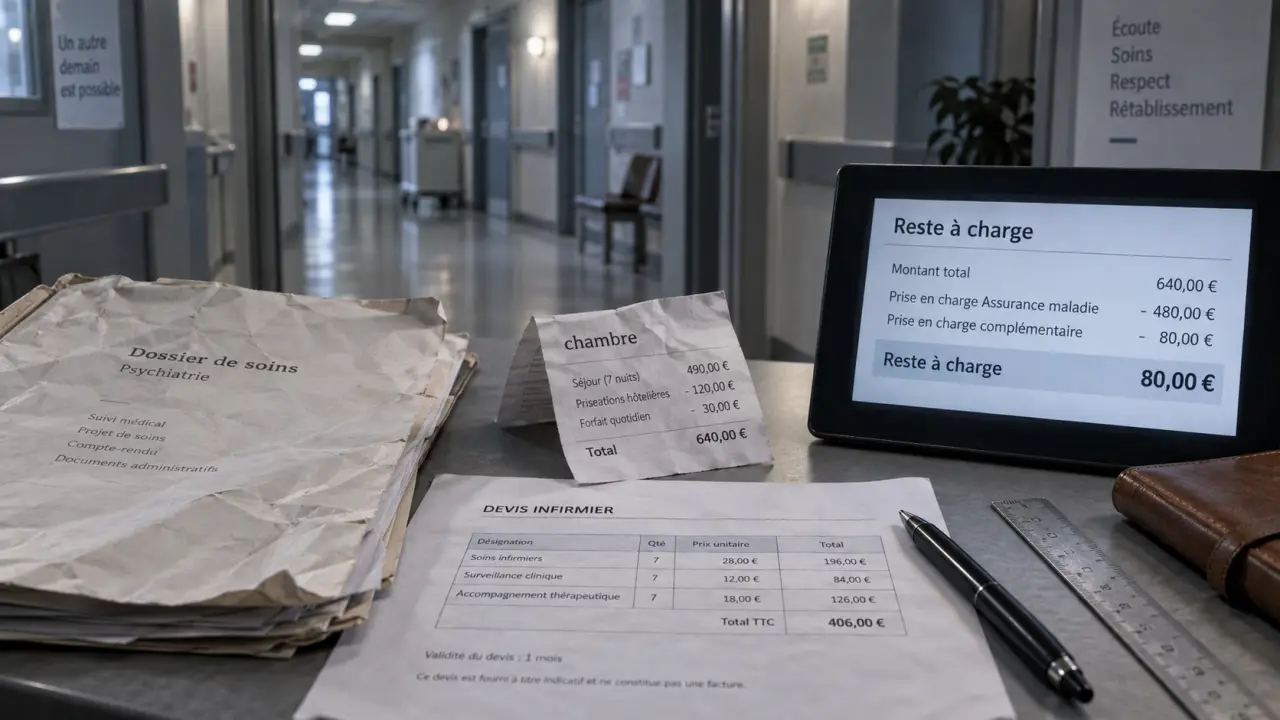
Lors d’une hospitalisation psychiatrique, une chambre individuelle peut offrir davantage d’intimité et de calme. Elle est toutefois généralement considérée comme une prestation de confort et n’est pas remboursée par l’Assurance Maladie. Une mutuelle peut prendre le relais si le contrat prévoit une garantie adaptée, avec un forfait suffisant, applicable à l’établissement choisi et pendant toute la durée du séjour.
Chambre particulière en psychiatrie : ce que rembourse réellement la mutuelle
La prise en charge de la chambre particulière dépend de la garantie hospitalisation de votre complémentaire santé. Elle est le plus souvent exprimée en euros par jour, avec un nombre maximal de jours remboursables par an ou par séjour. Certaines formules incluent cette garantie dès un niveau intermédiaire, tandis que d’autres la réservent à des options renforcées.
Le montant indiqué dans le tableau de garanties ne doit pas être lu isolément. Si l’établissement facture davantage que le forfait quotidien prévu, la différence reste à votre charge. Une garantie de 50 € par jour couvre donc intégralement la chambre uniquement si son prix ne dépasse pas 50 € par jour. Vérifiez aussi si la couverture s’applique à la psychiatrie, dans le public comme dans le privé, et si elle dépend de la disponibilité effective d’une chambre individuelle.
Ne pas confondre chambre, forfait journalier et frais médicaux
Ces postes figurent souvent sur des lignes distinctes. Le forfait journalier hospitalier correspond à une participation aux frais d’hébergement et d’entretien. La chambre particulière est un supplément demandé lorsque le patient souhaite une chambre individuelle ou lorsqu’elle est proposée par l’établissement. Les frais de séjour, le ticket modérateur et les éventuels dépassements d’honoraires relèvent encore d’autres garanties. Une mutuelle qui rembourse le forfait journalier ne prend donc pas automatiquement en charge la chambre particulière.
Le point décisif est le plafond cumulé. Lors d’un séjour long, une faible différence quotidienne peut s’accumuler pendant plusieurs semaines et dépasser des frais ponctuels. Avant l’admission, demandez le tarif exact de la chambre, la durée envisagée et les suppléments éventuels. Vous pourrez ensuite estimer le coût total et vérifier si le forfait proposé réduit réellement le reste à charge.
Assurance Maladie, ALD et établissement : la répartition des frais
Pour les soins hospitaliers, l’Assurance Maladie rembourse généralement 80 % des frais d’hospitalisation sur la base applicable dans un établissement conventionné. Dans certaines situations, notamment en cas d’ALD, de maternité ou d’accident du travail, la prise en charge peut atteindre 100 % pour les soins concernés. Cette prise en charge ne transforme pas la chambre particulière en dépense médicale remboursable : elle reste en principe un frais de confort à examiner dans le contrat de mutuelle.
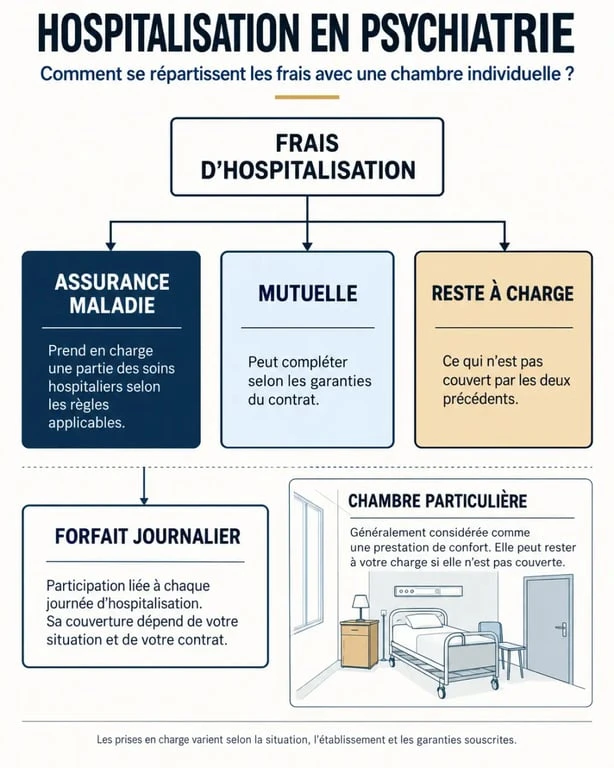
L’ALD ne garantit pas une chambre individuelle gratuite
Une ALD peut réduire ou supprimer le ticket modérateur pour les soins liés à la pathologie reconnue, selon les règles applicables à la situation. Elle ne donne pas automatiquement droit au remboursement de la chambre particulière, de la télévision, du téléphone ou d’autres prestations de confort. Même lorsque les soins sont pris en charge à 100 %, contrôlez donc la ligne « chambre particulière » de votre garantie hospitalisation.
Pourquoi le conventionnement doit être vérifié avant l’entrée
Dans un établissement conventionné, les bases de remboursement et les tarifs sont généralement plus lisibles. Pour une fibroscopie gastrique, dans un établissement non conventionné, le reste à charge peut être plus élevé : la prise en charge du régime obligatoire est moins favorable et les tarifs pratiqués peuvent différer. Contactez le service des admissions pour obtenir un devis détaillé, puis transmettez-le à votre mutuelle. Demandez une confirmation écrite de la prise en charge, notamment pour la chambre et les frais annexes.
Hospitalisation complète ou de jour : les garanties ne répondent pas au même besoin
L’hospitalisation complète implique un hébergement de jour et de nuit. Dans ce cadre, la chambre particulière, le forfait journalier et les frais annexes peuvent peser lourd dans le budget. Une garantie hospitalisation renforcée est particulièrement utile lorsqu’une chambre individuelle est souhaitée ou nécessaire pour préserver l’intimité pendant un séjour potentiellement long.
En hospitalisation de jour, le patient rentre habituellement à son domicile après les soins. Il n’y a donc généralement pas de chambre particulière facturée comme lors d’une hospitalisation complète. La priorité porte alors sur la couverture des actes, des consultations et, selon les contrats, des dépassements d’honoraires. Une garantie « chambre » très élevée n’est pas forcément utile lorsque la prise en charge se limite à des journées de soins sans nuitée.
| Poste à comparer | Hospitalisation complète | Hospitalisation de jour |
|---|---|---|
| Chambre particulière | Possible, souvent facturée par jour | En principe non concernée |
| Forfait journalier | À vérifier dans la garantie hospitalisation | Situation différente selon les modalités du séjour |
| Besoin de mutuelle | Frais de séjour, confort, dépassements et durée | Soins, consultations et éventuels dépassements |
| Risque de reste à charge | Augmente avec la durée d’hébergement | Souvent concentré sur les actes facturés |
Les clauses à lire avant de choisir une mutuelle hospitalisation psychiatrique
Comparer uniquement le montant de la cotisation ne suffit pas. Deux contrats peuvent afficher une garantie chambre particulière tout en proposant des niveaux de protection très différents. Rapprochez le tableau de garanties, les conditions générales et le devis hospitalier, ligne par ligne.
- Forfait quotidien : vérifiez le montant en euros par jour, et non une formulation générale sur le « confort ».
- Durée maximale : contrôlez le nombre de jours pris en charge par an, par séjour ou sans limite annoncée.
- Plafond annuel : un plafond global peut réduire le remboursement après plusieurs hospitalisations.
- Dépassements d’honoraires : les niveaux de 150 %, 200 % ou davantage de la base de remboursement concernent les honoraires, pas la chambre.
- Exclusions : recherchez les restrictions liées à certains établissements, prestations ou situations particulières.
- Délai de carence : il peut aller de 1 à 12 mois selon les contrats.
La carence mérite une attention immédiate lorsqu’une hospitalisation est possible à court terme. Avec une carence de 6 mois, par exemple, un séjour intervenant au cinquième mois peut ne pas être couvert pendant 30 jours, selon les conditions prévues. Une nouvelle souscription ne sécurise donc pas toujours une admission imminente. Demandez la date précise de début des garanties et les règles applicables en cas d’urgence.
Mutuelle complète, garantie hospitalisation seule ou surcomplémentaire
Le choix dépend de votre couverture actuelle et de vos besoins après le séjour. Une mutuelle santé complète couvre habituellement l’hospitalisation, les soins courants, l’optique et le dentaire selon le niveau choisi. Elle convient si vous recherchez une protection globale, y compris pour le suivi médical après la sortie.
Une mutuelle hospitalisation seule cible les dépenses liées à l’hébergement, aux frais de séjour, au forfait journalier et parfois aux dépassements d’honoraires. Elle peut être pertinente avec un budget limité ou lorsque vous disposez déjà d’une couverture satisfaisante pour les soins courants. Une surcomplémentaire renforce, quant à elle, une mutuelle existante lorsque son forfait chambre ou ses plafonds sont insuffisants.
Pour comparer les offres de façon utile, procédez dans cet ordre :
- Demandez à l’établissement un devis précisant le prix de la chambre et les frais annexes.
- Vérifiez son conventionnement et les modalités de facturation du séjour.
- Relevez dans chaque contrat le forfait quotidien, la durée maximale, les plafonds et le délai de carence.
- Sollicitez une simulation de remboursement écrite auprès de la mutuelle avant l’admission.
- Prévoyez le suivi après hospitalisation : le psychiatre est médecin et ses règles de remboursement diffèrent de celles du psychologue, pour lequel certaines complémentaires proposent un forfait dédié.
Cette vérification préalable ne remplace pas l’accord de prise en charge, mais elle réduit l’incertitude financière. En cas de doute sur votre situation, contactez votre CPAM, le service des admissions et votre complémentaire santé avant le séjour.

- Changer de contrat mutuelle sans payer deux fois : les vérifications qui sécurisent la transition - 21 octobre 2026
- Assurance maladie sans activité professionnelle : la résidence ouvre des droits personnels - 20 octobre 2026
- L’aide financière pour un appareil d’apnée du sommeil dépend de la location, de la mutuelle et de l’observance - 18 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 36 46, horaires et numéros pour téléphoner à la Sécurité sociale
 Erreur sur un arrêt de travail : comment rectifier la situation et préserver vos indemnités
 Peut-on déduire sa mutuelle des impôts ? Salariés, indépendants, contrats individuels
 Les mutuelles participent rarement aux frais d’obsèques : les contrats qui changent tout