Remboursement d’un dermatologue : 70 % de la base, 2 € déduits et le piège des dépassements
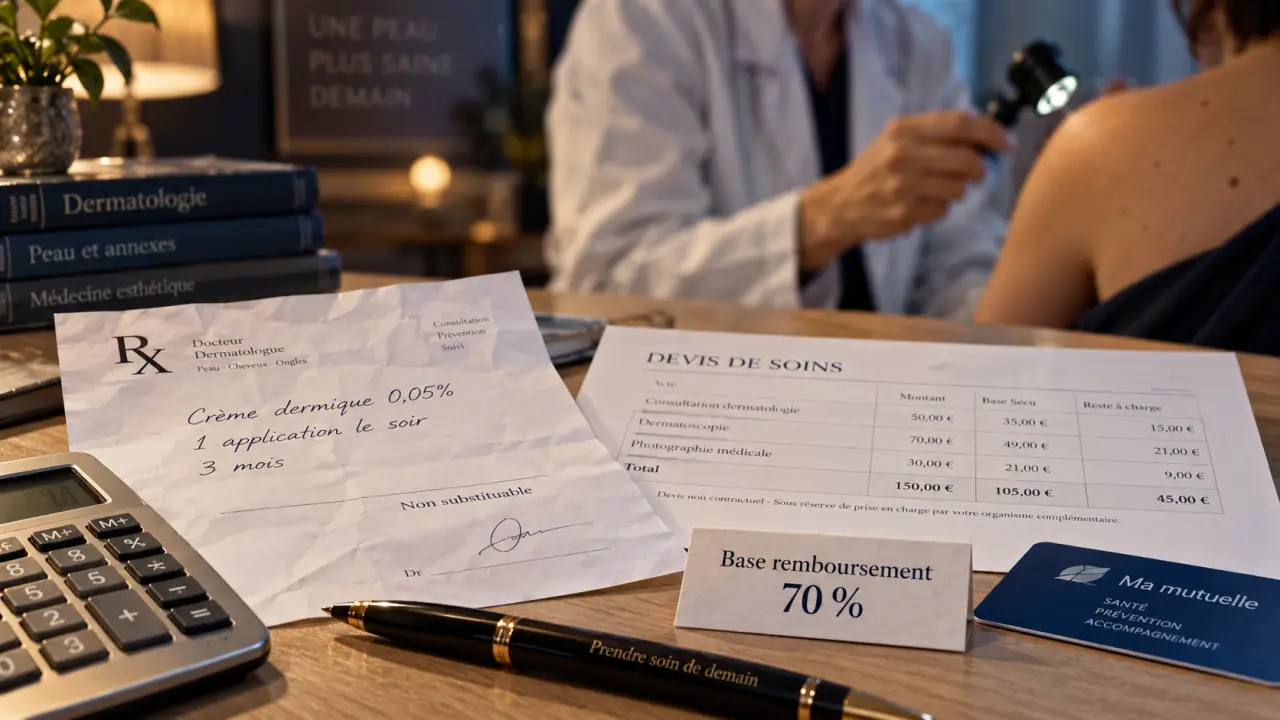
Le remboursement d’un dermatologue dépend de quatre éléments : le secteur du praticien, le respect du parcours de soins, la base de remboursement retenue et les garanties de votre mutuelle. Lorsque le parcours est respecté, l’Assurance Maladie rembourse en règle générale 70 % du tarif de convention, après déduction d’une participation forfaitaire de 2 €. Les dépassements d’honoraires ne sont pas automatiquement couverts.
Comprendre le calcul : la base remboursable n’est pas le prix payé
Pour une consultation chez un dermatologue conventionné, l’Assurance Maladie applique un taux de remboursement sur une base de remboursement, aussi appelée tarif de convention. Ce tarif sert de référence pour calculer la prise en charge. Il ne correspond pas forcément au montant demandé par le médecin, notamment en secteur 2.
Dans le parcours de soins coordonnés, la prise en charge habituelle atteint 70 % de la base. Les 30 % restants correspondent au ticket modérateur, que la complémentaire santé peut rembourser selon les garanties prévues au contrat. Une participation forfaitaire de 2 € est ensuite déduite du remboursement de l’Assurance Maladie pour les consultations concernées. Elle reste généralement à votre charge.
Un exemple pour visualiser le reste à charge
Si la base de remboursement d’une consultation est de 31,50 €, l’Assurance Maladie rembourse 70 % de cette base, soit 22,05 €, avant la déduction de 2 €. Le montant versé est donc de 20,05 €. Une mutuelle à 100 % de la base peut compléter le ticket modérateur, soit 9,45 €, mais elle ne rembourse pas nécessairement les 2 € de participation forfaitaire.
Un taux de garantie de 100 % ne signifie donc pas que 100 % de la facture est pris en charge. Il correspond généralement à 100 % de la base de remboursement , Assurance Maladie incluse. Si le dermatologue facture un dépassement, la somme qui dépasse cette base peut rester à votre charge, sauf garantie spécifique de votre mutuelle.
Secteur 1, secteur 2 ou secteur 3 : ce qui change sur votre facture
Avant de prendre rendez-vous, vérifiez le secteur d’exercice du dermatologue. En secteur 2, regardez également s’il adhère à l’OPTAM. Ces informations donnent une indication sur le niveau possible des honoraires et sur le reste à charge que votre contrat devra éventuellement couvrir.
| Secteur du dermatologue | Honoraires | Remboursement de l’Assurance Maladie | Point de vigilance |
|---|---|---|---|
| Secteur 1 | Tarif de convention appliqué | Calculé sur la base conventionnelle | Reste à charge habituellement plus prévisible |
| Secteur 2 | Dépassements possibles | Calculé sur la base conventionnelle, pas sur le dépassement | Vérifier l’OPTAM et la garantie de la mutuelle |
| Secteur 3 | Honoraires libres | Très faible prise en charge, selon les règles applicables | Reste à charge souvent élevé |
Pourquoi l’OPTAM mérite votre attention
Un dermatologue de secteur 2 adhérent à l’OPTAM s’engage à respecter une pratique tarifaire mieux encadrée. Cela ne supprime pas les dépassements d’honoraires, mais peut les rendre plus mesurés. Certaines mutuelles prévoient aussi une meilleure prise en charge lorsque le spécialiste adhère à ce dispositif.
Le calcul dépend donc de plusieurs paramètres qui se cumulent. Le secteur influence le montant des honoraires, le parcours de soins détermine le taux applicable, la base limite la part remboursable et la mutuelle intervient ensuite selon ses garanties. Un dépassement non couvert peut modifier fortement le budget prévu. Avant la consultation, demandez le tarif exact, le secteur et l’adhésion éventuelle à l’OPTAM.
Parcours de soins : faut-il une ordonnance pour consulter ?
Vous pouvez prendre rendez-vous chez un dermatologue sans ordonnance. Pour bénéficier du remboursement habituel, il est toutefois préférable d’être orienté par votre médecin traitant dans le cadre du parcours de soins coordonnés.
Une consultation réalisée hors parcours de soins peut être moins bien remboursée. La baisse concerne la part prise en charge par l’Assurance Maladie, et votre complémentaire peut également appliquer ses propres limites. Une urgence médicale, l’indisponibilité du médecin traitant ou certaines situations particulières peuvent modifier les règles applicables. Une consultation reste possible sans présentation de la carte Vitale, mais le remboursement nécessite généralement l’envoi d’un justificatif à l’Assurance Maladie : consultation sans carte.
L’accès direct n’a donc pas le même effet dans toutes les situations. Avant de consulter, vérifiez les conditions liées à votre situation et à votre contrat. Cette précaution permet d’éviter de confondre l’absence d’ordonnance avec l’absence de conséquence sur le remboursement.
Consultation en cabinet ou téléconsultation
Une téléconsultation dermatologique peut être remboursée dans les mêmes conditions qu’une consultation au cabinet lorsqu’elle respecte les règles de prise en charge, notamment celles qui concernent le parcours de soins. En officine, elle peut aussi reposer sur des équipements adaptés. Elle peut convenir à certains suivis, à l’analyse d’une éruption ou à une première orientation.
En revanche, l’examen direct de la peau, l’utilisation d’un dermatoscope, une biopsie ou un geste technique nécessitent souvent une consultation physique. Le mode de consultation ne change pas seulement l’organisation du rendez-vous : il peut aussi déterminer si l’examen ou l’acte nécessaire peut être réalisé.
Quels soins dermatologiques sont pris en charge ?
La prise en charge concerne les consultations et les actes médicaux nécessaires au diagnostic, au traitement ou à la surveillance d’une pathologie. L’acné, l’eczéma, le psoriasis, une infection cutanée, la surveillance d’un grain de beauté suspect ou le dépistage d’un mélanome entrent dans cette logique médicale.
Actes techniques : un remboursement qui dépend de la codification
Une biopsie, une exérèse, une cryothérapie ou un autre acte technique peuvent être remboursés lorsqu’ils sont médicalement justifiés et codifiés. Leur prix, leur base de remboursement et les éventuels dépassements peuvent différer de ceux d’une simple consultation.
Si un geste est envisagé, demandez un devis ou une estimation détaillée, surtout en secteur 2. Vous pourrez ainsi vérifier la distinction entre le tarif de l’acte, la base retenue pour le remboursement et la part éventuellement couverte par votre mutuelle.
Les actes esthétiques restent en principe à votre charge
Les soins réalisés dans un objectif uniquement esthétique ne sont généralement pas remboursés : traitement des rides, injections esthétiques, épilation laser de confort ou amélioration non médicale de l’apparence. La prise en charge dépend du motif médical et de l’acte pratiqué.
Une même technique peut donc être remboursée lorsqu’elle traite une pathologie, ou rester hors remboursement lorsqu’elle répond à un souhait esthétique. Le caractère médical de l’acte doit être clarifié avant le soin, car la mutuelle ne couvre pas nécessairement une prestation exclue par l’Assurance Maladie.
Mutuelle, ALD, CSS : comment réduire le reste à charge
La mutuelle complète tout ou partie de ce que l’Assurance Maladie ne rembourse pas. Une formule exprimée à 100 % de la base rembourse habituellement le ticket modérateur, mais pas les dépassements. Pour consulter régulièrement un dermatologue de secteur 2, une garantie à 150 % ou 200 % de la base peut être plus protectrice, dans la limite de la dépense réellement facturée.
- Garantie à 100 % : elle couvre en principe la base de remboursement totale, Assurance Maladie comprise.
- Garantie à 150 % ou 200 % : elle peut participer aux dépassements, selon le plafond calculé sur la base.
- ALD : les soins en rapport avec l’affection de longue durée peuvent être pris en charge à 100 % de la base, sans couvrir automatiquement les dépassements.
- CSS et AME : elles peuvent améliorer fortement la prise en charge selon votre situation et les conditions applicables.
Une prise en charge à 100 % dans le cadre d’une ALD concerne les soins en rapport avec l’affection reconnue. Elle ne signifie pas que tous les frais liés à la consultation sont couverts, notamment les dépassements d’honoraires. Le même principe de vérification s’applique aux autres dispositifs de prise en charge.
Pour anticiper votre dépense, réunissez le tarif annoncé, le secteur du praticien, le respect du parcours de soins et le niveau précis de votre garantie. Vous pourrez distinguer la part remboursée sur la base conventionnelle, la participation forfaitaire et la somme qui restera réellement à payer.

- Changer de contrat mutuelle sans payer deux fois : les vérifications qui sécurisent la transition - 21 octobre 2026
- Assurance maladie sans activité professionnelle : la résidence ouvre des droits personnels - 20 octobre 2026
- L’aide financière pour un appareil d’apnée du sommeil dépend de la location, de la mutuelle et de l’observance - 18 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Agirc-Arrco ne rembourse pas vos soins : la différence à connaître entre retraite complémentaire et mutuelle
 Mutuelle senior trop chère : la CSS, les aides de l’Assurance maladie et les démarches utiles
 Mutuelle FIV-DO à l’étranger : ce qui se rembourse vraiment après l’accord préalable
 Vaccination fièvre jaune prix : 60 € le vaccin, mais pas toujours le coût total