La portabilité permet de garder la mutuelle de votre ancien employeur
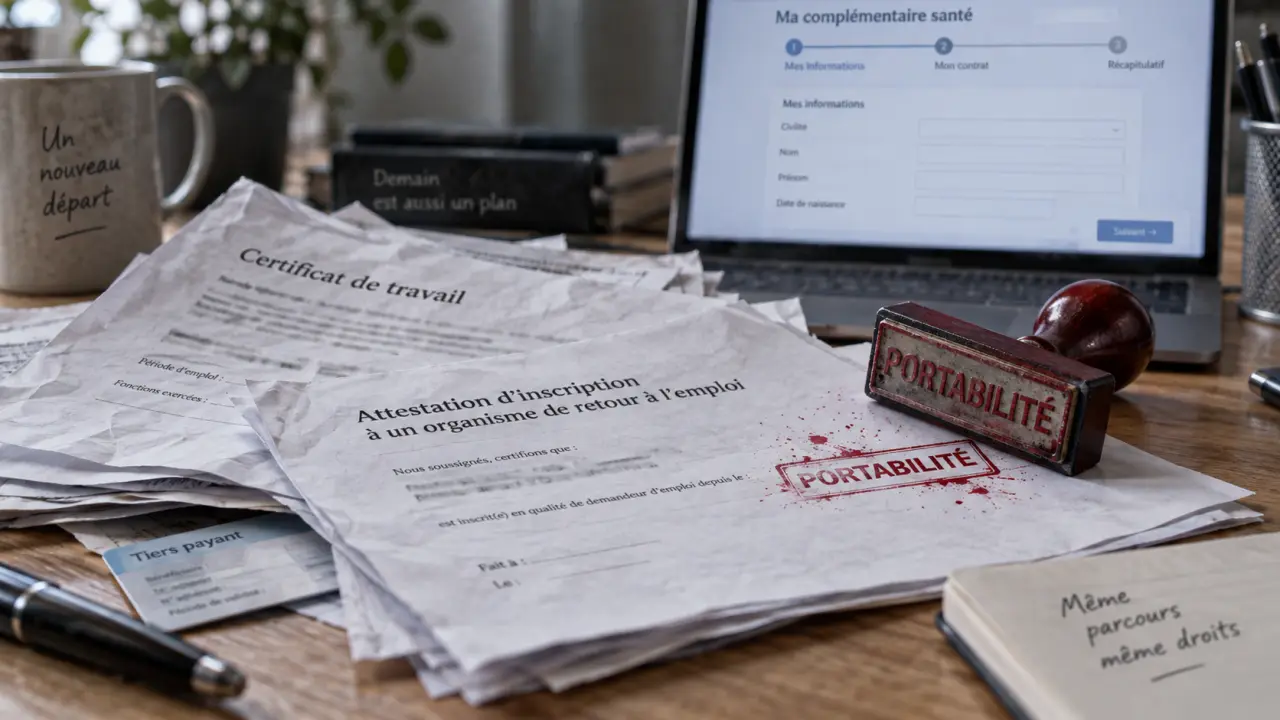
Après une rupture conventionnelle homologuée, votre mutuelle d’entreprise ne s’arrête pas forcément le jour de votre départ. Si vous ouvrez des droits à l’assurance chômage, vous pouvez généralement bénéficier de la portabilité de la complémentaire santé. Les garanties de votre ancien contrat collectif sont alors maintenues, sans cotisation à payer directement, pendant une durée limitée. Il faut toutefois vérifier votre situation administrative et anticiper la fin de cette protection.
La portabilité permet de garder la mutuelle de votre ancien employeur
La rupture conventionnelle met fin au contrat de travail d’un commun accord entre le salarié et l’employeur. Lorsqu’elle est homologuée, elle peut ouvrir droit à l’allocation d’aide au retour à l’emploi, l’ARE. C’est cette prise en charge par l’assurance chômage qui permet, sous conditions, de conserver la mutuelle collective de l’entreprise.
La portabilité ne correspond pas à une nouvelle souscription. Elle désigne le maintien temporaire de votre contrat de complémentaire santé d’entreprise après votre départ. Vous conservez donc, en principe, les mêmes niveaux de remboursement, les mêmes plafonds et les mêmes services que les salariés encore en poste.
Les conditions à réunir
Pour bénéficier de la portabilité, vous devez avoir adhéré à la mutuelle collective avant la fin de votre contrat de travail et être indemnisé par l’assurance chômage. Une personne qui avait refusé la mutuelle obligatoire grâce à un cas de dispense ne peut pas demander à être couverte au moment de son départ : il n’y a pas de contrat à maintenir.
La rupture conventionnelle est compatible avec ce dispositif, car elle n’est pas assimilée à une démission. En revanche, l’homologation de la rupture ne suffit pas à elle seule. C’est bien l’ouverture des droits au chômage qui permet le maintien. Si vous ne percevez pas d’allocation ou si vos droits s’arrêtent, la portabilité prend fin.
Vos proches peuvent aussi rester assurés
Votre conjoint et vos enfants peuvent conserver leur couverture s’ils étaient déjà déclarés comme ayants droit au jour de la cessation du contrat. Il n’est pas possible d’ajouter un proche après votre départ pour profiter de la portabilité. Vérifiez ce point sur votre dernière carte de tiers payant ou auprès de l’organisme assureur, surtout si les frais de santé de votre famille reposent principalement sur cette mutuelle.
Employeur, France Travail, assureur : les démarches à faire sans attendre
Le maintien des garanties est prévu par le régime collectif, mais plusieurs acteurs interviennent. Un document manquant ou une actualisation non transmise peut compliquer vos remboursements. Il est donc préférable de suivre les démarches dès la fin du contrat.
Conserver sa complémentaire santé après avoir quitté son emploi — Découvrez les conditions et la durée de la portabilité de votre complémentaire santé après la rupture de votre contrat.
- Relisez votre certificat de travail. L’employeur doit y mentionner le maintien des garanties santé et prévoyance applicable au titre de la portabilité.
- Inscrivez-vous à France Travail dès que votre situation le permet, afin d’ouvrir vos droits et d’obtenir votre attestation de prise en charge.
- Conservez et transmettez votre justificatif à l’assureur si celui-ci vous le demande. L’attestation France Travail permet de prouver votre indemnisation.
- Contrôlez vos remboursements. Vérifiez que votre carte de tiers payant reste active et que les décomptes de soins sont bien traités après la fin du contrat de travail.
L’employeur informe normalement l’organisme assureur de votre départ et de votre droit potentiel au maintien. De votre côté, vous devez pouvoir justifier votre prise en charge par l’assurance chômage, puis signaler tout changement mettant fin à vos droits, notamment une reprise d’emploi ou l’arrêt de l’indemnisation.
Une mutuelle couvre des dépenses qui ne se présentent pas toujours au moment du départ : consultation, soins optiques, traitement dentaire ou hospitalisation. Avant la fin de vos droits, repérez les actes déjà programmés, les devis en cours et les délais de remboursement. Cette vérification vous évitera de choisir une solution de remplacement dans l’urgence, avec un niveau de garantie insuffisant pour une dépense importante.
Durée, coût et arrêt de la mutuelle après rupture conventionnelle
Une durée liée à votre dernier contrat, plafonnée à 12 mois
La durée de portabilité correspond à la durée de votre dernier contrat de travail, appréciée en mois, dans la limite de 12 mois maximum. Un salarié resté quatre mois dans l’entreprise peut donc être couvert pendant quatre mois. Une personne employée depuis deux ans n’obtiendra pas deux ans de maintien, mais au plus douze mois.
La couverture commence à la date de cessation du contrat de travail. Elle ne peut toutefois pas dépasser la période pendant laquelle vous êtes indemnisé par l’assurance chômage. Par exemple, si la portabilité théorique est de huit mois mais que l’indemnisation s’arrête au bout de six mois, la mutuelle cesse au sixième mois.
Une couverture sans cotisation directe, mais temporaire
La portabilité est souvent décrite comme gratuite. Pour l’ancien salarié, cela signifie qu’aucune cotisation supplémentaire ne lui est demandée pour conserver les garanties. Le financement repose sur la mutualisation, c’est-à-dire sur le régime collectif auquel participent les salariés actifs et l’employeur.
Cette absence de cotisation directe ne signifie pas que toutes les dépenses de santé sont intégralement remboursées. Les limites du contrat restent les mêmes : dépassements d’honoraires, plafond optique, forfaits dentaires ou exclusions continuent de s’appliquer. Consultez le tableau de garanties plutôt que de vous fier uniquement à la carte de tiers payant.
La portabilité s’arrête à l’échéance prévue, à la fin de vos droits à l’assurance chômage ou lors d’une reprise d’emploi ouvrant droit à une nouvelle couverture collective. Informez l’assureur de ce changement. Conserver une carte active sans y avoir droit peut entraîner une régularisation.
Après la portabilité : comparer les solutions avant toute interruption
La fin du maintien doit être anticipée quelques semaines avant son échéance. La solution la plus adaptée dépend de votre budget, de votre composition familiale, de vos besoins médicaux et de votre prochaine situation professionnelle.
| Solution | Coût | Garanties et durée | À privilégier si… |
|---|---|---|---|
| Portabilité | Sans cotisation directe | Garanties collectives, jusqu’à 12 mois | Vous êtes indemnisé par France Travail |
| Maintien loi Evin | Payant | Frais de santé, sans prévoyance, durée non limitée | Vous voulez garder le même assureur |
| Mutuelle individuelle | Payant, tarif variable | Garanties personnalisables | Vos besoins ont changé ou vous voulez comparer |
| Mutuelle du nouvel employeur | Participation de l’employeur possible | Contrat collectif de la nouvelle entreprise | Vous reprenez un emploi salarié |
| Complémentaire santé solidaire | Selon les ressources | Protection encadrée sous conditions | Vos revenus sont faibles |
La loi Evin : conserver le contrat, mais à titre individuel
À l’issue de la portabilité, l’assureur peut vous proposer un maintien individuel au titre de la loi Evin. Cette solution permet de conserver les garanties de frais de santé, mais elle est payante et ne maintient pas les garanties de prévoyance. L’assureur doit adresser sa proposition dans les deux mois suivant la fin de la portabilité. Vous disposez ensuite de six mois pour demander ou accepter ce maintien.
Le tarif est encadré durant les trois premières années. Il est identique à celui des actifs la première année, peut augmenter au maximum de 25 % la deuxième année et de 50 % la troisième. À partir de la quatrième année, le prix est libre. Cette formule peut convenir si vous souhaitez éviter un changement de contrat, mais comparez-la avec une mutuelle individuelle, surtout si votre situation familiale ou vos besoins de soins évoluent.
Choisir selon votre prochaine situation
En cas de nouvel emploi, examinez d’abord la mutuelle collective proposée par votre nouvel employeur. Elle peut redevenir la solution la plus économique grâce à la participation patronale. Si vous êtes couvert par la mutuelle collective de votre conjoint, un rattachement peut aussi être pertinent.
Pour une période de chômage prolongée ou des revenus modestes, renseignez-vous sur la Complémentaire santé solidaire, la CSS, accessible sous conditions de ressources. Vérifiez votre éligibilité et les démarches à effectuer auprès de l’organisme compétent.
Enfin, une mutuelle individuelle peut être plus adaptée si vous devenez indépendant, si vous avez des besoins renforcés en optique, en dentaire ou en hospitalisation, ou si vous souhaitez ajuster la couverture de vos enfants. Comparez les garanties réelles, les délais de carence éventuels et le reste à charge prévisible, pas seulement la cotisation mensuelle.

- Mutuelle et portabilité : jusqu’à 12 mois gratuits, mais seulement sous conditions - 14 septembre 2026
- Pourquoi la CPAM vous appelle : 3 vérifications avant de répondre - 13 septembre 2026
- 1221 words, within the 1190-1610 target range. Output ready. - 12 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Médecin refuse un bon de transport : quand le refus est légitime et quels recours activer
 Vésicule biliaire malade : comment identifier les symptômes et quand consulter en urgence ?
 Risque aggravé de santé : comment valider votre assurance emprunteur en 3 étapes
 Assurance médecin libéral : la RCP protège le patient, pas vos revenus ni votre cabinet